

海外進出・新規事業はいつ利益が出る?収益化までの時間と投資予算の決め方
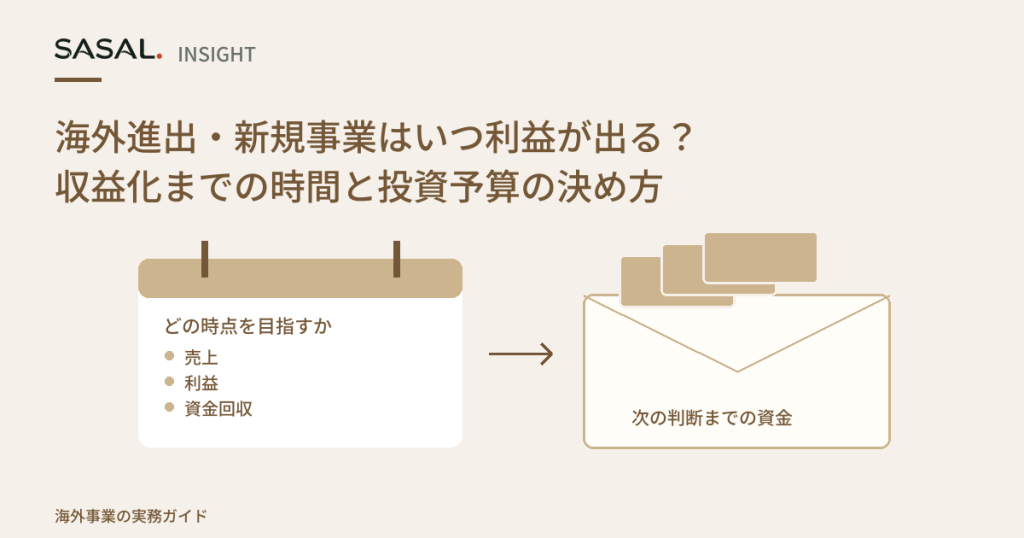
利益が出る時期や予算に関する質問の背景には、より基本的な問題が隠れていることがあります。それは、異なる人々が異なる到達点を測定しているということです。新規事業は、市場調査の完了、パイロット顧客の獲得、請求書の発行、資金回収、営業利益の達成、累積投資の回収を、それぞれ大きく異なる時期に迎える可能性があります。これらを同じ出来事として扱うと、非現実的な期待や不適切な資金配分の判断につながります。より有効な方法は、まず到達点を定義し、そこに至る作業と待機期間を整理し、そのうえで各支出判断を次の意思決定を支える根拠と結び付けることです。本記事では、普遍的な期間や予算水準を前提とせず、顧客検証、売上金の回収、事業運営上の成果、そして最終的な投資回収を区別しながら、その流れを慎重に構築する方法に焦点を当てます。
何か月かかるかを考える前に、目指す到達点を決める
新規事業に関する議論は、「利益が出るまでどれくらいかかるのか」といった質問から始まることが少なくありません。しかし難しいのは、利益化は複数ある到達点の一つにすぎないという点です。チームが議論している対象は、市場調査の完了、新しい提案の立ち上げ、初回の売上計上、初回の顧客からの資金回収、一定期間における営業利益の達成、あるいは過去の投資に対する累積的な資金回収かもしれません。それぞれの到達点は異なる経営上の問いに答えます。調査完了は意思決定の準備が整ったことを示します。売上計上は商業上のコミットメントを示します。資金回収は実際に資金が入金されたことを示します。営業利益は一定期間において売上が営業費用を上回ったことを示します。資金回収は、事業が生み出した累積キャッシュによって過去の支出を回収できたかを問うものです。
最初に到達点を選ぶことで、その後のスケジュールは大きく変わります。目標が法人設立であれば、必要な作業は継続的な顧客の再発注獲得を目標とする場合とは異なります。目標が初回の顧客支払いであれば、計画には顧客評価、承認、購買、請求、回収のプロセスを含める必要があります。立ち上げ日は、顧客が購入する前に到来することがあります。受注は、資金が入金される前に発生することがあります。顧客からの支払いは、累積投資を回収する前に受け取ることがあります。これらの到達点を同じものとして扱うと、重要な違いが見えなくなり、意味のある根拠がないまま、新規事業が予定より進んでいるようにも遅れているようにも見えてしまいます。明確な定義は、経営陣、投資家、プロジェクトチーム、現場担当者の間のコミュニケーションを改善します。
実務的な計画手法としては、まず選択した到達点を正確な言葉で定義し、それが達成されたことを確認するために必要な根拠を特定することから始めます。例えば、あるチームは成功を一般公開による立ち上げではなく、初回の顧客支払いの受領と定義するかもしれません。別のチームは、特定の顧客セグメントから継続的な再発注を獲得することを成功と定義するかもしれません。それぞれで必要となる根拠は異なります。立ち上げには社内準備の完了が必要かもしれません。支払いには商取引の完了と代金回収が必要です。再発注には、複数回の購買判断にわたる需要の継続性が必要です。異なる到達点には異なる根拠が必要であるため、支出の優先順位、人員配置の判断、見直し時期も異なります。そのため、到達点の定義は単なる報告上の詳細ではなく、戦略的な選択となります。
利益と投資回収について議論する際にも、同じ考え方が当てはまります。売上総利益率がプラスであることは営業利益と同じではなく、営業利益と過去のすべての支出に対する累積的な資金回収も同じではありません。新規事業は、売上総利益率がプラスであっても、継続的な営業費用が売上を上回っている場合があります。また、ある期間に営業利益を計上していても、過去の調査、開発、認証、立ち上げにかかった支出が累積ベースではまだ回収されていないこともあります。所有者や貸し手からの資金調達によって現金を確保できる場合もありますが、それは事業が生み出した資金回収ではありません。これらの概念を分けて考えることで、経営陣は機会を一貫した基準で比較し、組織としてどの程度の不確実性、時間的な負担、資金コミットメントを受け入れる準備があるかを判断しやすくなります。
作業・待ち時間・顧客の判断から予定を組み立てる
到達点を選んだ後の次のステップは、活動と遅延の両方を反映したスケジュールを作成することです。チームは、市場調査、製品適応、営業準備など、自分たちが管理できる作業だけを見積もることがよくあります。しかし実際には、新規事業は顧客評価、調達審査、契約協議、技術評価、予算編成サイクル、支払い処理にも依存しています。こうした待機期間は、社内作業と同じくらい重要になることがあります。これらを無視したスケジュールは効率的に見えても、実際のタイミングを予測できない可能性があります。目的は、何か普遍的な月数を予測することではありません。選択した到達点が達成可能になる前に、どのような意思決定と依存関係が順番に発生しなければならないかを明らかにすることです。
仮想的な計画例を使うと、その違いが分かりやすくなります。調査は1か月目と2か月目を占め、その後、3か月目と4か月目に顧客検証活動を行うとします。パイロット業務は5か月目と6か月目に実施され、商業プロセスが想定どおり進めば、7か月目に初回の顧客からの資金回収が見込まれるかもしれません。この例はあくまで計画の枠組みであり、どの新規事業も同じスケジュールになることを示す根拠ではありません。業界、顧客タイプ、事業運営モデルによって進み方は異なります。重要なのは、各段階を観察可能な学びと結び付け、次の意思決定を誰が行う必要があるのかを明確にすることです。スケジュールは、単に日付を割り当てるのではなく、なぜ時間が必要なのかを説明できると、より有用になります。
待機時間は、実際の作業と同じように可視化されるべきです。顧客企業は、資金投入を決定する前に、技術承認、社内支援者の確保、調達審査、セキュリティ評価、予算承認、契約交渉を必要とする場合があります。並行して進められる活動もあれば、前段階の判断に依存する活動もあります。こうした依存関係を整理することで、どこで遅延が発生しやすいか、どこで追加準備によって不確実性を短縮できるかが見えてきます。また、売上が回収されない期間にも費用が発生し続ける可能性があるため、資金需要の見積もりにも役立ちます。商業的に魅力的に見える新規事業であっても、重要な意思決定が外部関係者の独自のスケジュールや優先順位に委ねられている場合には、大きな忍耐を必要とすることがあります。
最終的に作成されるスケジュールは、資金配分の判断と結び付いた状態を維持する必要があります。検証段階で得られた顧客の反応が当初の前提と異なる場合、新規事業そのものが変化するため、スケジュールも変わる可能性があります。新たな根拠によって、対象顧客層の絞り込み、価格前提の修正、提供要件の変更、あるいは本格投資前のより小規模なパイロット実施が示唆されることがあります。こうした修正は計画の失敗ではありません。学習プロセスの一部です。スケジュールの価値は、前提を可視化し、それを将来の意思決定と結び付けることにあります。到達点、依存関係、見直しポイントが明確に文書化されていれば、経営陣は楽観論や埋没費用に頼るのではなく、現在の根拠に基づいて継続、修正、延期、撤退を比較検討できます。
- 学習顧客ニーズ、提供条件、経済的前提を調査する。
- 顧客検証関心度、購買条件、商業的な取引に進む意思を検証する。
- 有償提供実際の条件下で、合意したパイロットまたは初期の商業業務を完了する。
- 回収合意した請求条件および支払条件に従って顧客からの支払いを受け取る。
情報収集を、有償での試験提供につなげる
調査は、独立した活動として扱うのではなく、意思決定と結び付けたときに価値が高まります。多くの新規事業は、大量の情報を収集しても、顧客が実際に購入するかどうかについての確信を高められないことがあります。より有効な方法は、次のコミットメントに向けて最も重要な問いを特定することから始まります。調査では、顧客の優先事項、価格期待、技術要件、販売チャネルの選択肢、提供上の制約などを検討できます。目的は、際限なく事実を集め続けることではありません。目的は、特定の事業上の選択に関する不確実性を減らすことです。調査が意思決定と結び付いていれば、得られた学びが投入した時間、人員の労力、資金に見合うかどうかを経営陣が判断できます。
次のステップは、その情報を顧客検証へと変換することです。検証は一般的な市場の関心とは異なり、顧客が実際の購買判断に向けて時間、注意、評判、予算、その他の資源を投入する意思があるかどうかを試します。対話、インタビュー、デモンストレーションは購買条件の把握に役立ちますが、それだけで需要を証明することにはなりません。有償の商業テストは、顧客が代替案と比較して価値を評価し、実際に資源を投入しなければならないため、より強い根拠をもたらします。その具体的な形は事業モデルによって異なります。重要なのは、その活動が単なる議論を超え、現実的な条件のもとで実際の購買判断がどのように行われるかを明らかにし始めることです。
支出判断は、その進展を支えるものであるべきです。調査、専門家の助言、技術レビュー、パイロット準備は、それぞれの支出が次の意思決定と結び付いている場合に評価しやすくなります。より小規模な実験でも、継続、修正、停止を判断するために十分な根拠が得られることがあります。これにより、学習価値を維持しながら負担を抑えられる可能性があります。同時に、経営陣は資金支出と社内スタッフの時間を区別する必要があります。既存の従業員は、外部への支出と並行して大きな労力を投入することがよくあります。両者を分けて追跡することで、実際に行われているコミットメントが見えやすくなり、同じ期間に組織が見送っている他の取り組みも明確になります。
初期の検証から得られる有益な成果は、即時の利益化ではなく、次に何が必要かについてのより明確な根拠です。チームは、顧客の反応、提供の現実性、価格前提、運営上の要件を、当初の事業仮説と比較できます。顧客の行動が重要な前提を裏付けることで、より魅力的に見える機会もあります。一方で、再設計や対象範囲の縮小が必要な障害が明らかになる場合もあります。いずれの場合も、情報収集はより良い意思決定を支えたときにその役割を果たしたことになります。重視すべきなのは、あらかじめ決められた結果を証明することではありません。追加の投資、時間、組織的な注力が引き続き正当化されるかどうかを判断するために、十分な商業的根拠を構築することです。
会計上の利益、資金の増減、累積の資金回収を分ける
多くの新規事業計画は、複数の財務上の到達点を収益性に関する単一の問いにまとめてしまうことで分かりにくくなります。粗利益、営業利益、営業キャッシュ創出、累積的な資金回収は、それぞれ異なる問いに答えるものです。粗利益は、売上高が販売した商品やサービスの提供にかかる直接費を上回っているかを問います。営業利益は、ある特定期間において売上高が営業費用を上回っているかを問います。キャッシュ創出は、同じ期間において入金が支払いを上回っているかを問います。累積的な資金回収は、事業で生み出した現金によって過去の投資および運営支出を回収できたかを問います。あるプロジェクトは一つの到達点を達成していても、別の到達点まではまだ遠い場合があります。これらの指標を分けて扱うことで、経営陣は機会を一貫した基準で比較し、意思決定者間で期待値をより明確に共有できます。
粗利益のプラスは、しばしば最も早い段階で得られる前向きな判断材料ですが、それだけで新規事業が経済的に成功していることを示すものではありません。企業は、商品やサービスを直接提供費用を上回る貢献利益で販売していても、顧客獲得、サポート、管理、技術開発、市場参入活動に多額の支出を続けている場合があります。そのような状況では、粗利益がプラスでも営業利益はマイナスのままであり得ます。この違いは、経営判断がどの問いに答えようとしているかに依存するため重要です。粗利益は取引単位の経済性を評価するのに役立ちます。営業利益は、新規事業が一定期間にわたり活動を維持できるかを評価するのに役立ちます。しかし、どちらの指標も単独では、過去の研究、立ち上げ、適応、検証にかかった支出が、蓄積された事業キャッシュによって回収されたかどうかを明らかにはしません。
キャッシュ創出は、会計上の認識と実際の資金移動が同時に起こることはほとんどないため、さらに別の分析視点を加えます。売上高は入金前に計上される場合があります。在庫、保証金、前払い金は、関連する売上高が計上される前に資金を必要とする場合があります。所有者や貸し手からの資金調達は、顧客から生み出された売上ではないにもかかわらず利用可能な現金を増やす場合があります。そのため、計画策定においては、実際の支払日、想定される入金日、確定している債務を整理するべきです。会計上は利益が出ているように見える新規事業でも、顧客の支払いが遅い場合や、入金前に運営上の必要資金が消費される場合には、追加の資金調達が必要になることがあります。キャッシュ分析は、利益指標だけでは見えないリスクを特定するのに役立ちます。
累積的な資金回収は、個々の報告期間を超えて視野を広げます。問いは、事業で生み出された現金が、過去のすべての新規事業支出に一度だけ計上される形で追いついたかどうかになります。研究費、立ち上げ費用、認証作業、設備購入、合意済みの運営支出は、意味のある入金が始まる前に大きな不足額を生み出す可能性があります。営業利益に到達したからといって、その不足額が自動的に解消されるわけではありません。同様に、外部からの資金調達を受けても、それは事業で稼いだ回収には当たりません。なぜなら資金調達と事業運営の成果は別の区分だからです。新規事業を計画する際には、経営陣は営業利益と累積的な資金回収について別々の到達点を定義し、それぞれを明示された前提条件、文書化された不確実性、および根拠が蓄積するにつれて実施する定期的な見直し時点を用いて評価できます。
- 粗利益売上高が、販売された取引またはサービスの直接提供費用を上回っている。
- 営業利益売上高が、定義された会計期間における営業費用を上回っている。
- 営業キャッシュ事業からの入金が、期間中の事業支払いを上回っている。
- 資金回収事業で生み出された累積キャッシュが、過去の新規事業支出を回収している。
資金収支の計算例で、回収までの必要資金を確かめる
詳細な資金収支計画は、意味のある顧客からの入金が始まる前の期間を新規事業が資金面で乗り切れるかを明らかにするのに役立ちます。目的は未来を正確に予測することではありません。前提条件を見える化し、利用可能な資源が提案された道筋を支えられるかを検証することです。有用な計画表は、期間ごとの予想キャッシュ流出と流入を記載し、それぞれの支払いが発生する可能性の高い時点を記録し、社内人件費、外部支出、資金調達を区別します。年間合計だけに頼るのではなく時期を追跡することで、経営陣は経済性が魅力的に見える場合でも支援が必要になる期間を特定できます。この可視化は、より規律ある承認と見直しの意思決定を支えます。
単純化した架空の例を考えてみましょう。ある取り組みには初期プロジェクト支出として12万米ドルが必要だとします。最初の6か月間は、合意された運営費用と初期投資を繰り返しではなく一度だけ計上する前提で、営業活動の資金収支が毎月マイナス1万米ドルです。6か月目の終わりには、累積純キャッシュはマイナス18万米ドルになります。7か月目以降は、新規事業が毎月プラス1万5,000米ドルの営業活動の資金収支を生み出すと仮定します。この単純化した前提では、12か月間のプラスキャッシュによって18万米ドルが積み上がり、18か月目の終わりに累積純キャッシュはゼロに戻ります。この例は計算方法を示すものであり、一般的な事業化までの期間や期待される結果を示すものではありません。
売上活動が変わらなくても、入金タイミングによってこの計画表は大きく変わる可能性があります。顧客の支払いが想定より遅れる場合、累積的な回収が実現するまでの期間に、運営モデルはより長く資金を必要とするかもしれません。調整は、機械的に任意の月数を加えるのではなく、キャッシュの時期を見直すことで行うべきです。売掛金、在庫の必要量、保証金、契約上の支払条件は、それぞれ異なる形で資金の流れに影響します。時期の影響は大きくなり得るため、計画では請求日だけでなく想定入金日を用いるべきです。その結果として得られる計画表は、資金需要の最大局面を明らかにし、影響を受けやすい前提条件を特定し、代替的な商取引条件によって利用可能資源への負荷を軽減できる箇所を示す意思決定ツールとなります。
この計算には明確な範囲設定も必要です。この単純化した計画表では、示された月次営業キャッシュの数値に、すでにプロジェクトに割り当てられた現金収入と営業支払いが含まれていると仮定しており、初期支出はそれとは別に一度だけ計上されます。税金、為替レートの変動、更新投資、貨幣の時間価値は個別にはモデル化していません。実際の提案では、該当するキャッシュへの影響を含め、共通費用をどのように扱うかを開示する必要があります。したがって18か月目という結果は、これらの前提によるものであり、回収時期を保証するものではありません。累積キャッシュがゼロに達した後も、事業の継続運営には資金が必要です。累積残高が最も低くなる時点と、それを賄うために必要な資源を特定し、そのうえで入金の遅延、利益率の低下、追加の提供費用を検証してから取り組みを承認してください。
大手企業の事例:Amazonの公開資料から分かること
ここで引用するAmazonの記録は、観察可能な到達点と、根拠によって裏付けられない前提との差を示しているため有用です。2006年3月14日付のAmazon Web Services公式ブログ記事には、Amazon S3がその日の早い時間に提供開始されたと記載されています。これは特定サービスの立ち上げという到達点を示しています。しかし、それに関連する研究がいつ始まったのか、立ち上げ前にどれだけの投資が行われたのか、そのサービスがいつ初めて利益を生み出したのか、あるいは累積投資がいつ回収されたのかまでは示していません。これらの問いは経営分析上重要かもしれませんが、引用された立ち上げ発表では答えられていないため、そこから推測すべきではありません。
別の情報源であるAmazonの2015年年次報告書は、AWSセグメントに関する過去の財務情報を提供しています。同報告書によると、AWSセグメントは2013年に31億800万米ドルの売上高と6億7,300万米ドルのセグメント営業利益を計上しました。また報告書は、その後の比較用セグメント業績も示しており、株式報酬費用やその他の営業費用または営業収益項目を含む一部費用がセグメントに配賦されていないことを記載しています。これらの開示は、AWSセグメントが示された過去の報告期間においてプラスのセグメント営業利益を報告していたことを示しています。しかし、Amazon S3という個別サービスの収益性を示すものではなく、累積的な資金回収を示すものでもありません。
サービス単位の到達点とセグメント単位の報告を区別することは、新規事業計画において重要です。経営チームは時として、立ち上げ日と後年の財務開示を結び付け、そこから推定上の黒字化までの期間を計算することがあります。しかし、引用された根拠はその結論を支持していません。Amazon S3は一つのサービスであり、AWSセグメント報告はより広い範囲を対象としています。年次報告書は、AWSが初めて利益を上げた年、S3が初めて利益を上げた年、当初の研究期間、または累積投資が回収された日付を示していません。適切な分析には、こうした境界を尊重することが求められます。根拠が事実を示していない場合、計画担当者はその不明点を結論ではなく前提条件として扱うべきです。
実務上の教訓は、企業固有の話というより方法論にあります。公開される成功事例は、立ち上げ、報告売上高、セグメント営業利益といった目に見える到達点を強調することが少なくありません。一方で、遅延したり方向転換したり中止されたりした目立たない新規事業は、はるかに注目されにくいため、存続した事例だけを研究すると選択バイアスが生じます。そのため、新しい新規事業は著名な事例の時間軸を借りるのではなく、自身の到達点、前提条件、資金供給能力に基づいて評価するべきです。公開開示の根拠は、文書化された特定時点で何が起きたかを明らかにできます。しかし、それだけで別の事業における研究期間、投資規模、営業利益に至る時期、または累積的な資金回収を自動的に明らかにすることはできません。
小規模チームの事例:Basecampの売上と利益を区別する
Basecampは、サービス事業からプロダクト事業への移行が公開資料に記された事例です。創業者による説明によれば、同社は当初デザイン事業を営み、自社業務のためにプロジェクト管理ツールを開発し、顧客の関心を確認したうえで製品を改善し、商用として公開しました。さらに、その説明では、公開から約1年後にその製品の売上がウェブデザイン事業の売上を上回り、その後同社は製品に注力するようになったとされています。これらの事実は、観察可能な事業上の到達点を示しているため有用です。そこには、社内利用、顧客の関心、製品公開、その後の売上比較という一連の流れが示されています。しかし、営業利益、資金創出、または累積投資の回収について直接的な根拠を示すものではありません。
事業化までの期間を議論する際には、同じ情報源を慎重に読む必要があります。ある製品の売上が既存事業の売上を上回ることは、利益の到達点ではなく売上の到達点です。売上だけでは、提供コスト、サポート要件、継続的な開発工数、運転資本の必要額、または過去の投資額は分かりません。そのため、その製品が営業利益を達成していたかどうか、累積プロジェクト支出を回収していたかどうか、あるいは成長が加速する前に資金流出超過の期間を経験していたかどうかを判断することはできません。新規事業を評価する管理者にとって、この違いを認識することは有益です。目に見える売上イベントは需要の有望な根拠になり得ますが、それでもなお、それはコスト、資金のタイミング、投資回収を含むより広い道筋の一地点にすぎません。
2つ目の限界は、個別の事例を普遍的な時間軸へと変換したくなる誘惑にあります。創業者による説明は、特定の条件下における1社の経験を示したものです。それは、新製品が一般的に約1年で既存事業を上回ることを示すものではなく、顧客検証、立ち上げ、収益化、または資金回収に要する典型的な期間を示すものでもありません。同社は公式書籍で自社を少人数のチームと説明しており、小規模チームによるプロダクト事業の事例として取り上げられます。しかし、それによって具体的な人員数、法的な事業区分、支出水準、または運営体制が確立されるわけではありません。そのため、適切な計画策定では、記録によって実際に確認できる内容と、追加の根拠を必要とする結論とを分けて考えます。
意思決定者にとって最も有益な教訓は、公開から報告された売上到達点までに要した時間ではありません。むしろ重要なのは、どの到達点を測定するのか、そしてそれをどのように検証するのかを定義することです。架空の新規事業では、顧客の関心、有償での初回提供、継続収益、営業利益、累積資金回収をそれぞれ別の達成事項として記録することがあります。それぞれに異なる根拠が必要であり、発生時期も異なる可能性があります。Basecampの事例は、売上比較が観察可能であり、明確に伝達できることを示しています。しかしそれは、コスト、人員工数、回収タイミング、資金負担を含む、その事業固有のモデルを構築する必要性をなくすものではありません。利益や投資回収について結論を正当化するには、依然としてそれらの要素が必要です。
企業規模だけで期間を決めず、事例の条件を比べる
AmazonとBasecampの記録が価値を持つのは、まさに異なる種類の根拠を示しているからです。Amazonに関する情報源は、Amazon S3の文書化された公開日と、その後のAWSセグメントの財務実績を示しています。一方でBasecampに関する情報源は、プロダクト多角化の過程と、既存事業との比較における後年の売上到達点を説明しています。どちらの記録も、初期調査から営業利益や累積資金回収に至る完全な道筋を示しているわけではありません。そのため、これらの事例を比較する際には注意が必要です。目的は、企業規模と事業化スピードを結び付ける隠れた公式を見つけることではありません。目的は、実際に記録されている到達点が何か、そして利用可能な根拠だけでは答えられない重要な問いが何かを理解することです。
大規模組織と少人数チームでは、調整体制、承認プロセス、資源配分の仕組みが異なることがよくありますが、そうした違いが予測可能なスケジュールを生み出すわけではありません。大企業は専門的な知見、整備された仕組み、より広い資金調達余力を持っている場合があります。一方で、追加的な審査、部門間の調整、あるいは内部で競合する優先事項が必要になることもあります。少人数チームは一部の意思決定を迅速に進められる一方で、能力面の制約が厳しかったり、少数の個人への依存度が高かったりする場合があります。これらの要因は大きく異なるため、企業規模だけで顧客検証、立ち上げ、売上創出、収益化、または資金回収に要する期間を決めることはできません。ラベルに頼るのではなく、観察可能な作業、依存関係、資源に焦点を当てることで、経営分析はより確かなものになります。
規模に基づく前提を避けるべきもう一つの理由は、選択バイアスです。公開された議論では、成功した立ち上げ、売上成長、あるいは注目すべき事業成果によって目立つようになった案件が強調される傾向があります。遅延した案件、範囲が縮小された案件、一時停止された案件、または中止された案件は、十分な注目を集めないことが少なくありません。その結果、公表された事例を検討するリーダーは、存続した案件を過大に含む偏ったサンプルに接する可能性があります。解決策は事例の根拠を無視することではなく、それを文脈の中に位置付けることです。記録された到達点は、特定の状況で何が起きたのかを明確にする助けになります。しかし、それだけでは、どれだけ多くの代替的な取り組みが異なる道筋をたどったのか、あるいは異なる運営条件や事業上の前提の下で同じ結果になったのかを明らかにすることはできません。
より信頼性の高い計画手法は、提案されている事業そのものから始まります。管理者は、必要な学習事項、顧客検証、提供準備、回収タイミング、見直しの意思決定を整理できます。そのうえで、より強い根拠を求めるまでに許容する最大期間と資金負担を見積もることができます。この方法であれば、特定規模の企業との類推ではなく、その取り組みに実際に存在する作業内容と制約に基づいた時間計画を作成できます。公開事例は、到達点を正しく解釈する方法を示す場合には有用です。しかし、少人数チームは必ず速く動くべきであるとか、大規模組織は必ず遅く動くべきであることの証明として扱われると、有用性は低下します。根拠は計画策定に役立つべきものであり、それに取って代わるものではありません。
売上比率を投資基準にせず、試算の参考にする
予算に関する議論では、比較のための基準点が役立つことが多く、その一つとして年間売上高を用いることができます。ただし、年間売上高に対する割合は、支出ルールというよりもシナリオ作成の手段として使う場合に最も有効です。例えば、年間売上高が1,000万米ドルの企業を想定してみます。この場合、年間支出枠を1%、3%、5%とすると、それぞれ10万米ドル、30万米ドル、50万米ドルに相当します。これらの数字は、単に経営陣が規模感を比較するためのものです。それによって、いくら支出すべきか、何を負担できるか、あるいはどの水準の投資が成功しそうかが示されるわけではありません。意思決定は依然として、利用可能な資金、想定される義務、競合する優先事項、そして提案された事業を支える根拠に依存します。
売上高を基準として議論する前に、その基準を一貫したものにしてください。分母が企業全体の売上高なのかグループ売上高なのか、どの会計年度を対象としているのか、実績値なのか予測値なのかを明示します。プロジェクトチームは、算出される割合が小さく見えるという理由だけで、子会社の支出をグループ売上高と比較すべきではありません。同様に、より高い売上予測を用いて、裏付けとなる資金が確保される前に承認済みの配分を暗黙のうちに拡大してはなりません。これらは経営比較のための選択であり、会計方針の提案ではありません。目的は、意思決定者が同じ提案を同じ基準で見られるようにすることです。報告対象範囲が変更される場合は、新たに小さく見える割合だけを提示するのではなく、元の比較と修正後の比較を並べて示し、その影響を説明してください。
承認期間と、その事業に関する累積的な負担は分けて考えてください。年間売上高を1,000万米ドルで一定とした仮想的な2か年計画では、各年に30万米ドルを支出すると累積支出額は60万米ドルになります。各年の金額を3%と表現しても、総負担額が1年分の売上高の3%になるわけではありません。また、企業は計画期間後にも、合意済みの顧客サポートや契約済み作業の完了などの義務を負う場合があります。それらは予想支払日とともに別途示してください。提案書では、当期に実行する配分と、経営陣が検討している総負担額の両方を明示する必要があります。これにより、複数年にわたる取り組みが、個々には小さな年間割合の連続によって小規模に見えてしまうことを防げます。
割合は、作業内容と必要資金を説明した後のコミュニケーション手段として使ってください。例えば経営陣は、焦点を絞った顧客テスト、より広範な試験導入、本格的な事業立ち上げを比較でき、それぞれに固有の成果物、社内工数、支払スケジュールがあります。これらの選択肢が、例示した支出枠をすべて使い切る必要はありません。より小さな負担で次の意思決定に必要な答えが得られる場合もあれば、より大きな負担に不要な機能や長期の義務が含まれている場合もあります。逆に、本当に必要な専門人材や提供条件は、より低い割合を選ぶだけで負担可能になるわけではありません。何を削除し、延期し、あるいは再設計するのかを説明してください。意味のある選択とは、資金を投入し評価できる作業に関するものであり、売上比率は支出の許可を与えるものではなく、規模を伝えるための補助的な指標です。
予算を利益・現金・既存事業の支払いと照らし合わせる
新規事業の予算を承認する前に、その提案を営業利益、利用可能な現金、および事業内の他の場所ですでに存在している負担と比較してください。これらの指標はそれぞれ異なる問いに答えます。利益は現在の事業運営の収益力を把握するための背景情報を提供し、現金は支払期日に実際に支払いができるかどうかを決定します。既存の負担には、人件費、仕入先との契約、保守責任、準備金、その他の計画済みの資金用途が含まれます。年間売上高に対する割合で見ると負担可能に見える新規事業でも、今後予定されている負担を含めると見え方が変わることがあります。これら3つの観点を合わせて検討することで、経営陣は重要な制約を隠してしまう可能性のある単一の財務指標に注目するのではなく、実務上どの程度の負担を引き受けることになるのかを理解できます。
提案された負担については総額だけでなく、発生時期と柔軟性にも注目してください。段階的に支払う外部委託の作業は、顧客による検証前に支払う設備投資とは異なる資金の流れを生みます。たとえ表面上の金額が同じであっても違いがあります。どの支払いがすでに拘束力を持っているのか、どれが将来の意思決定に依存しているのか、またどの見積もりが作業範囲の明確化に伴って変わる可能性があるのかを特定してください。既存の従業員を自由に使える資源と見なすのではなく、社内責任者に利用可能なスタッフ時間を確認してもらってください。また、既存給与の配賦と追加の現金支払いを分けて管理し、同じ給与を資金計画の中で二重に計上しないようにしてください。この検討により、負担可能な最初の一歩は、より限定的な作業、異なる実施順序、あるいは必要な資源が利用可能になるまでの待機であることが明らかになる場合があります。
利益との比較も慎重に解釈する必要があります。同じ例示的な売上高を用いると、営業利益率が5%の企業は、追加的な施策支出を行う前の営業利益として50万米ドルを生み出します。したがって、年間支出枠30万米ドルは、その営業利益の60%に相当する規模です。営業利益率が2%であれば、営業利益は20万米ドルとなり、同じ支出枠は営業利益の150%に相当します。どちらの比較も、それだけで負担可能性を示すものではありません。会計処理、支払時期、運転資本の必要額によって実務上の負担は変わり得ます。この検討の目的は、計算式から推奨予算を導き出すことではなく、規模感と感応度を理解することです。
利用可能な現金が決定的な制約になることは少なくありません。たとえば、使途が制限されていない現金が合計90万米ドルあり、そのうち60万米ドルが既存の負担と予見可能な必要資金への備えとして確保されている状況を考えてみてください。残る30万米ドルは、その前提のもとで追加の負担を検討する際の上限であり、支出目標ではありません。経営陣はそれよりはるかに少ない金額を使うことも、まったく使わないこともできます。この比較が有用なのは、新規事業を組織全体の財務的現実の中に位置付けられるからです。そのため、提案は確定済みの負担、想定される支払日程、社内の労働力要件、および資金の代替用途とあわせて検討し、既存の責任を守りながら新たな機会を評価する必要があります。
累積の負担を確認しながら、段階的に資金を使う
段階的な資金投入の手法は、不確実性をなくせると見なすことなく、その不確実性を低減するのに役立ちます。最初から最大想定予算全額を承認するのではなく、経営陣は次の重要な問いに答えるために必要な資源のみを承認できます。調査は顧客ニーズを検証し、検証活動は購入意思を確認し、パイロットは実際の条件下での提供能力を試します。各段階は次の意思決定を支える根拠を生み出します。この手法は、支出を開始する前に組織がレビュー日程、学習目標、最大負担額を定義している場合に最も効果を発揮します。目的は新規事業を無リスクにすることではありません。増加する負担が単なる勢いではなく、増加する知見と結び付いていることを確保することです。
累積的な負担を追跡することは不可欠です。なぜなら、多くの新規事業では個別には小規模な意思決定の積み重ねによって費用が増えていくからです。出張費、専門家への相談費、サンプル、試験、イベント、ソフトウェア、社内労働、フォローアップ活動は、それぞれ単独では管理可能に見えるかもしれません。しかし時間の経過とともに、繰り返される追加支出によって総負担額は大きく増加する可能性があります。そのため経営陣は、すべての費用を個別に評価するのではなく、累積的な現金支出とスタッフ時間を監視するべきです。あらかじめ定めた上限に対して負担額を記録することで可視性を維持できます。また、消費した総資源に対して何を学んだのかを評価できるため、意思決定の質も向上します。そうすることで議論の焦点は、すでに発生した支出を回収することではなく、将来の価値と残された不確実性に移ります。
レビューの時点では、現在得られている根拠を用いて、継続、見直し、待機、撤退を比較検討する必要があります。顧客行動は試験の拡大を支持する場合もあれば、より狭い範囲が必要であることを示す場合や、前提条件の修正が必要であることを示す場合もあります。最も有用なレビューの問いは将来の負担に関するものです。何がまだ不確実なのか。追加でどれだけの現金とスタッフ時間が必要なのか。どのような根拠が現実的に意思決定を変え得るのか。こうした問いを中心に議論を構成することで、過去の支出が判断を支配してしまうことを避けられます。既存の契約上の義務は引き続き履行する必要がありますが、新たな承認は独立して評価できます。この区別は規律ある意思決定を促し、状況の変化に応じて新規事業を組織の能力と整合させ続けるのに役立ちます。
段階的な承認は、代替機会同士の比較にも役立ちます。企業は同じ人材や資金を取り合う複数の施策を評価している場合があります。各提案が累積上限を伴う学習のための意思決定の連続として表現されれば、経営陣は期待される根拠、下振れ時の負担、必要資源を一貫した基準で比較できます。重要な前提条件が検証されたために追加資金を正当化できる案件もあれば、多大な努力にもかかわらず不確実性が残る案件もあります。このプロセスの価値は、こうした違いを可視化することにあります。資金投入は、新規事業の期間を通じて当初計画が正しいままであると仮定した一度きりの不可逆な承認ではなく、根拠に結び付いた意図的な負担の積み重ねになります。
- 根拠次の意思決定に関連する顧客、提供体制、経済性に関する情報を収集する。
- 承認次に定義された学習目標に必要な資源のみを承認する。
- 実行と測定作業を実施し、結果、費用、時期、および残された不確実性を記録する。
- 再検討現在の根拠を用いて継続、修正、待機、撤退を比較する。
次の意思決定のために更新された根拠
根拠と負担できる範囲から、次の取り組みを決める
最終的な意思決定は、新規事業が良いか悪いかを判断することではほとんどありません。むしろ経営陣は、次にどのような負担を行うかを決定しなければなりません。その負担には、顧客検証の延長、パイロットへの資金投入、提供能力の拡大、対象範囲の縮小、あるいは追加投資の停止が含まれる場合があります。意思決定の質は、根拠と組織が下振れ結果を吸収できる能力に左右されます。有望な機会であっても、必要な負担が利用可能な能力を超える場合には適さないことがあります。逆に、限定的な機会であっても、許容範囲内で検証できるのであればさらに調査する価値があるかもしれません。次の負担を明確に定義することで、戦略的意図と運営上の現実を切り分けられ、説明責任の基盤もより明確になります。
根拠は、最も重要な問いと結び付いている必要があります。顧客は購入につながる行動を示しているでしょうか。提供要件は将来コストを見積もれる程度に理解されているでしょうか。資金支出の予定は利用可能な資金と整合しているでしょうか。どの前提がまだ検証されていないでしょうか。これらの問いへの回答は、追加投資が正当化されるかどうかの判断に役立ちます。また、代替的な進め方の特定にも役立ちます。新規事業は、より狭い市場セグメント、より小さな地理的範囲、あるいは限定された製品群で継続しながらでも有益な学びを得られる場合があります。目的は当初計画を守ることではありません。実際に得られた学びと残る不確実性を最も適切に反映した次の行動を選ぶことです。
下振れ許容能力にも同等の注意を払うべきです。経営陣は、より強い根拠を求める前に受け入れる用意のある追加の現金負担、スタッフ時間の投入、および期間の上限を事前に定義できます。これらの上限は結果を予測するものではありません。学習が行われる範囲を定める境界です。十分な検証結果を得ないまま新規事業がその上限に近づいた場合、経営陣は他の優先事項のための資源を維持しながら機会を再評価できます。また、人材や資金を一つの施策に投入すると同時に他へは使えないため、機会費用も重要です。共通の基準で代替案を比較することで、何を選び、何を先送りしているのかがより明確になります。
実務的な意思決定記録には、取得した根拠、残る最大負担額、提案される次の資源投入、および継続・見直し・停止の判断を引き起こす条件を要約できます。このような記録は、人員、市場環境、前提条件が変化しても一貫性を維持するのに役立ちます。また、将来の意思決定が過去の支出に過度に左右されるリスクも軽減します。こうして新規事業は、文書化された理由に支えられた観察可能な選択の連続として進行します。負担を根拠と組織の実際の下振れリスク許容能力に結び付けることで、経営陣は時間、現金、運営上の責任に対する管理を維持しながら成長機会を追求できます。