

海外進出はどこまで外注する?内製との分担・規模・任せる仕事の決め方
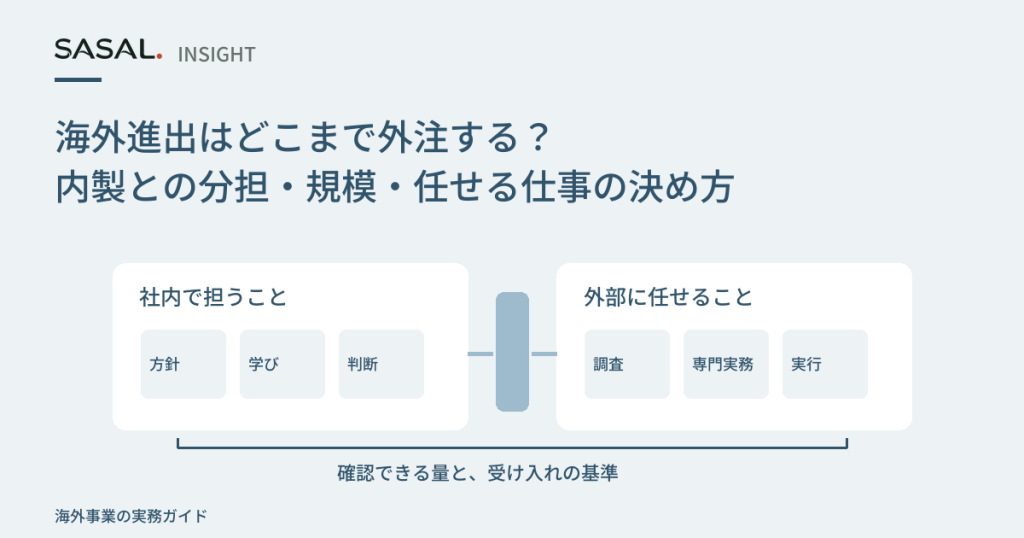
海外進出では、業務を社内で行うべきか、それとも外部の専門家に任せるべきかという議論がよく起こります。しかし、この捉え方は誤解を招くことがあります。なぜなら、その前により重要な問いがあるからです。つまり、意思決定、顧客理解、そしてその業務によって生じる継続的な責任を誰が担うのかということです。外注先は調査、現地知識、専門的な分析、一時的な実行リソースを提供できますが、それでも企業には、結果を解釈し、選択を行い、業務終了後も継続性を維持できる社内体制が必要です。そのため、有効な役割分担はまず責任の所在を定め、その後で実行方法を決めることから始まります。この考え方は、分担できる活動と企業内で責任を持つべき意思決定を区別しながら、外注した取り組みを実務上の事業ニーズと結び付け続けるのに役立ちます。
任せる相手を選ぶ前に、業務の責任を決める
多くの外注に関する議論は提供者の選定から始まります。しかし海外展開は、まず責任の所在を定義した方が管理しやすくなります。コンサルタント、調査会社、販売代理店、専門アドバイザーを評価する前に、意思決定を前進させる責任を負う個人またはチームを明確にしてください。責任を持つとは、すべての作業を自分で実施することではありません。目標に対する説明責任を持ち、根拠を確認し、関係者を調整し、次に何を行うかを決定することを意味します。この役割が不明確な場合、外注活動は増えていっても意思決定の質が向上しないことがあります。報告書、紹介、分析結果は届いても、それらを事業上の選択につなげる責任者が明確でない状態になり得ます。最初に責任の所在を定義することで、その後の内製化・外注化・共同実施のあらゆる判断の基準点が生まれ、外部支援を事業ニーズと整合させやすくなります。
企業はすでに、外部の人材では通常完全には再現できない知識を持っています。社内チームは、製品、顧客との履歴、運用上の制約、能力の限界、組織の優先事項を理解しています。外部の専門家は市場比較、現地顧客に関する根拠、技術的専門性を提供できるかもしれませんが、それらは社内の理解を置き換えるのではなく補完するときに最も有効です。そのため、責任の所在は通常、投資判断と経営判断を行う組織に残すべきです。そのうえで、活動ごとに外注の是非を評価できます。顧客インタビュー、規制調査、翻訳、検証支援、販売チャネルへの働きかけなどは外部に任せる一方で、事業上の優先順位、資源配分、コミットメントに関する意思決定は社内に残します。この区別により、情報を得ることと、その情報をどう活用するかを決めることの混同を減らせます。
責任の所在は、専門的な判断を行う権限とも分けて考えるべきです。海外展開プロジェクトでは、法務、税務、認証、通関などの分野で専門知識が必要になることがよくあります。企業はそれらの判断材料を事業計画に統合する責任を負い、一方で有資格の専門家は自身の専門的助言に責任を負います。組織が専門家を起用したことで、より広範な事業上の説明責任まで移転したと考えると混乱が生じます。実際には、専門家の結論も事業目標、運用上の現実、顧客要件とあわせて解釈する必要があります。そのため、有効なガバナンス体制では、特定の判断に責任を持つ専門家と、その判断をプロジェクト全体につなげる責任を持つ社内担当者の両方を明確にします。これにより、必要なすべての能力を一人に求めることなく、説明責任を維持できます。
この原則は、複数の部門や拠点が海外展開業務に関与する場合にも当てはまります。営業、製品、財務、オペレーション、外注先のいずれも結果に影響を与える可能性がありますが、その間で責任が分散されるべきではありません。誰が作業を実施し、誰が決定するのかを明確にすることで、優先事項が競合したり担当者が変わったりしても進捗を維持しやすくなります。また、将来のチームメンバーが過去の意思決定の理由を理解できるため、継続性も生まれます。そうなれば、外注はガバナンスの代替手段ではなく調達上の判断となります。経営陣は、提供者がプロジェクトを運営すべきかどうかではなく、どの活動が外部支援の恩恵を受け、どの活動が組織による直接的な責任保持を必要とするかを問えるようになります。この順序により、期待値がより明確になり、報告の有用性が高まり、意思決定の規律も強化されます。
事業判断と活用できる学びを社内に残す
海外展開において最も重要な区別の一つは、根拠を収集することと事業判断を行うことの違いです。外部の協力者は、情報収集、仮説検証、他市場の視点提供を支援できることがよくあります。こうした活動は、経営陣が検討できる選択肢の幅を広げる可能性があります。しかし、どの機会を追求するか、どのリスクを受け入れるか、どのようなコミットメントを行うかを決めることは、依然として社内の責任です。判断を過度に委ねた企業は、自社で顧客や事業運営の実態に対する理解を深めないまま、提案への依存度が高まることがあります。事業判断を社内に保持することで、特に業務委託終了後に状況が変化した場合でも、外部調査が意思決定を支えるものであり続け、置き換えるものにならないようにできます。
学びも同様に保護する価値があります。なぜなら顧客理解は時間をかけて蓄積されるからです。インタビュー、検証作業、試験的な協議、運用観察では、個別の業務が終わった後も価値を持ち続ける詳細情報が得られることがあります。こうした知見が外注先のみに残ると、将来の意思決定時に重要な教訓を再び学び直さなければならなくなるかもしれません。より持続性のある方法は、成果物だけでなく、その背景にある考え方、根拠の情報源、未解決の問い、顧客観察結果も受け取ることです。これにより、将来の計画策定、人材採用、実行を支える活用可能な知識基盤が構築されます。目的は、すべての業務を直ちに内製化することではありません。長期的なコミットメントを行う組織が、重要な学びに継続的にアクセスできる状態を確保することです。
この原則は、顧客接点を持つ業務をすべて社内に残すべきだという意味ではありません。外部調査会社がインタビューを実施し、現地専門家が仮説を検証し、実行パートナーが市場での直接的な経験を提供することもあります。重要なのは、顧客理解が意思決定者が活用できる形で組織に戻されることです。文脈を欠いた要約報告だけでは、将来的な価値が限定されることがあります。一方で、記録された観察結果、未解決の問い、根拠の追跡情報は、その後の見直し、戦略調整、引き継ぎを支援できます。そのため企業は、業務を委託する際に、当面の作業内容とあわせて、報告の期待水準、引き継ぎ方法、資料利用に関する取り決めを協議できます。知識の保持は後回しではなく、業務範囲の一部になります。
外注提案を評価する実践的な方法は、業務終了後にどのような学びが残るのかを確認することです。ある業務は主に一時的な実行能力を提供しますが、別の業務は将来の投資、製品変更、市場優先順位に影響する知見を生み出します。後者は、その価値が目先の作業を超えて広がるため、特に注意を払うべきです。社内チームは、何を学んだのか、なぜその結論に至ったのか、どの不確実性が未解決のままなのかを説明できるべきです。この能力があれば、提供者、従業員、プロジェクト体制が変わっても継続性を維持できます。海外展開は一直線に進むことはまれであり、そのため顧客理解と意思決定の根拠を保持することは、当初の業務を完了することと同じくらい重要になり得ます。したがって、適切な学びの移転は、効果的な外注と対立するものではなく、それを補完するものです。
成果物を確認・受け入れできるよう、依頼内容を決める
依頼する業務内容が曖昧だと、外注は難しくなります。顧客を見つける、市場に参入する、提携関係を構築するといった表現は、必要な労力、専門性、不確実性が異なる多くの活動を指し得ます。業務を外部に任せるのか、社内で行うのか、共同で実施するのかを決める前に、相手が現実的に引き受けられる具体的な業務内容を定義してください。目的、期待する成果物、レビュー方法、その業務によって可能になる次の意思決定を明確にします。そうすれば提供者は、その依頼が自社の能力やリソースに適合するかを評価できます。明確な業務定義は、発注企業が選択肢を比較する際にも役立ちます。なぜなら、曖昧な目的に対する異なる解釈ではなく、同じ意図された成果に照らして提案を評価できるからです。
業務内容を定義する際には、成果物だけでなく境界条件にも注意が必要です。調査業務は公開情報の収集、インタビュー、分析まで含む場合もあれば、データ収集で終わる場合もあります。事業支援は働きかけや会議調整を含む場合もあれば、さらに実行活動まで及ぶ場合もあります。業務範囲が異なれば、双方に求められる内容も異なります。そのため、外部の能力だけでなく社内対応力も考慮すべきです。専任の企画、財務、法務機能を持つ企業は、範囲を限定した業務を委託できるかもしれません。一方で、小規模なチームは、複数の専門家との関係を独力で管理する余力がないため、より広範な調整支援を必要とすることがあります。どちらが本質的に優れているというわけではありません。外注の有効な単位とは、適切に説明、レビュー、受け入れができる業務単位です。
受け入れ条件も明確に定義する価値があります。なぜなら、完了した業務は、社内の誰かがそれを確認し行動に移せる場合にのみ価値を持つからです。大量の情報を生み出す業務は、小規模な社内チームには負担が大きすぎることがあります。承認、解釈、意思決定が社内に残る以上、外部からの成果が速く届いても、それだけで進捗が加速するとは限りません。例えば、社内レビュー担当者が1か月に利用可能な時間を12時間持ち、そのうち4時間を調整に充て、提出物1件あたり30分を見込む場合、追加のばらつきや手戻りを考慮しなければ、当初の対応能力は16件の提出物となります。この例は普遍的な比率ではありませんが、受け入れ側の対応能力が外注量に対する実務上の制約になり得ることを示しています。
業務内容が明確に定義されていると、外注に関する議論はより生産的になります。なぜなら、期待事項が最初から可視化されるからです。企業は必要な成果物、社内で想定されるレビュー負荷、受け入れ後に行う意思決定を明示できます。提供者も同じ枠組みを使って、方法、対象外事項、スケジュール、前提条件を説明できます。これにより、一見似ていても実際には異なる作業内容を含む提案を比較してしまうリスクを減らせます。また、双方が成功の姿を理解しているため、後から調整する場合にも役立ちます。このような形で業務内容を定義することは、責任の所在と実行を結び付ける橋渡しとなり、外注した取り組みが受け入れ不能な活動を生み出すのではなく、実際に活用できる意思決定に直接貢献することを支援します。
- 依頼内容目的、範囲、前提条件、期待する成果物を明示する。
- 成果物合意した調査、分析、または実行結果を提供する。
- 受け入れ社内責任者が定義済みの基準に照らして業務を確認する。
- 次の意思決定受け入れた結果を活用して次の行動を選択する。
専門性・現地対応・必要な期間から外注する仕事を選ぶ
何を外注化するかを判断する有効な方法は、特定の活動においてなぜ外部の関与が必要なのかを検討することです。一般的な理由として、専門性、地域性、期間の三つがあります。専門性は、規制の解釈、認証取得支援、技術的な市場検証など、企業が社内で維持していない専門知識を必要とする場合に当てはまります。地域性は、顧客との対話、販売チャネルの確認、運営上の調整が、調査対象市場に近い人材に依存する場合に当てはまります。期間は、仕事が重要であっても一時的であり、恒久的な採用を正当化しにくい場合に当てはまります。これらの分類は、何が中核業務かそうでないかという思い込みではなく、仕事の性質を中心に議論を整理するのに役立ちます。目的は、意思決定の社内所有権を維持しながら、仕事に対して適切な資源を割り当てることです。
専門性は説明責任の移転と混同すべきではありません。企業は、外部の専門家が関連する経験や手法を持っているために、外部調査、顧客インタビュー、技術レビューを依頼することがあります。しかし、その結果が優先順位、投資判断、運営計画にどのような影響を与えるかを評価するのは依然として企業自身です。最も生産的な形態は、専門知識を明確に定義された意思決定に結び付けるものです。例えば、ある仮想の製造業者が外部チームに顧客検証インタビューを依頼しつつ、製品ポジショニングと商業上の約束に関する責任は保持するとします。その場合、外部の貢献は経営判断に取って代わるのではなく、根拠を拡充するものです。また、委託する仕事を具体的な意思決定に結び付けることで、その提案が現在の段階に適しているか、期待される成果が必要な調整負荷に見合うかを判断しやすくなります。
地域性が重要になるのは、顧客の近くで集められた根拠によって、遠隔では理解しにくい状況が明らかになることがあるためです。顧客の購買プロセス、納品への期待、運用上の制約は、現地での対話や観察を通じてより明確になる可能性があります。そのため、企業が強い社内専門性を持っていても、地域性に左右される仕事を外注化することは実務上有効な場合があります。一方で、現地での実行が意思決定者と顧客理解の間の障壁になってはなりません。報告、引き継ぎ、議論の仕組みは、仕事が終了した後も観察結果を活用できる状態に保つのに役立ちます。結論だけを受け取る企業は、その後の状況変化を評価するのに苦労する可能性があります。調査結果とともに、その理由付け、背景、未解決の疑問も受け取ることで、将来の意思決定を支え、単一の外部情報源への依存を減らすことができます。
期間も外部支援を利用する理由の一つです。拡大活動の中には、恒久的な役割ではなく、限られた期間に集中的な対応を必要とするものがあります。ある仮想の案件では、市場検証、販売チャネルへの働きかけ、専門家レビューが6か月間必要になるかもしれませんが、その後も継続して発生する仕事量はフルタイム人員を正当化するほどではありません。外部支援は、あらゆる能力を直ちに内製化しなければならないという前提を置かずに、一時的な対応力を提供できます。ただし、一時的な仕事であっても社内の管理負荷は発生します。説明、レビュー、成果物の統合には社内の人員の時間が必要です。そのため、この判断は外部の労力と無作業との比較ではありません。通常は、明確な目標を達成するために、責任、専門性、限られた社内能力をどのように組み合わせるかという選択です。
外注比率の分母と、何を測っているかを明確にする
どの程度を外注化するかという議論は、人によって分母が異なるため混乱しがちです。ある人は外注業務を案件工数に対する割合として説明し、別の人は支出額に対する割合として説明し、さらに別の人は活動全体に占める割合として説明するかもしれません。これらの指標はそれぞれ異なる問いに答えるものであり、互換的に扱うべきではありません。ある案件では外部工数への依存度が高くても現金支出は比較的少ない場合がありますし、逆に外部投入時間は限られていても、高度に専門的な仕事に集中していて多額の報酬が発生する場合もあります。選択肢を比較する前に、何を測定するのか、どの期間を対象とするのか、どの仕事を含めるのかを明確に定義してください。分母を明確にすることで誤った比較を防ぎ、報告される外注比率が実務上何を意味するのかを経営陣が理解しやすくなります。
工数ベースの指標は、労力がどのように配分されているかを理解したい場合に有用です。例えば、ある仮想の1か月間において、定義された拡大活動に社内40時間、外部60時間が投入されたとします。この場合、外部作業は合計工数の60%を占め、外部対社内の比率は150%になります。どちらの数値も品質、生産性、事業価値を示すものではありません。これらは単に、選択された範囲内で記録された労力の配分を説明しているだけです。また、工数は技能の互換性を意味するものでもありません。専門的な法務レビュー、顧客調査、経営判断に費やされる1時間は、それぞれ異なる目的を果たします。そのため、工数ベースの指標は、ある調達モデルが別のモデルより優れていることの根拠としてではなく、説明的な計画ツールとして利用するのが適しています。
コストベースの指標は別の問いに答えるものです。こちらは労力ではなく支出に焦点を当てます。コスト比率を用いる場合は、同等の分類同士を比較し、外部費用と社内コストの一部だけを混在させないようにしてください。社内の給与時間、調整負荷、監督、やり直し作業は、いずれも案件全体の経済性に寄与する可能性があります。そのため、外部支出は、それを支えるために必要な社内資源と合わせて評価すべきです。外部請求額を直接給与だけと比較すると、重要な補助活動が計上されないため、誤解を招く結論につながる可能性があります。前提条件が明示され、各項目が一度だけ計上される場合、コスト指標はより有用になります。これらは資金配分を説明するものであり、仕事によって生み出された価値を自動的に示すものではありません。
三つ目の方法は、対象範囲のカバー状況によって外注化を説明することです。工数や費用ではなく、どの活動が外部、社内、または共同で実施されるのかを明示します。例えば、ある仮想の拡大案件では、顧客調査を外部支援に任せ、商業上の選択は社内が担い、試験導入の実行は共同責任とするかもしれません。この説明は、単一の比率よりも実際の運営状況を関係者に理解してもらいやすい場合があります。各指標が正確に表示されている限り、異なる指標を併用することも可能です。重要なのは、一つの数値を外注化全体の完全な表現として扱わないことです。労力配分、支出配分、活動の所有権を合わせて理解することで、計画とレビューのためのより信頼性の高い基盤が得られます。
- 工数比率定義された仕事に配分された社内と外部の労力を比較します。
- コスト比率支援のための社内作業を考慮しながら支出分類を比較します。
- 対象範囲のカバー状況どの活動が外部、社内、または共同実施かを説明します。
社内で確認・判断できる量に合わせて依頼する
外注化できる仕事量は、供給側の能力だけでなく、組織が成果物を受け止める能力によっても制約されます。報告書、インタビュー、市場調査結果、実行提案には、レビュー、解釈、意思決定が必要です。外部からの生産量が社内の受け入れ能力を上回ると、処理待ちが発生します。その結果、供給者が予定どおりに納品していても、経営側で遅延が生じることがあります。このため、委託量は関係の両側から評価する必要があります。実務上の問いは、提供者がどれだけ多くの仕事を生み出せるかではありません。一定期間内に、企業がどれだけの仕事について説明を受け、レビューし、議論し、意思決定へ変換できるかです。したがって、受け入れ能力は明示的に計画すべき運営上の資源です。
簡単な架空の例でこの原則を示せます。ある社内レビュアーが1か月に12時間利用可能だとします。そのうち4時間を調整活動に充てると、提出物のレビューには8時間が残ります。各提出物のレビューに約30分必要だとすれば、変動、追加確認依頼、やり直し作業を考慮する前の初期計画上の受け入れ能力は16件となります。この例は推奨比率ではなく、実際の処理量を予測するものでもありません。単に受け入れ能力をどのように見積もれるかを示しているだけです。重要な示唆は、レビュー時間には限りがあるということです。社内のレビュー資源を増やさずに外注成果物を増やしても、進捗の加速ではなく混雑を生む可能性があります。
受け入れ能力は権限と意思決定構造にも依存します。チームが情報を素早くレビューできても、管理職、技術専門家、他部門からの承認を待たなければならない場合があります。そのような状況では、外注先は仕事を継続的に進められても、社内の意思決定は未処理のまま積み上がります。供給者の処理速度が向上しても、こうした制約は解消されません。明確な責任者、定義された承認経路、合意済みの報告形式は遅延の軽減に役立ちますが、社内の注意と対応の必要性をなくすことはできません。そのため、外注活動を計画する際には、生産のための労力だけでなく、調査結果を理解し、疑問を解消し、次の行動を決定するために必要な時間も見積もることができます。
受け入れ能力の範囲内で委託することは、より良い学習とより強い意思決定につながります。読まれないまま、あるいは未解決のまま残る大量の成果物よりも、十分にレビューされた小規模な仕事のまとまりの方が大きな価値を生むことがあります。この方法はまた、品質上の問題を早期に発見し、指示内容を改善し、多くの資源を投入する前に対象範囲を調整しやすくします。状況の変化に応じて、受け入れ能力は人員追加、プロセス改善、経験の蓄積によって拡大することがあります。一方で、他の優先事項との競合によって縮小することもあります。委託量を実際の受け入れ能力と照らして見直すことで、外注化を組織能力と整合させやすくなります。その結果として得られるバランスは、外部で実施する仕事の割合を最大化することよりも重要である場合が少なくありません。
社内工数を二重計上せず、総費用を比較する
外注コストに関する議論は、しばしば委託先への支払費用から始まります。しかし、費用だけでは拡大プロジェクトで消費される資源を十分に表せないことがほとんどです。より包括的な比較には、追加の現金支出、既存社員の時間、調整の労力、監督、レビュー作業、予想される手戻りなどを含めます。これらの要素は、異なる予算や会計区分に計上されていたとしても、実際に仕事を進めるためのコストに影響します。目的は外注化を否定することではありません。選択肢を同じ条件で比較することです。一方の選択肢で大規模な社内管理が必要で、もう一方ではより多くの実行支援が含まれている場合、その違いが見えるようにする必要があります。コストに関する議論は、単一の請求書ではなく運営体制全体を説明するものになると、より有用になります。
社内スタッフの時間は、扱い方に一貫性がないことが多いため、特に注意が必要です。企業は外部からの提案を給与費用と比較する一方で、管理職、製品担当者、運営チームが提供しなければならない時間を見落とすことがあります。社内の労力を担当者ごと、期間ごとに配分することで、ある仕事の割り当てによって実際に発生する負担が明らかになります。同時に、その配分を追加の現金支出と混同してはなりません。既存の給与負担と新たな委託先への支払いは、異なる経済的区分です。仮想的なプロジェクトでは、新規採用が不要であっても、現在の社員による多くの関与が必要になる場合があります。その貢献を認識することで計画の質が向上し、拡大業務において本当に制約となっている資源が何かを経営陣が理解しやすくなります。
機会費用も直接支出とは分けて考えるべきです。エンジニア、営業管理職、経営陣が海外展開の取り組みを支援するために時間を使う場合、他の活動に割ける余力が減る可能性があります。このトレードオフは重要ですが、すでに給与費用として表されている現金支出と同じものとして計上すべきではありません。同じ資源を二重に数えると比較が歪み、一方の選択肢が実態以上に高コストに見えてしまいます。より明確な方法は、追加の現金支出、配分されたスタッフ時間、断念した代替活動を別々の区分として示すことです。そうすれば意思決定者はそれぞれの影響を独立して評価できます。この構成により、特定の資源が分析の別の箇所ですでに含まれているかどうかについて混乱を生じさせることなく、トレードオフを可視化できます。
したがって、総コスト比較は単一の数値を見つけることよりも、前提条件を透明化することに重点があります。たとえば、外部の調査支援を検討している仮想的な企業であれば、委託先への支払費用、社内説明の時間、レビュー会議、調整作業、想定される修正対応を記録するかもしれません。別の選択肢では、一時的なスタッフを採用し、外部支援を減らす場合もあります。どちらの体制が自動的に優れているわけではありません。有用な比較とは、同等の仕事が同じ基準で評価されているかどうかです。各区分が明確に説明され、一度だけ計上されていれば、経営陣は責任、現金支出の負担、限られた従業員の注意力がどのように配分されているかを判断できます。その可視性は、表面的な費用だけに注目するよりも、より良い外注化・内製化の判断を支えます。
顧客への理解と業務記録を使える形で残す
顧客に関する知識は、拡大の取り組みから得られる成果の中でも特に長く価値を持つものですが、委託先、部門、個人の間に分散してしまいやすいものでもあります。調査結果、会議記録、検証結果、運用上の観察事項は、当初の仕事が終わった後も長期間にわたり将来の意思決定に影響を与えることがあります。そのため企業は、知識の引き継ぎを任意の追加作業ではなく、成果提供の一部として扱うことで恩恵を得られます。完成した報告書は目先の疑問には答えられますが、将来のチームは結論に至った根拠、前提条件、未解決事項にもアクセスする必要があります。その文脈を保持することで、後の意思決定者は何を学び、どのように学び、どこに不確実性が残っているのかを理解しやすくなります。
活用可能な記録は、責任が社内外の関係者で分担されている場合に特に重要です。外部チームがインタビューの実施、根拠の収集、現地活動の調整を担当し、社内管理職が優先順位や次の行動を決定することがあります。体系的な引き継ぎがなければ、有益な情報が個別の関係の中に閉じ込められたままになる可能性があります。より強固な方法は、顧客に関する観察事項、裏付けとなる根拠、未解決の問いを、他者が確認できる形で記録することです。目的はあらゆるやり取りを網羅的に文書化することではありません。将来の参加者が何か月分もの会話を再構築しなくても、作業の状況を理解できるようにすることです。これにより、人員が変わった場合や新しい専門家がプロジェクトに加わった場合でも継続性が保たれます。
共通の定義は、こうした記録の価値を高めます。見込み顧客、顧客、注文、導入といった用語をチームごとに異なる意味で解釈すると、情報が部門間で移動する際に混乱が生じます。共通の用語、報告頻度、記録の管理責任を合意しておくことで、時間をまたいだ比較が容易になります。また、何が解決済みで何が未解決なのかを他の人が理解しやすくなります。海外展開では、複数の拠点や組織にまたがって業務が行われることがあるため、一貫性は情報そのものと同じくらい重要になる場合があります。記録は、単に活動履歴を保存するだけでなく、意思決定を支えるときにより有用になります。
知識の保持は、目先の成果物だけにとどめるべきではありません。支援を委託する際には、資料へのアクセス、引き継ぎに関する期待、作業記録の継続的な利用可能性について話し合うことができます。こうした取り決めは、当然視するのではなく合意しておくべきです。実務的な目標は、顧客理解が契約終了後も利用可能な状態で残ることを確保することです。そのために、すべての活動を社内化する必要はありません。外部の専門家は引き続き価値ある専門知識を提供できます。重要なのは、将来の投資や運営に責任を持つ組織が、根拠、観察事項、意思決定の履歴にアクセスできる状態を維持することです。その継続性を保つことで、顧客理解を毎回作り直すのではなく蓄積していくことができます。
範囲を限った実務で、仕事の分担を確かめる
提案された責任分担は計画書の上では妥当に見えることが多いものの、実際の弱点は通常、実行段階で明らかになります。そのため企業は、体制を拡大する前に、限定された実行サイクルを通じて社内、外部、共同の責任範囲を検証できます。そのサイクルには、明確な目標、限定された範囲、明確な受入基準を含めるべきです。広範な海外展開の取り組みを直ちに外注するのではなく、情報の流れ、意思決定の方法、成果物のレビュー方法を確認できます。この方法は、外注化・内製化に関する前提を観察可能な経験へと変えます。また、運用上の現実が見える前に大きな負担を負うことなく、選択した体制が学習と実行を支えられるかどうかを見極める助けにもなります。
仮想的な例で考えると、この原則は理解しやすくなります。顧客調査は外部チームが担当し、事業上の優先順位や投資判断は社内に残すことができます。その後、試行的な活動を共同で実施し、両者が根拠から行動への移行を観察できるようにします。サイクル期間中、管理職は説明内容の質、報告の明確さ、レビューの負担、意思決定の速度を評価できます。目的は、どちらか一方が価値ある仕事をすべて担っているかどうかを判断することではありません。責任が最も有効な場所に配置されているかを検証することです。小規模な検証でも、特に承認プロセスや調整負担が可視化されたときには、組織図だけでは予測しにくいボトルネックを明らかにできます。
受入はこのサイクルで中心的な役割を果たします。なぜなら、完了した仕事は受け入れられ活用されて初めて価値を生むからです。そのためチームは、実行を始める前に何が受け入れ可能な成果物に当たるのかを定義しておくべきです。調査結果には裏付けとなる根拠や文書化された前提条件が求められる場合があります。試行活動の結果には、観察事項や未解決の問いについて合意された記録が必要な場合があります。明確な受入基準は、社内外の関係者双方が期待事項を理解する助けになります。また、追加の責任を引き続き外部に置くべきか、共同にするべきか、あるいは段階的に社内へ移すべきかを判断するための実務的な基盤にもなります。その判断は、何を外注すべきかという前提ではなく、観察された実績に基づいて行われます。
能力が高まるにつれて、一部の活動は段階的な内製化の候補になるかもしれません。しかし、その移行は自動的ではなく意図的に行うべきです。新しい従業員を採用したからといって、重複対応、レビュー、専門的支援の必要性が直ちになくなるわけではありません。社内能力が成熟するまで一時的なバックアップ体制を維持することで、混乱を減らせます。重要な見直し項目は、責任の所在が明確か、受け入れた成果物を活用できるか、そして社内の受入能力が委託している仕事量に見合っているかです。業務量、専門性、組織の優先事項が変化した場合には、仕事の分担を再検討することが正当化される場合があります。定期的な見直しによって、外注化・内製化の判断を現在の状況と結び付け続けることができ、もはやプロジェクトに適さない体制を維持し続けることを避けられます。
社内の対応力を確かめながら、段階的に内製化する
仕事を社内へ移すことは、一定期間の外注化の後に自然な行き先として語られることがよくありますが、その移行には当初の委託先選定の判断と同じ程度の規律が必要です。有益な問いは、社内対応の方が本質的に優れているかどうかではありません。組織が現在、その仕事を許容できる水準で実行しながら、意思決定の質と継続性を維持できるかどうかです。対応能力には、技術的知識だけでなく、人材、時間、監督体制、文書化、レビュー手順が含まれます。新たに採用した従業員は対象分野を理解していても、顧客履歴、運用上の前提条件、確立された手法へのアクセスを必要とする場合があります。段階的な移管は、重要な知識がチーム間で失われたり、対応能力が十分に確立される前に成果が特定の個人へ依存したりするリスクを減らします。
段階的なアプローチは、準備状況と希望的観測を切り分けるのに役立ちます。例えば、ある仮想企業では、限定的な調査案件については引き続き外部支援を利用しながら、社内担当者がそのプロセスに同行し、成果物を確認し、一部の工程を独立して担当し始めるかもしれません。目的は外注化を終了すべきだと証明することではありません。顧客理解やプロジェクトの推進力を損なうことなく、どの活動を確実に社内へ移せるかを見極めることです。重複期間を設けることで、文書化されていない前提条件、報告の抜け漏れ、承認の滞留など、計画段階の議論では見つけにくい実務上の課題が明らかになることがあります。全面移管の前にそうした課題を把握できれば、経験豊富な支援が利用可能なうちに是正措置を講じられます。
内製化の過程では、受入基準が特に重要になります。社内チームは、人員配置の変更だけで対応能力があると見なすのではなく、これまでと同じ運用要件を満たす成果物を作成できることを示すべきです。仮想的な移行では、まず顧客調査要約の作成を社内で行い、その後にインタビュー日程の管理を独立して担当し、最終的にプロセス全体の責任を持つ形で進めることが考えられます。各段階は、追加の責任を移す前に定義済みの期待値と照らして確認できます。これにより、自信だけに頼るのではなく、実績と対応能力に関する根拠を得られます。また、日常的な実行の大部分が社内へ移った後でも、どの領域で専門的知見が引き続き価値を持つかを管理者が把握する助けにもなります。
したがって、段階的な内製化は、象徴的な節目ではなく、観察可能な対応能力と結び付いている場合に最も効果的に機能します。ある活動は完全に社内へ移り、別の活動は共同対応のままとなり、さらに別の活動は地域性、専門性、業務量の変動といった理由から引き続き専門支援の恩恵を受ける場合があります。適切なバランスは仕事そのものによって決まります。経営陣は定期的に担当範囲、受入品質、受入能力、継続性確保の体制を確認し、現在の分担が依然として適切かどうかを判断できます。その結果、さらなる内製化、混合モデルの維持、あるいは外部関与の再活用が妥当と判断されることもあります。目標は、最終的にすべての仕事を社内化するという所定の到達点ではなく、意思決定と実行を効果的に支える体制を構築することです。
- 観察現在の実施体制から手法、前提条件、顧客背景を学ぶ。
- 共同実行プロセスを文書化し品質を確認しながら責任を共有する。
- 独立業務の受入社内チームが合意済み基準を満たす定義済み業務を実行する。
- 見直しと代替手段の維持準備状況を評価し、重要業務について継続性確保の選択肢を維持する。
対応能力または業務量が変化したら繰り返す
一つの海外案件で、内製・外注・共同作業を組み合わせる
多くの海外施策では、完全な内製か完全な外注化かを選ぶ必要はありません。混合モデルの方が、実際の業務の進め方を反映していることがよくあります。異なる活動には、異なる対応能力、顧客との近さ、投入期間が求められます。例えば、ある仮想プロジェクトでは、外部の調査担当者が根拠を収集し、社内管理者が事業上の判断を行い、共同チームが実証実験を運営するかもしれません。その場合、責任は組織単位ではなく仕事単位で分担されます。企業は意思決定の所有権を維持し、外部の参加者は適切な領域で専門的な実行を提供します。この構造により、各活動が単一の調達方針ではなく要件に応じて割り当てられるため、リソースの柔軟性を高められる可能性があります。
仕事を活動単位で整理すると、設計はより明確になります。調査、顧客接点づくり、技術レビュー、事業承認、実証実験の実行には、それぞれ異なる専門性と説明責任が伴います。情報収集が中心となる仕事もあれば、企業がどのようにリソースを配分し、どのような約束を定義するかを決める仕事もあります。こうした機能を分けることで、誰が何を担当するのかに関する混乱を減らせます。また、本来は経営陣が担うべき意思決定を外注先が担うと誤解される状況も防げます。実務的なプロジェクト体制では、報告やエスカレーションの経路が進行中も分かりやすく保たれるよう、社内責任者、外部協力者、共同責任を事前に明確化します。
共同対応は、最も価値の高い学びを生み出すことが多いため、特に注意を払う価値があります。実証実験、検証活動、チャネル開発の取り組みでは、社内担当者と外部専門家の継続的な連携が必要になる場合があります。そのような状況では、顧客からの気付き、運用上の制約、事業上の影響が別々の段階ではなく同時に現れます。そのため、共同実行は成果の提供と対応能力の向上の両方を支援できます。ただし、共同対応であっても明確な責任の所在は必要です。根拠が将来の行動にどのような影響を与えるかを決める責任は、社内の誰かが持ち続けるべきです。外部参加者は専門知見と実行を提供しますが、その結果が方針変更、継続、追加投資を正当化するかどうかは経営陣が判断します。
混合型の機能モデルは、時間の経過に応じた外注化・内製化の調整も容易にします。業務量が増減したり性質が変化したりした場合でも、プロジェクト全体を再設計することなく、個々の活動を内製、外部対応、共同対応の間で移行できます。ある仮想企業では、当初は顧客調査を外注し、その後に社内の調査対応能力を構築し、地域での検証だけに外部支援を利用し続けるかもしれません。別の企業では、その仕事が一時的であったり特定地域に限定されたりするため、専門家の関与を維持する場合もあります。成功を測る有益な基準は、どれだけの仕事が社内または社外にあるかではありません。その体制が顧客理解を守り、説明責任を支え、適切な根拠と対応能力に基づく意思決定を可能にしているかどうかです。
業務量と社内の対応力が変わったら、分担を見直す
内製業務と外部業務の分担は、恒久的な設計判断として扱うべきではありません。海外プロジェクトは、顧客理解の深化、対応能力の発展、運営上の要求の変化に応じて進化します。初期の検証段階に適した体制が、継続的な運用が始まると不適切になることもあります。同様に、小規模な社内チームを前提として構築された体制も、採用、人員再編、戦略的優先事項の変更後には再検討する価値があります。定期的な見直しは、外注化・内製化の判断を、異なる状況下で立てられた過去の前提ではなく、現在のニーズと結び付け続ける助けになります。見直しの目的は、変化そのものを正当化することではありません。既存の体制が依然として効果的な実行と意思決定を支えているかを確認することです。
その見直しは根拠に基づいて行うべきです。管理者は、どの活動に最も多くの調整工数がかかっているか、どこで承認が遅れているか、受け入れられた成果物が有益な意思決定につながっているかを確認できます。顧客理解の深化、プロジェクトの継続性、受入能力はいずれも実務的な判断材料となります。外部対応の成果が常に社内レビュー待ちになっている場合、制約は委託先ではなく組織内部にある可能性があります。社内チームが、今後構築する予定のない専門知見に繰り返し依存している場合は、外部関与を継続することが適切かもしれません。実際の業務パターンを確認することで、コストの前提や外注化・内製化モデルへの好みだけに左右される判断を避けられます。焦点はあくまで運営上の有効性と組織としての学習にあります。
人員の変化も、責任分担を再評価する理由になります。事業拡大の取り組みは、役割変更、昇進、人員の入れ替わりを経ながら継続することがあり、継続性の計画が重要になります。新しい担当者が責任を引き継ぐ際には、意思決定の経緯、未解決事項、裏付けとなる根拠にアクセスできる必要があります。見直しによって、責任の所在が依然として明確か、また記録によって後任者が過去の判断を理解できるかを確認できます。また、知識が一人の担当者や一つの外部関係先に集中しすぎているために脆弱になった活動を特定することもできます。こうしたリスクに応じて仕事の分担を調整することで、プロジェクト全体を再構築しなくても強靭性を高められます。
実務的な見直しは、多くの場合4つの問いに集約されます。誰が意思決定を担うのか。どの成果物を受け入れるのか。社内チームは現実的にどれだけの仕事を受け入れ活用できるのか。どのような条件で現在の体制を変更すべきなのか。これらの問いは、状況が変化しても有効な形でガバナンス、実行、対応能力を結び付けます。その答えは、さらなる外注化、社内責任の拡大、または共同対応の継続を支持する場合があります。重要なのは、仕事の分担が慣習的に引き継がれたものではなく、管理された選択であり続けることです。担当範囲、受入基準、受入能力、変更の判断条件を見直すことで、事業拡大の取り組みを現在の実態と将来のニーズに沿った状態に保てます。