

SASAL INSIGHT / DEEP DIVE
海外取引の支払条件:実務的な売掛金回収計画
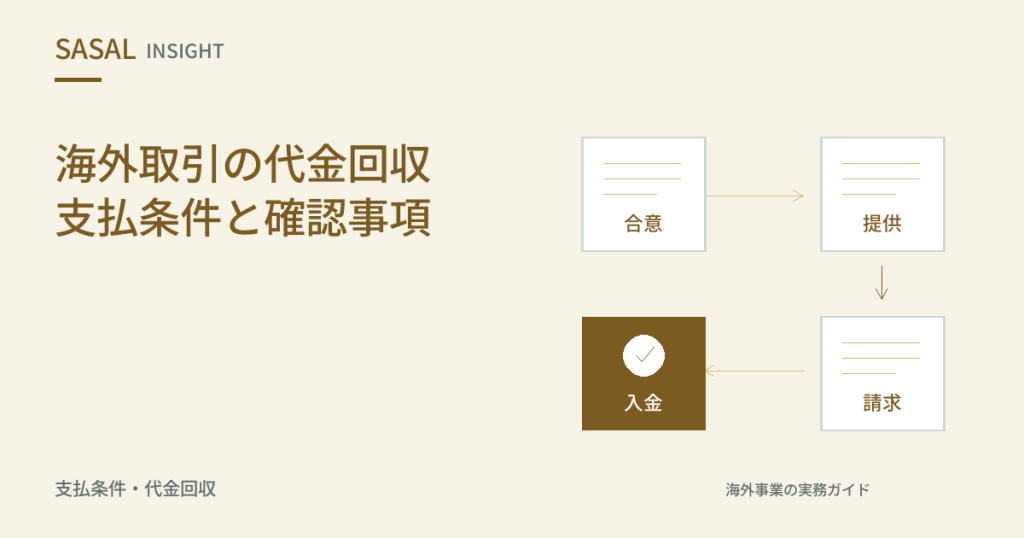
海外からの注文を受ける前に、初めて輸出を行う企業やサービス提供者は、納品がどのように検収につながり、検収がどのように請求書発行につながり、請求書がどのように現金回収につながるのかを確認する必要があります。実務的な売掛金回収計画では、契約当事者、支払者、承認プロセス、必要書類、想定される支払時期、未回収となる可能性のある金額、および支払いが遅延した場合に取れる対応策を特定します。目的は国別の法務や銀行実務に関する助言ではなく、商業上の計画立案です。業務開始前に責任範囲、マイルストーン、エクスポージャー上限、エスカレーション経路を整理することで、企業は回避可能な誤解を減らしながら、その注文が自社の資金余力や事業上の優先事項に適合するかを評価できます。
納品から回収までの流れから始める
最も有用な出発点は請求書そのものではなく、業務履行から入金までの一連の流れ全体です。注文を受ける前に、どの業務が納品されるのか、誰が完了を確認するのか、どのような証拠が必要なのか、いつ検収が行われるのか、そしてその後どのように請求書発行が行われるのかを特定します。回収上の問題の多くは、一方が検収は自動的に行われると考えている一方で、他方が審査プロセスを想定している場合に始まります。売掛金回収計画は、そのような前提を明確な手順へと変換します。このアプローチにより、双方が責任を理解し、納品後のタイミング、書類、業務引継ぎに関する不確実性を減らすことができます。
また、支払いが単一の出来事に依存するのか、それとも複数のマイルストーンに依存するのかも確認すべきです。納品後すぐに請求書発行へ進む案件もあれば、段階的な承認、設置確認、試験、または事務的な審査が必要な案件もあります。追加される各ステップは入金時期に影響を与える可能性があります。業務開始前にこれらのステップを記録しておくことで、供給者は運転資金の必要額をより現実的に見積もることができます。焦点は正確な日付を予測することではなく、業務履行と支払いを結び付ける一連の流れを理解することにあります。文書化された流れは、初期の協議で共有された非公式な期待に頼るよりも管理しやすい場合が多くあります。
仮想的な例として、あるサービス提供者が3か月間の業務に関する海外注文を受けたとします。顧客は支払い承認前に最終報告書を求めていますが、供給者は毎月の請求書発行を想定しています。どちらの期待も不合理ではありませんが、その食い違いはリスクを生みます。契約締結前に完了基準、検収責任、請求書発行のマイルストーンを文書化することで、双方は同じプロセスに従うことができます。供給者は予想される入金時期を把握でき、顧客は成果物について明確に理解できます。その結果、特定の法的仕組みや支払手段を前提とすることなく、より予測可能な回収経路が実現します。
有効な計画手法の一つは、納品から回収までの流れを、各引継ぎの責任者を特定した責任マップに変換することです。各ステップについて、開始のきっかけとなる事象、作成される証拠、次に対応すべき担当者またはチーム、そしてプロセスを継続するための条件を記録します。この作業によって、商談中には見落とされがちな隠れた依存関係が明らかになることがあります。例えば、検収が顧客のレビュー会議に依存していたり、請求書提出が別部門によって発行される発注番号に依存していたりする場合があります。仮想的な供給者は、コンサルティング業務について、ドラフト成果物の提出、顧客レビュー、検収確認、請求書発行、顧客内部承認、支払処理を、一つの出来事としてではなく別々の段階として整理することができます。そのうえで経営陣は、どの段階がタイミングに最も影響しそうか、必要なときに裏付け記録が利用できるかを検討できます。このマップの価値は正確性ではなく可視性にあります。チームはどこで遅延が発生し得るか、また現金回収前にどの対応が必要かについて共通理解を得られます。流れが事前に文書化されていれば、タイミングに関する前提が一般的な期待ではなく観察可能な業務ステップに結び付けられるため、予測に関する議論もより実務的になります。
- 納品合意された範囲に従って業務または商品が提供されます。
- 検収顧客が合意されたプロセスと証拠に基づいて完了を確認します。
- 請求書発行請求書および必要な補足書類が提出されます。
- 回収支払いが処理され、入金が確認されます。
実際に支払い責任を負う主体を確認する
海外取引の注文には複数の関連組織が関与することがあり、支払者の特定が重要になります。商品やサービスを受け取る企業が、契約締結者、請求書受領者、または送金者と同一とは限りません。注文を受ける前に、契約主体、請求先主体、および送金主体を確認してください。書類ごとに異なる名称が記載されている場合は、それらの主体同士の関係を明確にします。売掛金回収計画は、支払い責任を業務開始前に理解しておくことで、支払遅延後に調査する場合よりも強固なものになります。
業務担当チームは納品の詳細に注目しがちで、組織構造を見落とすことがあります。しかし、責任範囲が不明確な場合、回収はより困難になります。契約当事者の正式名称を確認し、その組織を拘束する権限を持つ者を確認し、請求書承認を管理する担当者を記録してください。これらの手順が支払いを保証するわけではありませんが、情報に基づく商業上の意思決定を支援します。組織内の役割を明確にすることで、人員交代があった場合の混乱も軽減されます。供給者が支払い義務に関連する主体と適切な連絡先を特定できれば、将来のやり取りも容易になります。
仮想的な例として、買い手がサービスを受ける地域子会社を紹介し、一方で親会社が商業条件について協議しているとします。供給者は親会社が支払うと考えます。しかし後になって、請求書がこれまで明確に特定されていなかった別の主体に転送されます。実務的な売掛金回収の確認では、各主体がどのようにつながっているのか、どの組織が契約するのか、どの組織が請求書を受け取るのか、どの組織が送金するのかを確認します。受注前にこれらの質問に答えておくことで、責任の所在を明確にし、前提ではなく一貫した情報に基づいてエクスポージャーを評価できるようになります。
書類上の名称を特定するだけでなく、取引に関与する各組織の商業上の役割を比較することも有益です。実務的な確認では、誰が納品の利益を受けるのか、誰が購買権限を持つのか、誰が請求書を受け取るのか、そして実際に誰が資金を送金するのかを確認する場合があります。一つの主体が複数の役割を担う場合は事務管理が簡素になる可能性があります。異なる主体が異なる役割を担う場合は、契約を行う前に追加の確認が適切かもしれません。例えば、地域の事業会社がサービスを受け、調達主体が発注書類を発行し、財務機能が支払いを管理するという仮想的な体制を考えてみてください。これらの構造はいずれも必ずしも問題ではありませんが、それぞれ早期に確認すべき疑問点を生じさせます。チームは主体間の関係、想定される連絡窓口、請求書提出時に必要となる承認を記録できます。この情報は、長期プロジェクト中に人員が交代した場合の継続性確保にも役立ちます。数か月後に支払いに関する問題が発生した場合でも、担当者はメールのやり取りから再構築するのではなく、文書化された構造を参照できます。目的は企業グループを徹底的に調査することではありません。むしろ、営業、業務、財務の各機能において、契約、請求書発行、送金に関する責任が一貫して理解される程度の明確さを確保することにあります。
権限と組織の準備状況を確認する
支払い計画は、供給者が顧客組織内でどのように意思決定が行われるかを理解している場合に、より強固なものになります。担当者との有望な協議が、そのまま最終承認権限を意味するとは限りません。注文を受ける前に、商業上の約束を承認する者、購買を承認する者、および支払いのための請求書を承認する者を特定してください。意思決定者を理解することで、実際のスケジュールを見積もりやすくなります。また、合意された条件が後になって組織内部で異議を唱えられる可能性も低減します。目的はすべての内部プロセスを調査することではなく、関与する人々が協議中の約束を支えられる立場にあるかを理解することです。
権限は契約時だけでなく回収時にも重要です。ある企業には取引を支持する熱心なプロジェクト推進者がいても、支出や契約上の義務を承認する権限を持たない場合があります。承認経路を明確にすることで、調達審査、予算確認、経営承認などの追加要件が明らかになることがあります。これらの要因は検収、請求書発行、支払いのタイミングに影響します。売掛金回収計画に組み込むことで、現実的な期待を形成できます。また、取引の履行と回収を担当する営業、業務、財務チーム間のコミュニケーションも支援します。
仮想的な例として、顧客担当者が一定期間内に支払いが行われると口頭で確認したとします。しかし後になって、財務承認が取得されておらず、調達部門が追加書類を要求していることが判明します。問題は必ずしも不誠実さではなく、権限に関する理解不足かもしれません。意思決定者と承認段階を事前に特定することで、供給者はそれらのステップを計画に組み込むことができます。その結果としてのスケジュールは当初の期待と異なるかもしれませんが、非公式な前提ではなく、既知の組織プロセスに基づくものになります。
実務的な手法の一つは、影響力と権限を区別することです。プロジェクトを推進する人物は非常に協力的で、業務の成功に不可欠である場合がありますが、それでも購買承認や資金支出の権限を持たないことがあります。そのため、協議の際には、誰が推奨し、誰が承認し、誰が各重要な意思決定を実行するのかを確認できます。仮想的なソフトウェアサービス提供者は、部門管理者が供給者を選定し、調達部門が購買要件を確認し、財務部門が支払処理を承認することを知るかもしれません。この流れを理解することで、提供者は意思決定が組織内をどのように進み、その過程でどのような書類が求められる可能性があるかを見積もれます。同じアプローチは自社内部にも適用できます。企業は顧客側の承認に注目する一方で、自社の価格承認、エクスポージャー上限、リソース投入に関する承認要件を見落とすことがあります。双方のプロセスを記録することで、どこで審査待ちによる停滞が生じ得るかをチームが理解でき、計画の質が向上します。その結果、より現実的なスケジュールとなり、業務開始後の予期しない事態も減少します。権限マッピングの目的は官僚的な手続きを増やすことではありません。むしろ、商業上の期待と関係組織内の実際の意思決定経路を一致させることで、後になって不十分と判明する前提に基づいて業務計画が作られる可能性を低減することにあります。
- プロジェクト推進者取り組みを支援し、業務上のニーズを調整します。
- 承認者内部プロセスに従って意思決定を承認します。
- 財務部門書類を確認し、支払処理を進めます。
支払時期を議論する前に検収を定義する
支払時期は、検収が定義されるまで意味のある評価ができません。顧客が検収後に速やかに支払う意向を持っていても、検収に関する認識の相違によって手続きが大幅に遅れることがあります。受注前に、何をもって完了とするのか、誰が成果物を確認するのか、どのような証拠が必要なのかを定めておきます。検収には、テスト、納品確認、レビュー会議、または書類提出が含まれる場合があります。どのような方法を採用する場合でも、双方にとって明確に記載することが有益です。共通の定義は、履行と請求の間に実務的な橋渡しを作り、義務が果たされたかどうかに関する不確実性を減らします。
検収手続きは、日常業務の中で実行可能なものであるべきです。承認体制が過度に複雑だと、関係が良好であっても不要な遅延を生む可能性があります。必要な書類、レビュー、承認を双方が効率的に完了できるかを検討してください。実務的な売掛金計画では、各段階の責任者と想定期間を明確にします。これにより、業務チームは納品前に必要な記録を準備できます。検収要件が事前に理解されていれば、回収活動は、作業完了後に避けられたはずの手続き上の認識違いを解消することではなく、実行そのものに集中できます。
仮想的な例として、ある供給者が技術サービスを提供し、プロジェクトは完了したと考えているとします。一方で顧客は、完了を認める前に正式な承認会議を期待しています。どちらもその要件を文書化していませんでした。その結果、日程調整が行われる間、請求書発行は延期されます。もし検収基準が事前に合意されていれば、その承認手順をプロジェクト計画に組み込むことができたでしょう。重要なのは、どちらの方法が優れているかではなく、支払計画は完了をどのように認識するかについての明確で共有された理解に依存するということです。
検収を定義する際には、複雑さよりも具体性の方が有用なことが多くあります。推奨される方法の一つは、合意された作業が完了したかどうかを判断するために第三者が確認する証拠を特定することです。取引内容によっては、その証拠として納品記録、試験結果、会議議事録、設置完了確認、または署名済みの確認書などが考えられます。重要なのは、検収が認められる実務的な根拠を双方が理解していることです。技術サポートサービスに関する仮想的なプロジェクトでは、指定された報告書が提出され、予定された会議でレビューされた時点で完了とみなすことで当事者が合意する場合があります。検収を確認可能な事象と結び付けることで、業務チームは完了後に証拠を探すのではなく、作業の進行に合わせて記録を準備できます。もう一つの検討事項は時期です。レビュー期間が想定される場合、その期待を文書化することで、いつ請求を行うべきかについての誤解を防ぐ助けになります。明確な検収基準は、営業担当者、プロジェクトマネージャー、財務担当者が同じ基準を参照できるため、社内調整にも役立ちます。このアプローチは特定の法的仕組みを必要とするものではありません。単に、回収プロセスが始まる前に、何をもって成功裏の完了とするのか、そしてその結論をどのように伝達するのかについて、共有された業務上の理解を作るものです。
請求書要件を計画に組み込む
請求書はしばしば事務書類として扱われますが、回収において中心的な役割を果たします。海外からの注文を受ける前に、請求書の要件、提出方法、添付書類、関連する期限を確認してください。顧客は、発注書番号、検収記録、または特定の書式を要求する場合があります。これらの要件は、請求書が社内でどれだけ迅速に処理されるかに影響します。売掛金計画にこれらを組み込むことで、不完全な書類による遅延を防ぐ助けになります。また、後から記録を再構築しようとするのではなく、納品中に必要な資料を収集できるようになります。
目的は過度な書類作成ではありません。むしろ、請求書が当事者間で既に合意された手続きと一致していることを確保することです。見積書、契約書、検収記録、請求書の整合性が取れていれば、事務的な争いが生じる可能性は低くなります。書類同士が一致していれば、社内関係者は何が提供され、なぜ支払いが必要なのかを確認しやすくなるため、支払審査も円滑に進むことが多くなります。そのため、実務的な計画では、請求をプロジェクト遂行から切り離された独立した財務業務として扱うのではなく、文書要件を業務上の節目と直接結び付けます。
仮想的な例として、供給者が一つのマイルストーンを完了し、直ちに請求書を発行したとします。しかし顧客は、必要な検収書類が不足しているため処理を拒否します。その結果、記録を収集している間に支払時期が後ろ倒しになります。より強固な売掛金管理プロセスでは、当初から必要書類を特定し、それらを作成する責任者を定めます。そうすることで、供給者は顧客の手続きに適合した請求書を準備できます。これは回収を保証するものではありませんが、事務面での準備状況を改善し、完了から請求、支払審査までの間に発生する回避可能な遅延を減らします。
請求書作成は、必要書類を業務終了時にまとめて集めるのではなく、履行期間中を通じて収集しておくことで容易になります。実務的な方法として、将来の請求書を裏付けると見込まれる記録を保管する取引ファイルを作成することが挙げられます。マイルストーンが完了するたびに、チームは検収の証拠、発注書番号、納品確認書、その他合意された資料をそのファイルに追加できます。請求時には、必要な情報の多くが既に整理されています。複数の段階にわたってサービスを提供する仮想的な供給者を考えてみてください。最終週まで書類の取りまとめを待つのではなく、プロジェクトチームは各マイルストーンの完了を記録し、裏付け資料を一貫した場所に保管します。その後、財務担当者は提出前に請求書が合意された手続きと一致していることを確認できます。この方法は、不足している項目を早期に発見するのにも役立ちます。必要な記録が作成されていない場合、関係者がまだ積極的に関与している段階で問題に対処できる可能性があります。一貫性も同様に重要です。請求書に記載される内容は、見積書、契約書、検収記録で既に使用されている用語やマイルストーンと対応している必要があります。書類が同じ取引を同じ参照情報で説明している場合、事務的な審査はより効率的に進むことが多くあります。その結果、請求は作業完了後に行う別個の業務ではなく、納品管理の延長として機能するようになります。
支払時期と資金拘束額を合わせて評価する
支払時期は、未回収のまま残る可能性のある金額と併せて評価する必要があります。回収期間が長くても、小規模な取引であれば管理可能な場合がありますが、大規模な取引では難しくなることがあります。受注前に、プロセスの各時点でどの程度の金額が未払いとして残る可能性があるかを見積もってください。そのうえで、その資金拘束額を利用可能な資金や他の義務と比較します。この分析は、その取引が業務遂行能力に適合しているかを判断する助けになります。目的は、支払いが遅れる条件をすべて拒否することではなく、より広い事業環境の中で時期と資金拘束額がどのように相互作用するかを理解することです。
異なる支払構造は、異なる運転資金上の負担を生み出します。前払い、納品後払い、分割払いはいずれも、納品に要する労力との関係で、資金が事業に入る時期に影響を与えます。最も適した方法は、取引内容と企業の状況によって異なります。そのため、売掛金計画は思い込みではなく可視性に重点を置きます。最大の未回収額と予想される期間を見積もることで、意思決定者は資源への潜在的な負担をより明確に把握できます。この情報は、機会と財務能力の両方を考慮したバランスの取れた商業上の意思決定を支援します。
仮想的な例として、二つの海外案件が同程度の売上を生み出すとします。一方は請求前に大規模な履行を必要とし、もう一方はより早い段階で請求できるマイルストーンを含んでいます。両方の顧客が魅力的に見える場合でも、企業は資金余力との適合性が高い方を選ぶかもしれません。この判断は、必ずしもリスク回避だけに基づくものではありません。むしろ、未回収残高が業務にどのような影響を与えるかを理解した結果です。時期と資金拘束額を合わせて整理することで、経営陣は予想売上額だけに注目するのではなく、実務的な財務上の観点から案件を比較できます。
有用な比較方法の一つは、最終的な請求額だけを見るのではなく、取引の複数の時点における資金拘束額を評価することです。経営陣は、各納品マイルストーンの後にどの程度の未回収残高が存在し得るのか、そしてそれが利用可能な資源と比べてどうなのかを検討できます。これにより、運転資金上の負担についてより詳細な見通しが得られます。段階的な納品を伴う仮想的な案件では、作業の進行に伴って資金拘束額が徐々に増加し、その後、請求と回収によって減少するかもしれません。一方、別の案件では、請求書を発行できるようになる前に、より大きな未回収残高が積み上がる場合があります。こうしたパターンを並べて見ることで、資金拘束が発生する時期が可視化されるため、意思決定の質を高めることができます。この分析は、代替的な構造についての協議にも役立つ場合があります。提案された条件によって生じる未回収残高が受け入れにくい水準に見える場合、当事者は異なる請求マイルストーンや納品順序が業務遂行能力により適合するかどうかを検討できます。目的は、資金拘束を完全になくすことではありません。商業活動では、ある程度の未回収残高を受け入れる必要があることが一般的です。むしろ目標は、資金拘束が時間とともにどのように発生するのかを理解し、他の義務や優先事項を引き続き満たしながら、その負担を企業が支えられるかどうかを判断することです。
- 低い資金拘束額未回収残高が小さいほど、時間の経過にわたって支えやすい場合があります。
- 長い回収期間回収期間の長期化は資源計画に影響を与える可能性があります。
- マイルストーン構造異なる請求時点は、納品期間中の資金拘束パターンを変化させます。
与信を拡大する前に買い手を評価する
納品が支払いより先に行われる場合、供給者は与信リスクに関する商業上の判断を行っています。その判断は、買い手に関して入手可能な情報に基づいて行われるべきです。関連する検討事項には、組織としての実在性、支払い履歴、財務情報、取引規模、および主要な連絡担当者の権限が含まれます。目的は確実性を得ることではありません。むしろ、企業は提案されている与信リスクが妥当な範囲かどうかを判断するために十分な情報を収集します。体系的な評価は、支払いに関する検討が遅れたために、経営陣の意図を超えて約束事項が拡大してしまう状況を防ぐのに役立ちます。
評価は実務的な限度額と結び付けるべきです。情報は、ある時点でどれだけの価値が未回収のまま残り得るかという判断に役立つときに最も有用になります。自社の許容できる与信リスクの上限を理解している企業は、機会をより一貫して評価できます。これはすべての顧客を同じように扱うことを意味するものではありません。むしろ、把握している情報と文書化された根拠に基づく意図的な判断を促します。評価を与信リスク計画と結び付けることで、営業、業務運営、財務の各チームが受注を評価する際に同じ前提を参照できるため、社内コミュニケーションも改善されます。
仮想的な例として、供給者が新規の海外顧客から大口の初回注文を受けたとします。この機会は魅力的に見えますが、支払い実績に関する利用可能な情報は限られています。経営陣は潜在的な売上だけに注目するのではなく、納品期間中にどれだけの金額が未払いのまま残る可能性があるかを評価します。そのうえで、その金額が自社の資源や他の選択肢と照らして適切かどうかを検討します。この方法は将来の支払い行動を予測するものではありません。単に、商業上の判断を利用可能な情報と定義された未回収リスク許容度に合わせるものです。
新たな機会に対して与信を拡大する前に、同じ評価項目を適用することで評価の一貫性は高まります。企業は一般的な印象に頼るのではなく、自社が重要と考える情報を特定し、その枠組みに照らして各取引を評価できます。ガイダンスで挙げられている例には、買い手の組織としての実在性、支払い履歴、利用可能な財務情報、取引規模、および主要な連絡担当者の権限が含まれます。仮に新規顧客から注文を受けた輸出業者であれば、それらの要素を、履行期間中に未回収のまま残る可能性のある金額と比較することができます。この作業は結果を確実に予測することを目的としていません。むしろ、検討中の与信リスクが利用可能な情報に対して適切な水準かどうかを経営陣が判断するのに役立ちます。また、追加の確認によって判断への信頼性を高められる領域を明らかにする場合もあります。社内コミュニケーションにも利点があります。営業、業務運営、財務の各チームが機会について協議する際、個人的な推測ではなく文書化された評価基準を参照できます。これにより、提案された取引条件を承認、修正、または見送るための、より透明性の高い基盤が形成されます。時間の経過とともに、顧客関係、取引規模、納品モデルが案件ごとに異なっていても、類似の機会を類似の観点で評価できるため、体系的な評価プロセスは一貫性の向上を支援します。
交渉を活用して価値と回収の均衡を図る
支払い条件は他の商業条件と切り離して議論されることが少なくありませんが、価値全体を一つのパッケージとして捉えた方が交渉は生産的になる場合があります。支払い時期、数量、納品方法、サービス範囲、その他の約束事項は、双方が受け入れ可能と考える内容に影響を与える可能性があります。そのため、実務的な債権管理計画では、支払い時期がより広範な事業上の目標とどのように関係するかを検討します。目的は単独の条件を最大化することではありません。むしろ、双方がそれぞれの優先事項や運営上の制約に対応しながら、持続可能な履行を支える組み合わせを模索します。
準備は不可欠です。交渉を始める前に、どの条件が固定されているのか、どの条件が交渉可能なのか、そしてどの条件が社内承認を必要とするのかを明確にします。この整理によって、納品能力や財務的許容範囲を超える約束を防ぎやすくなります。また、協議中に提案内容が変わった場合でも、一貫した意思決定を促します。そのうえで、支払い時期を納品に必要な労力、資金需要、資源配分と併せて評価できます。これらの要素を総合的に考慮することで、価格や回収時期だけに注目するよりも、取引の実現可能性をより包括的に把握できます。
仮想的な例として、顧客が支払い時期の後ろ倒しを求める一方で、注文量、スケジュール、またはサービス範囲の調整には応じる意思があるとします。供給者は単一の条件に反応するのではなく、提案全体を評価します。状況によっては、修正後の組み合わせの方が当初案より実行しやすい場合があります。一方で、運営上の要件に適合しない場合もあります。重要なのは、支払いに関する協議をより広い商業的枠組みの中で行うことです。その視点によって、各条件を個別に交渉していた場合には見えなかった選択肢が明らかになることがあります。
交渉は、それぞれの譲歩を対応する利益と結び付けて検討することで、単独で議論するより効果的になることがよくあります。ガイダンスでは、当事者間で交換される価値全体のパッケージを考慮することの重要性が強調されています。実務的な方法として、顧客の優先事項を特定し、それを供給者が持続可能な形で提供できる内容と比較します。仮想的な協議では、顧客が社内予算のサイクルを理由に支払い時期の後ろ倒しを求めるかもしれません。供給者はその要望だけに注目するのではなく、納品スケジュール、注文量、サービス範囲、その他の商業条件と併せて評価できます。そのうえで経営陣は複数の提案パッケージを比較し、どの組み合わせが納品能力や資金計画に最も適しているかを評価できます。もう一つ有用な手順は、交渉開始前に社内の境界条件を定めることです。チームは固定条件と、交渉可能な条件、あるいは追加承認が必要な条件を区別できます。この準備によって、より広い運営上の影響を考慮しないまま、圧力の下で約束が行われるリスクを低減できます。また、複数の担当者が顧客とやり取りする場合でも一貫性を保つのに役立ちます。取引全体を通じて双方が何を提供し何を受け取るのかを検討することで、交渉は単一の条件を巡る議論ではなく、優先事項の均衡を図るプロセスになります。このような広い視点は、支払い時期だけを検討していた場合には見えなかった実行可能な取り決めを明らかにすることがあります。
条件を業務全体で一貫して文書化する
見積書、契約書、検収プロセス、請求計画、および業務手順を別々の記録としてではなく、一つの債権管理ワークフローの構成要素として扱うことで、条件を業務全体で一貫して文書化します。受注を受ける前に、回収に影響する主要な事項を比較してください。これには、業務範囲、納品マイルストーン、検収要件、請求マイルストーン、支払い時期、責任を持つ担当者、および合意済みの通貨や送金手数料の取り決めが含まれます。目的はすべての文書を一語一句同じ内容にすることではなく、各チームが同じ前提に基づいて行動できるようにすることです。有効な社内レビューとして、業務運営、財務、およびアカウント管理の担当者が、それぞれ自分の業務で使用する文書だけを読んだ場合に同じ結論に達するかを確認できます。責任や時期について文書ごとに異なる結論になる場合は、通常、履行開始前に明確化が必要です。
変更には規律あるプロセスが必要です。なぜなら、債権管理計画は交渉や履行の過程で変化することが多いためです。日程変更、業務範囲の調整、支払い条件、更新条件、または終了条件の変更は、実際に担当者が使用する文書や手順に記録されるべきです。代替案を比較する際、経営陣はその変更が単にスケジュールに影響するだけなのか、それとも検収、請求、未回収リスクにも影響するのかを検討できます。この区別は、どのチームに更新情報や承認が必要かを判断する助けになります。正確な記録は、人員が入れ替わった場合でも継続性を支えます。新しい従業員が、非公式な説明に頼ることなく、納品から回収までの合意された流れを理解できるためです。そのため文書化は、合意条件の記録であるだけでなく、運営管理の手段としても機能し、古い前提ではなく最新の情報に基づいてチームが意思決定を調整するのに役立ちます。
仮想的な例として、供給者と顧客が資金繰りの必要性について協議した結果、最終請求一回方式からマイルストーンごとの請求方式へ変更することで合意したとします。アカウントマネージャーは会議記録を更新しましたが、見積書、業務手順、および請求スケジュールは変更されていません。業務運営チームは引き続き一度の検収を前提に計画し、財務チームは複数回の請求マイルストーンを想定します。最初のマイルストーンが完了した際、請求書を発行すべきかどうかについて社内で意見が分かれます。より適切なプロセスでは、影響を受けるすべての文書を照合し、関連記録を更新し、必要な承認を取得したうえで、変更内容を納品担当者および財務担当者へ伝達します。一貫性が回収を保証するわけではありませんが、取引全体を通じて検収、請求、およびフォローアップ活動が同じ合意済みの商業的枠組みに基づいて行われることを支援します。
追加の安全策として、実施期間中に定期的な文書整合性レビューを設けることが挙げられます。開始時点で条件が一致していても、履行中に導入された変更によって、業務記録と商業文書の間に徐々に不整合が生じる可能性があります。推奨される方法の一つは、主要なマイルストーンごとに定期確認を予定し、現在の手順を最新の合意条件と照らし合わせることです。仮想的なプロジェクトでは、業務範囲の調整によって案件全体の目的は変わらないまま、納品順序が変更される場合があります。関連する検収や請求の記載が更新されなければ、後にチームごとで責任の解釈が異なる可能性があります。整合性レビューは、そのような問題が回収活動に影響する前に発見するのに役立ちます。プロセスは簡潔なもので構いません。現在の業務範囲、検収方法、請求マイルストーン、支払い時期、および責任者を確認し、承認済みの変更を担当者が実際に使用する文書へ記録します。この方法は、複数の部門が顧客対応に関与する場合に特に有効です。参加者がそれぞれの責任に集中するにつれて、情報が時間とともに乖離することがあるためです。一貫した文書管理は継続性を支え、より正確な予測を可能にし、回収に関する問題が発生した際に複数の情報源から取引履歴を再構築しなければならない可能性を低減します。実務上は、納品後に誤解を修正するよりも、整合性を維持する方が容易であることが少なくありません。
通貨および送金に関する考慮事項を計画する
通貨および送金に関する考慮事項は、請求書に表示されている通貨だけでなく、取引に影響するすべての通貨を整理することで計画します。注文を受ける前に、見積通貨、想定される支払通貨、および主要な費用が発生する通貨を特定します。そのうえで、見積の有効性に関する前提、契約通貨の選択、および合意された価格調整条項を比較し、見積時から入金時までの間に手元資金がどのように変動し得るかを経営陣が理解できるようにします。目的は予測ではなく可視化です。受取通貨と費用通貨が異なる場合、為替レートの変動によって、支払い受領後に利用可能な金額が影響を受ける可能性があります。実務的なレビューでは、合意済みの構造を維持することや金融機関を通じて提供される手段を検討することを含め、利用可能な選択肢を比較できますが、異なる方法には異なる条件や費用が伴う可能性があり、それらを資金計画に反映する必要があることを認識することが重要です。
送金手続きについても同様の注意が必要です。なぜなら、回収のタイミングや実際の受取額は、資金が支払者から供給者へ移動する方法によって影響を受ける可能性があるためです。協議の際には、合意された送金手数料、必要書類、支払期限、および資金処理に必要な実務手順を確認します。契約当事者、請求書発行主体、送金主体が同一組織でない場合は、それらの役割が支払プロセスとどのように関係するかを明確にし、業務チームと財務チームの前提が一貫するようにします。実用的な社内チェックリストには、誰が送金するのか、どの通貨での支払いが想定されているのか、どのような控除が受取額に影響し得るのか、そして支払状況をどのように確認するのかを記録できます。目的は特定の銀行サービスを推奨することではなく、想定上の取引構造ではなく、実際に交渉されている取引構造を資金計画に反映させることです。
仮想的な例として、サービス提供者が顧客の希望する請求通貨である通貨Aで見積を提示する一方、人件費や外注費の大部分は通貨Bで支払われるケースを考えます。注文は受諾され、業務は完了し、検収も計画どおりに行われ、支払いも合意した期日に到着します。それでも、回収後に手元に残る金額は、見積から支払いまでの期間中に受取通貨と費用通貨の関係が変化したため、当初の計画前提と異なる結果になる可能性があります。受諾前に実施された体系的なレビューは不確実性をなくすことはできませんが、契約通貨、見積前提、および価格調整条項を予想費用と比較することができます。その結果、経営陣はその取引が全体的なエクスポージャーおよび資金計画の枠組みの中で引き続き適切かどうかを評価できます。
為替および送金に関する考慮事項を独立した財務テーマとしてではなく、より広範な資金予測の一部として扱うことで、通貨計画を強化できます。実務的なレビューでは、想定される入金時期と主要な費用発生時期を比較し、そのうえで異なる通貨が交差する箇所を特定できます。仮想的な取引では、顧客からの支払いはある通貨で予定されている一方、仕入先、従業員、または下請業者への支払いは別の通貨で行われる場合があります。その後、経営陣は見積や契約に反映された取引前提が、受諾から回収までの期間にわたって適切かどうかを評価できます。本ガイダンスでは、合意済みの構造を維持することや金融機関を通じて利用可能な手段を検討することを含め、企業が代替案を比較できることに触れており、異なる選択肢には異なる条件や費用が伴うことを認識するよう求めています。送金に関する考慮事項も同様の方法で見直すことができます。チームは、誰が送金するのか、どのような書類が必要となる可能性があるのか、そして送金後に支払状況をどのように確認するのかを記録できます。こうした運用上の詳細は、顧客が期限どおりに支払う意図を持っている場合でも、資金計画に影響を与える可能性があります。通貨、送金、およびエクスポージャーに関する情報をまとめることで、取引のより完全な全体像を把握できます。その結果は将来の結果に対する確実性ではなく、回収予測および資源計画を支える前提について、より明確な理解を得ることです。
実務的なエスカレーション経路を作成する
実務的なエスカレーション経路は、遅延が発生する前にマイルストーンと連動した対応を定義することで作成します。まず、通常の支払フォローアップを担当する者、裏付け資料を確認する者、そして予定日を過ぎた場合に経営陣を関与させる権限を持つ者を特定します。各段階で確認すべき情報として、検収記録、請求書の状況、合意済みの期限、および顧客からのフィードバックなどを記録します。これにより、議論を売掛金計画ですでに確認された事実に集中させることができます。エスカレーション経路では、コミュニケーション手段や期待される対応責任も明確にし、担当者が重複対応したり問題を放置したりしないようにする必要があります。目的は未払いを前提とすることではありません。疑問が生じた際に、企業が一貫して対応し、未回収エクスポージャーの可視性を維持し、社内責任の混乱を避けることです。
有効なエスカレーション体制では、運用上の問題とより広範な商業上の判断を区別します。書類不足、請求書提出の誤り、未解決の検収要件などの事務的な問題については、直ちに上級意思決定者を関与させることなく迅速なフォローアップが必要な場合があります。一方で、繰り返される約束不履行や、以前に合意したスケジュール変更の要請といったより重大な懸念については、経営陣によるレビューが妥当な場合があります。注文を受ける前に、どのような情報が次の段階への移行を引き起こすのか、そして対応を決定する権限を誰が持つのかを定めておきます。事前に選択肢を比較することは有益です。例えば、事実確認後にスケジュールを修正するという選択肢もあれば、状況が明確になるまで追加作業を停止するという選択肢もあります。修正、一時停止、および辞退を利用可能な選択肢として維持することで、問題が進行する中での場当たり的な反応ではなく、慎重な意思決定を支援できます。
仮想的な例として、供給者がプロジェクトのマイルストーンを完了し、請求書を発行したものの、予定された支払期日になっても入金がないケースを考えます。顧客は、社内承認手続きの一段階が未完了であると説明します。責任分担が事前に文書化されていたため、財務担当者は検収の証拠を収集し、アカウントマネージャーは顧客が提示した修正後のスケジュールを確認し、経営陣は未回収エクスポージャーの概要報告を受けます。その後、チームはプレッシャーの中で新たな手順を作るのではなく、合意済みのエスカレーション計画に照らして利用可能な対応策を比較します。説明に信頼性があるように見える場合、企業は進捗を監視し予測を修正することがあります。情報が依然として不明確な場合には、疑問点が解消されるまで追加の約束や作業を停止することを経営陣が検討する場合があります。この方法は回収を保証するものではありませんが、遅延を追跡し、状況の変化を評価し、回収プロセス全体を通じて一貫したコミュニケーションを行うための体系的な方法を提供します。
エスカレーション経路は、誰が行動するかだけでなく、各エスカレーションにどのような情報を添付すべきかを定義している場合に最も有効です。支払いのマイルストーンが達成されなかった場合、意思決定者は大量のやり取りよりも簡潔な事実の要約を必要とすることがよくあります。実務的な枠組みには、関連する検収状況、請求書の詳細、合意済みのスケジュール、顧客とのコミュニケーション、および現在の未回収エクスポージャーを含めることができます。こうした情報を一貫した形式で提供することで、経営陣は状況をより効率的に比較し、追加対応が必要かどうかを判断できます。仮想的な供給者は、回収活動が行われるたびに更新される簡単な状況記録を維持することができます。問題が通常のフォローアップから経営陣レビューへ進展した場合でも、主要な事実はすでに整理されています。もう一つの考慮事項はフィードバックです。遅延が解消された後、チームは何が起きたかを振り返り、将来の売掛金計画を調整すべきかどうかを検討できます。例えば、同じ補足書類の要求が繰り返される場合、それは書類要件をプロセスのより早い段階で明確化すべきことを示している可能性があります。このように、エスカレーションは短期的な目的と長期的な目的の両方を果たします。現在の回収に関する課題への対応を支援すると同時に、受諾手順、請求実務、またはエクスポージャーに関する判断に活用できるパターンを特定することで、将来の計画改善にも役立ちます。
- 監視マイルストーン、請求書、および予定支払日を追跡します。
- 確認事実、書類、および顧客からのフィードバックを確認します。
- 対応合意済みの経路に基づいて適切な対応を実施します。
- 改善繰り返し発生する問題が特定された場合は計画前提を更新します。
解決済みの問題から得られた教訓を将来の取引計画に反映します。
相談および社内レビューに向けて準備する
外部の法律、銀行、または専門家の助言を求める前に、提案されている取引の明確な社内要約を作成します。契約当事者、支払者の詳細、検収プロセス、請求要件、支払時期、通貨、未回収エクスポージャーに関する前提、およびエスカレーション方針を含めます。簡潔な要約があれば、助言者は関連する質問に効率的に集中できます。また、社内関係者が重要な情報の欠落を評価する助けにもなります。準備を行うことで、参加者は交渉に関する断片的な記憶に頼るのではなく、文書化された前提を確認できるため、議論の質が向上します。
有用なワークシートは、情報を実務的なカテゴリごとに整理できます。誰が署名するのか、誰が支払うのか、誰が検収を承認するのか、どの書類が必要なのか、いつ請求書を発行するのか、そして各段階でどの程度の未回収額が残る可能性があるのかを記録します。そのうえで、未解決の質問を特定します。このプロセスによって、正式な約束を行う前に対処できる抜け漏れが明らかになることがよくあります。その結果は回収成功の保証ではありません。むしろ、受諾前にさらに検討が必要な可能性のある領域を含め、取引についてより明確に理解できるようになります。
仮想的な例として、初めて輸出を行う企業が取引概要を作成した結果、送金主体が未確認であり、検収基準が依然として非公式であり、請求書に必要な書類要件が不明確であることを発見したとします。こうした発見は、顧客や助言者との協議に向けた焦点の定まった議題を生み出します。業務開始前に未解決の疑問を解消することで、その企業は代金回収の計画を強化し、意思決定の質を向上させます。整理した取引概要を専門家との相談に持参すれば、取引計画に残る課題を順序立てて確認できます。
社内レビューは、確認済みの情報と未解決の質問を区別することで、より効果的に行うことができます。取引要約を作成する際、経営陣は確定した事実、前提、および未解決事項のための別々のセクションを設けることがあります。この構造により、参加者は正式な約束を行う前に最も注意を要する領域に集中できます。仮想的な輸出案件では、契約当事者や提案された支払時期はすでに確認済みである一方、検収要件や送金主体の詳細は依然として不明確である場合があります。そのような形式で情報を提示することで、助言者や社内関係者は確定済みの論点を再検討するのではなく、不足している部分に集中できます。また、この要約は取引のさまざまな要素がどのようにつながっているかを示すことで、意思決定を支援することもできます。例えば、未解決の検収プロセスは請求時期に影響し、それがさらにエクスポージャー計画に影響する可能性があります。こうした関係をまとめて確認することは、議論の質を向上させることがよくあります。もう一つの利点は継続性です。交渉が長期間にわたる場合でも、この要約は新たな情報が得られるたびに更新できる最新の参照資料となります。相談の時点では、参加者は背景事情の再構築に費やす時間を減らし、選択肢の評価により多くの時間を使うことができます。その結果、文書化された商業上の前提と明確に特定された質問に基づく、より整理されたレビューのプロセスが実現します。