

海外進出の支援会社、いつ見直す?年商・事業段階・社内体制で考える
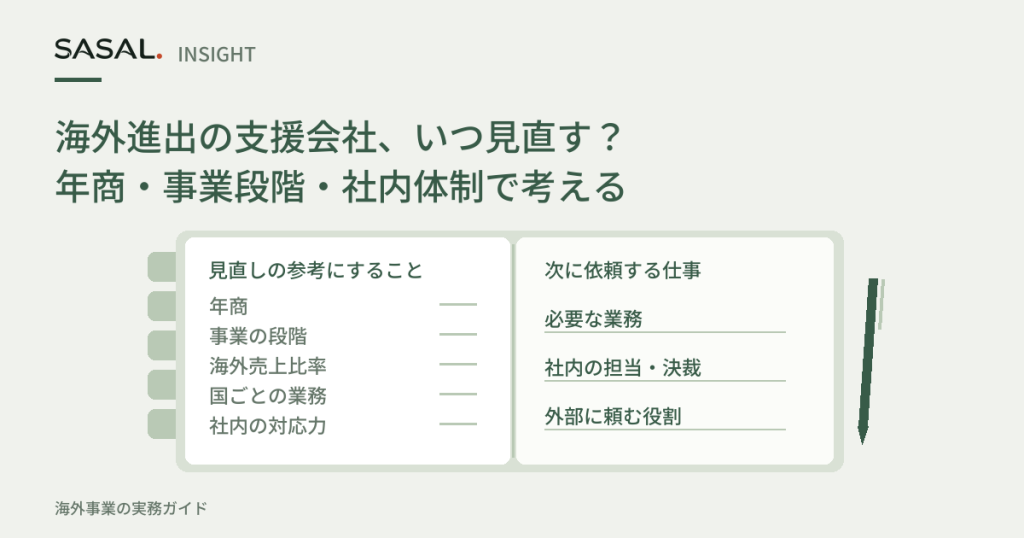
海外向けのアドバイザリー、調査、実行支援の提供会社の見直しは、提供会社そのものや企業全体の成熟度を評価するものとして捉えられることが少なくありません。しかし、より有用なアプローチは対象を絞ることです。まず意思決定を要する次の業務を起点とし、その業務自体に何が変化したのかを特定したうえで、現在の支援が依然としてその要件に合致しているかを検討します。年商は状況を説明する参考情報にはなりますが、見直しのタイミングや適切な支援内容を決定するものではありません。より有益な判断材料となるのは、各市場における業務の段階、海外活動の性質、求められる運営上の要件、そして意思決定を担うために利用可能な社内体制です。見直しの結果として、現行の体制を維持する場合もあれば、役割分担を調整したり、別の支援ニーズが明らかになったりする場合もあります。必ずしも提供会社の変更を前提とする必要はありません。
企業全体の成熟度ではなく、次に依頼する仕事を見直す
海外支援の提供会社の見直しは、組織全体の洗練度を大まかに評価するよりも、明確に定義された次の業務に焦点を当てる場合に最も有効です。企業はしばしば複数種類の国際業務を同時に進めています。ある市場では依然として探索的な調査が必要な一方で、別の市場では継続的な顧客対応やパートナーとの調整が行われていることがあります。そのため、事業全体に単一の成熟度ラベルを適用すると、最も重要な実務上の問い、すなわち次にどの業務を完了する必要があり、その業務にはどのような支援が必要かという点が見えにくくなります。議論を特定の業務に基づいて進めることで、経営陣は目標、成果物、責任範囲をより明確に比較できます。この方法は、次の取り組みに実際に必要な要件を検討せず、漠然とした印象だけで提供会社を変更してしまうリスクを減らします。
見直し対象となる業務は、実務的な観点で説明されるべきです。例えば、顧客需要の検証、潜在的なパートナーの評価、市場訪問の支援、導入活動の調整、あるいは社内承認プロセスのための根拠資料の準備などが考えられます。これらの業務はそれぞれ、調査、コミュニケーション、専門的知見、プロジェクト管理に関して異なる要件を生み出します。探索段階で効果的だった提供会社が引き続き適している場合もあれば、業務内容の変化に応じて、より限定的またはより広範な役割が必要になる場合もあります。そのため、見直しはまず、その業務がどの意思決定を支援することを目的としているのかを明確にすることから始まります。その意思決定が明確になれば、既存の支援能力が、過去に必要だったものではなく、現在事業が必要としている内容と整合しているかを判断しやすくなります。
同じ考え方は、社内体制が変化する場合にも当てはまります。企業は人員を増やしたり、責任を再配分したり、海外活動の明確な責任者を任命したりすることがあります。そのような変化は、外部支援が全体のプロセスにどのように組み込まれるかに影響します。社内の対応能力が高まったからといって、自動的に外部支援を減らすべきとは限りませんし、社内リソースが限られているからといって、自動的に提供会社の役割拡大が正当化されるわけでもありません。実務上の重要な問いは、どの業務を社内に残すのか、誰が意思決定権限を持つのか、そして参加者間で情報がどのように流れるのかという点です。明確に定義された業務を中心に据えた見直しは、組織の成長や複雑性についての思い込みに頼るのではなく、こうした接点を直接検討することを促します。
また、活動内容が根拠と結び付けられている場合、見直しはより容易になります。会議、調査成果、インタビュー、調整活動は、企業が具体的な判断を下す助けとなるときに意味を持ちます。見直しのための実務的な質問例としては、その業務がどの意思決定を支援するのか、どの根拠がまだ不足しているのか、どの責任が社内に属するのか、といったものがあります。現在の提供会社がそうしたニーズに効果的に対応しているのであれば、現状維持が最も合理的な結論となる場合もあります。要件が変化している場合は、個人的な好みではなく、観察可能な業務内容に基づいて調整を検討できます。その結果として、将来の実行に焦点を当てた実務的な評価が可能になります。これにより、見直しは事業上のニーズに結び付けられ、提供会社の選定を企業全体のアイデンティティの表明のように扱うことを避けられます。
年商は背景を知る参考にし、乗り換えの基準にしない
年商は海外支援を検討する際の状況把握に役立ちますが、提供会社を変更するきっかけとして扱うべきではありません。年商は企業規模の一側面を示しますが、利用可能な経営時間、資金の柔軟性、意思決定権限、運営能力までは明らかにしません。同じ年商を報告している二つの組織でも、調整の必要性は大きく異なる場合があります。そのため、年商は他の指標を解釈するための背景情報として利用するのが最も適切です。意思決定が行われるおおまかな環境を示すことはできますが、どの種類の支援が適切か、見直しが必要か、あるいは提供会社との関係が不適切になったかを判断するものではありません。そのような結論には、追加の運営上の根拠が必要です。
年商を比較に用いる場合は、一貫性が重要です。経営陣は結論を導く前に、同じ報告対象範囲、同じ期間、同じ通貨定義による数値を比較するべきです。それでもなお、年商はあくまで一つの参考指標に過ぎません。顧客対応の負荷が増加していても年商がほぼ変わらない企業もあれば、年商が増えていても海外業務に対応する能力がほとんど増えていない企業もあります。そのため、年商は実際の業務量、意思決定プロセス、リソース制約を検討する代替にはなりません。経営陣が、どの業務を調整する必要があるのか、誰が責任を持つのか、どこにボトルネックがあるのかを問うとき、見直しに関する議論はより有益になります。こうした問いは、年商だけでは十分な精度で説明できない運営上の実態を明らかにします。
年商と他の事業条件を切り分けて考えることも重要です。年商は利益、利用可能な現金、人員体制を測る指標ではありません。売上が伸びている企業でも、新たな海外施策を支える余力が限られている場合がありますし、同程度の年商でも、既に確立されたプロセスと十分な経営の注意力を持つ組織もあります。そのため、見直しのための実務的な方法では、対象業務を取り巻く実際の環境を確認します。経営陣は、意思決定の速さ、責任所在の明確さ、代替対応体制の有無、顧客やパートナーの要件に対応する能力などを確認できます。こうした観察は、表面的な年商数値から導かれる推測よりも、支援ニーズについてより直接的な根拠を提供します。そして、提供会社の見直しを実際の運営状況に即したものに保つ助けとなります。
年商に関する議論は、対象となる事業の規模を把握するために利用し、そのうえで、その説明が委託予定の業務と一致しているかを確認してください。グループ全体では大きな連結売上を計上していても、新しい海外プロジェクトの担当者が非常勤の一人だけという場合があります。一方で、より小規模な売上基盤しか持たない専門子会社であっても、関連顧客を既に担当している専任人材がいる場合もあります。いずれの場合も、有益な説明資料には、どの組織が支援を購入するのか、どのチームが成果物を利用するのか、どの管理者がプロジェクト資源を管理するのかが明示されるべきです。その関係を提供会社に説明してください。グループ全体の規模は関与する利害関係者に影響することがありますが、プロジェクトチームがどれだけの業務を受け入れたり承認したりできるかまでは示しません。
市場ごとに、今の業務がどの段階にあるかを確かめる
提供会社の見直しは、各市場で実施されている業務の段階を管理者が特定することで、より正確になります。国際活動は必ずしも企業全体で単一の順序に沿って進むわけではありません。ある国では探索段階にあり、別の国では需要検証を行っており、さらに別の国では既に継続的な商業活動が行われている場合があります。同一市場の中でも、機能ごとに異なる段階にあることがあります。顧客開発、運営実行、法的整備は同じ速度で進まないことがあります。こうした違いを認識せずに支援を見直すと、必要とされる能力が大きく異なるため、誤解を招く結論につながる可能性があります。ある段階で非常に効果的な提供会社であっても、成果が引き続き優れているにもかかわらず、別の段階では主要な支援先である必要がない場合があります。
業務の段階は、組織の成熟度に関する思い込みではなく、実際に行われている業務内容によって定義されるべきです。探索段階では、根拠の収集や未解決の課題の特定に重点が置かれることがあります。検証段階では、顧客要件、提供条件、パートナー体制がより大きな取り組みを支えられるかを試すことが含まれます。継続運営段階では、調整、継続性、日常的な意思決定支援など、別の課題が重要になります。こうした区分は、現在の支援が現在の目標と整合しているかを経営陣が評価する助けになります。目的は、すべての市場を共通の枠組みに当てはめることではありません。そうではなく、進行中の具体的な業務を理解し、その業務に提供会社の強みが適合しているかを判断することです。これにより、見直しは抽象的な分類ではなく、観察可能な業務内容と結び付けられます。
海外での展開形態も複数共存することがあります。ある地域では遠隔販売を行い、別の地域ではパートナー経由で活動し、さらに別の市場では現地運営体制を持っている場合があります。これらは必ず順番に進むべき段階ではなく、事業上の必要に応じて重なり合うこともあります。そのため、提供会社に求められる要件は、実施されている機能との関係で評価されるべきです。潜在的なパートナーを評価する際に有益な支援と、確立された運営を調整するために必要な支援は異なる場合があります。したがって経営陣は、各市場を現在の段階と運営目的に応じて見直すことができます。この方法は、同じ組織に属しているという理由だけで、すべての国際活動に同一の支援が必要だと考えることを避けます。
実務的な見直しでは、検討対象となる今回依頼する業務を文書化して締めくくることができます。提案される項目としては、事業の背景、求められている業務上の変化、利用可能な社内体制、想定される外部の役割、そして現在の提供会社が引き続き適切かどうかを確認するために必要な根拠などがあります。結論としては、現状維持、責任範囲の見直し、あるいは専門的な支援の追加が考えられます。重要なのは、業務段階の特定が意思決定に反映されることです。各市場における実際の業務段階を把握することで、経営陣は支援要件を評価するためのより明確な基盤を得られ、提供会社の見直しを企業発展全体に対する広範な評価として扱うことを避けられます.
- 探索根拠を収集し、課題を明確化し、その業務がどの意思決定を支援すべきかを定義する。
- 検証前提条件を検証し、提供条件を確認し、取り組みが実行可能かを評価する。
- 継続運営継続的な業務と報告を調整し、関係者が変わっても業務が続く体制を整える。
- 展開体制の整備どの運営機能に支援が必要か、また誰がそれを担うのかを評価する。
海外売上比率は、分子・分母の金額と合わせて見る
海外売上比率は有用な経営上の指標になり得ますが、それは比率の背後にある金額とあわせて読む場合に限られます。比率の変化は、海外事業の成長、国内事業の縮小、あるいはその両方を同時に反映している可能性があります。支援会社の見直しにおいて重要な運営上の問いは、その比率が高いか低いかではありません。重要なのは、その事業が現在どのような顧客への約束、提供責任、調整負荷を生み出しているかです。そのため経営陣はまず、海外売上の定義、使用している報告範囲、比較期間の整合性を確認できます。その文脈がなければ、比率の変化は、実際には発生していない支援ニーズの変化を示しているように見えることがあります。
分子は分母と同じくらい注意を払う価値があります。海外売上が顧客増加、新たなサービス義務、または対象地域の拡大によって増えている場合、その増加の背景にある業務負荷は、比率そのものより重要かもしれません。逆に、海外売上比率が安定していても、業務の絶対量が増加していれば、運営上の複雑さは大きく変化している可能性があります。現在の支援会社を評価する際の実務的な質問としては、どの活動が売上を生み出したのか、どの約束事項が継続的な対応を必要とするのか、前回の契約以降に新たな責任が発生しているのか、などが挙げられます。この方法は売上情報を実際の事業活動と結び付けます。また、比率の変化が自動的に外部支援の拡大、縮小、または切り替えを正当化すると考えることを避ける助けにもなります。
分母に関する架空の例として、海外売上が400万米ドルのままである一方、年間総売上が比較可能な報告基準で4,000万米ドルから3,200万米ドルに減少したとします。この場合、海外売上比率は10%から12.5%へ上昇しますが、海外売上額自体は増加していません。通貨および金額は説明のためのものであり、推奨される事業規模の区分ではありません。これに対応して支援会社の業務範囲を拡大する前に、顧客数、サービス義務、または次の案件が実際に変化したかを確認してください。総売上の減少が利用可能な資源に影響するため、経営陣が見直しを必要とする場合はありますが、それは海外成長とは別の理由です。これは経営上の比較例であり、この例を会計上のルールとして扱うのではなく、会社で定められた報告定義を使用してください。
したがって、売上比率はより広範な見直しの中で文脈的な根拠として扱うべきです。総売上に占める割合が小さくても、特定の顧客や約束事項に慎重な支援が必要であれば、戦略上重要な依存関係を表している可能性があります。同様に、割合が大きくても、経営陣の注意をほとんど必要としない定型的なリピート注文で構成されている場合があります。実務的な見直し方法としては、次の約束事項の期間中に想定される業務変化を整理すること、社内で重要な意思決定を担う人を特定すること、そして現在の支援会社が引き続きそのニーズに適合していることを確認するために必要な根拠を明確にすることが挙げられます。結果として何も変更しないという結論もあり得ます。重要なのは、比率を意思決定ルールとして扱うのではなく、数字の背後にある業務を理解することです。
展開国数に加え、国ごとの業務の違いを確かめる
国数は国際的な複雑さを語る際の近道としてよく使われますが、関与している国の数だけでは、どれほどの支援が必要かは分かりません。共通のプロセス、共通の顧客、または集中化された提供体制によって調整できる活動もあります。一方で、顧客の期待、調整要件、提供体制が異なるために、本当に異なる運営上の要求を生み出す活動もあります。そのため海外支援会社を見直す際には、実際に稼働している事業と、試験的な活動、休眠状態の記録、または実質的な業務を生まなくなった過去の関係を区別できます。これにより、今後の案件についてより明確な全体像が得られます。焦点は、報告書にいくつの国名が記載されているかではなく、何を管理しなければならないかに置かれます。
異なる国は社内チームに非常に異なる要求を課すことがあります。ある企業は複数の拠点を、ほとんど調整を必要としない単一の繰り返し可能なモデルで支援できるかもしれません。一方で別の企業は、拠点数が少なくても、契約方法、承認経路、顧客対応への期待が異なる場合があります。実務上の見直しの問いは、どの違いが事業に追加の作業を発生させているかです。実務的な分析方法としては、どの意思決定が個別対応を必要とするのか、どこでコミュニケーション経路が分かれるのか、どこで現地調整が提供業務に影響するのかを特定することが挙げられます。これにより、国数が増えれば自動的に外部支援も増えるという一般的な思い込みを避けられます。複雑さは実際の運営上の要求によって示されるべきです。そのうえで、支援会社の役割を単純な地理的件数ではなく、その要求に照らして評価できます。
共通の提供体制と個別の運営要件を区別することは特に重要です。企業は複数の国の顧客に対応していても、共通のチーム、共通の支援プロセス、類似した報告体制に依存している場合があります。そのような状況では、対象国の追加による経営負荷は限定的かもしれません。対照的に、地理的な範囲が小さくても、複数の顧客グループ、専門的なパートナー、または承認経路を抱え、多大な調整労力を必要とする場合があります。運営上の要求に基づいて支援体制を見直すことで、外部支援が最も効果的に貢献できる領域を経営陣が特定しやすくなります。また、国の拡大をあらゆる能力上の課題の万能な説明として扱うことも防げます。重要な根拠は、実施された業務、行われた意思決定、維持されている約束事項に関するものです。
有用な見直し結果とは、地理的な広がりに対する評価ではなく、次の今回依頼する業務の内容を説明することです。経営陣は、どの市場が調査を必要とするのか、どの市場が検証活動の段階にあるのか、どの市場が継続的な提供に依存しているのかを明確にできます。そのうえで、提案される外部支援の役割を、そうした運営上の実態と結び付けることができます。例えば、複数の利害関係者グループ間の調整、新市場での情報収集、あるいは既存活動の継続性維持に支援を向けることが考えられます。これらは例示であり、指示ではありません。重要な原則は、国が分析単位ではないということです。異なる運営上の要求こそが、現在の支援会社が今後の業務に適した存在であり続けるかを評価するための、より信頼できる基準となります。
社内人材は、時間・専門性・権限・不在時の体制で見る
社内の対応能力は人数で語られることが多いですが、支援会社の見直しでは、より運営実態に即した評価が有益です。重要な要素は通常、利用可能な時間、関連するスキル、意思決定権限、そして重要な担当者が不在の場合の継続性です。海外業務に関わる従業員が複数いても、意思決定を効率的に進めるための対応能力が不足している企業はあります。逆に、小規模なチームでも責任の所在が明確で適切な権限があれば、大きな責任を効果的に担える場合があります。支援体制が引き続き適切かを検討する際には、経営陣は誰が重要業務を担っているのか、誰が意思決定を承認しているのか、そして参加者間でどのように情報が流れているのかを確認できます。こうした観察は対応能力について直接的な根拠を提供します。多くの場合、組織図や役職名だけを見るより有用です。
利用可能な時間には特に注意を払うべきです。なぜなら国際業務は国内業務と時間を奪い合うことが多いためです。必要な専門知識を持つ人であっても、利害関係者との調整、根拠の確認、または新たな課題への対応に割ける時間は限られているかもしれません。そのため、対応能力の見直しでは、名目上の責任と実際に利用可能な時間を区別できます。実務的な質問としては、その案件に現実的にどれほどの注意が必要か、意思決定者が必要な期間内に対応できるか、競合する優先事項が実行品質を低下させていないか、などが挙げられます。これらの質問は次の約束事項に向けた支援体制を明確にする助けになります。また、必要な確認、意思決定、調整を行うための社内の利用可能時間不足という根本的な制約があるにもかかわらず、遅延の原因を外部支援会社に帰してしまうリスクも減らします。
権限も同様に重要です。外部アドバイザーは調査を行い、議論を促進し、実施を調整できますが、進展はしばしば社内の意思決定に依存します。承認権限が不明確であったり、エスカレーション経路が曖昧であったり、本社と現地の責任が定義されないまま重複していたりする場合、支援会社の追加的な努力でも根本問題は解決しないかもしれません。そのため見直しでは、権限がどこにあるのか、そして業務に最も近い人々が合意された範囲内で行動できるかを確認できます。関連する根拠としては、意思決定に要する時間、繰り返し発生する承認上のボトルネック、顧客への約束事項に対する責任の明確さなどがあります。これらを理解することで、現在の支援会社の役割を実行支援に集中させるべきか、調整支援まで広げるべきか、あるいはそのまま継続すべきかを判断しやすくなります。
継続性と代理対応体制によって全体像が完成します。プロジェクトに関する知識をすべて持つ有能な担当者であっても、その人の不在によって進行が止まるのであれば、対応能力上のリスクとなります。新規採用者は能力強化につながる可能性がありますが、十分に貢献できるようになるには通常、引き継ぎ、背景理解、過去の意思決定履歴へのアクセスが必要です。そのため見直しでは、知識が文書化されているか、他の人が業務を引き継げるか、人員変更があっても責任を継続できるかを評価すべきです。実務的な支援体制の整理としては、明確な成果物、社内責任者、権限の境界、支援会社に期待する根拠、そして再評価を行う契機を定義することが考えられます。契約更新はその一つの契機かもしれませんが、運営上の変化も再評価を正当化する場合があります。
判断材料を組み合わせ、今回必要な支援を整理する
売上の状況、業務フェーズ、海外売上比率、運営上の要件、社内体制を確認した後の次のステップは、それらの判断材料を特定の今回依頼する業務に対する支援内容の整理へ統合することです。目的は企業を分類することではありません。経営陣が現在の支援が依然として適切かどうかを判断できるよう、次の業務内容を十分に明確に記述することです。有用な整理内容は事業の状況から始まります。その状況には年間売上高、海外での活動、現在関与している市場などが含まれる場合がありますが、それらはあくまで背景情報です。中心となる問いは、どの業務が変化したのかという点です。たとえば、業務内容が市場の根拠収集から顧客検証プロセスの調整へ移行しているかもしれません。そのため、レビューでは企業の分類ではなく、変化した業務負荷に焦点を当てるべきです。
次に、今回依頼する業務を運営面の観点から記述できます。提案される要素には、支援対象となる意思決定、期待される成果物、参加部門、実行までの期間が含まれます。これらの要素が明確になれば、経営陣は前述の実務的な判断材料を用いて社内体制を検討できます。利用可能な時間、権限、関連スキル、代理対応の体制は、組織規模よりも直接的に支援会社との適合性に影響することがよくあります。あるチームは市場を十分理解していても、インタビューの調整、調査結果の文書化、意思決定資料の作成に割ける時間がない場合があります。別のチームは調査自体は社内で管理できても、評価やファシリテーションについては専門的支援を必要とするかもしれません。支援内容の整理は、特定の組織構造を最善の実務と決めつけることなく、こうした実情を反映します。
外部支援者の役割は、変化した業務と社内体制を理解した後にのみ定義すべきです。状況によっては、支援会社が引き続き調査を担当し、社内チームが調整業務を引き継ぐ場合があります。また別の状況では、支援会社が複数部門からの情報を整理し、承認のための選択肢を提示することもあります。これらは推奨される結果ではなく、あくまで例示です。重要な原則は、実際の業務と実際の体制を整合させることです。どの業務が外部に残り、どの業務が社内に留まるのかを経営陣が説明できなければ、支援会社との適合性を評価することは難しくなります。そのため実務的な整理内容では、外部関与の継続、拡大、縮小を議論する前に、責任範囲、意思決定の境界、期待される成果物を明確にします。
議論対象となっている業務の小規模なサンプルを用いて、整理内容を検証可能なものにしてください。次の業務が顧客検証と社内承認会議を結び付けるものであれば、支援会社が未解決の論点をどのように整理し、観察事項と仮定をどのように区別し、意思決定を社内責任者へどのように引き継ぐのかを確認します。既存の報告書や提案手法の説明によって、まずプロジェクト全体を発注しなくても根拠を得られる場合があります。新たな有償トライアルを行う場合は、その範囲を別途合意してください。その根拠を実際の依頼内容と比較します。提示された内容は質問に答えているか、適切な意思決定者に届くか、活用可能な記録を残しているかを確認します。支援会社とのこれまでの関係性は有用な背景情報ですが、この検証によって提案された役割が今後の業務に適しているかどうかを確認できます。
- 業務フェーズ対象業務が探索、検証、継続的な活動、またはその他の明確な目的のいずれに関するものかを特定します。
- 売上比率の状況比率だけでなく、その背景にある顧客との約束事項や業務負荷を確認します。
- 運営上の要件当該業務によって生じる固有の調整要件や遂行要件を検討します。
- 社内体制組織内で利用可能な時間、権限、スキル、継続性を評価します。
同じ年商でも、必要な支援は異なる
年商2,000万米ドル、海外売上200万米ドル(売上の10%)を計上している2社の架空企業を考えてみましょう。この比較では、通年の連結対象範囲と一貫した海外売上の定義を用いてください。米ドルはあくまで例示のための基準通貨であり、支援内容を変更する閾値ではありません。A社は1つの海外市場に対して標準化された継続受注を提供しています。B社は4か国でカスタマイズされた提供内容の検証を行っています。どちらも次に何を委託するかを決める必要があります。年間売上高と海外売上比率は同じ出発点の状況を示しますが、業務フェーズ、運営上の要件、利用可能な人員によって業務内容は異なります。この比較は、示された事実に基づくものであり、この規模の企業一般についての主張ではありません。
A社には、提供業務を調整し、委任された権限内で日常的な課題を解決し、不在時には代理担当者へ業務を引き継げる社内責任者がいます。次の業務は、既存受注の変更を受け入れる前に、新たな顧客要件を集中的に確認することです。現在の支援会社は、対象を絞った調査を行うか、関連する専門家の助言を調整する役割を担うかもしれません。一方で社内責任者は提供面への影響を確認し、必要な承認を取得します。レビューで確認すべき点は、支援会社がその定義された業務を遂行できるか、また自らの専門外に何が残るのかを説明できるかです。継続受注であっても専門的支援の必要性がなくなるわけではありません。この例では、すでに社内で対応されている運営業務と、未解決の特定課題とを切り分けることが可能になるということです。
B社の次の業務は、複数の顧客向け試験導入の提供条件を比較し、どの約束事項を今後進めるかを選択することです。製品担当者と営業担当者は関連知識を持っていますが、調整に使える時間は限られており、例外的な案件には社内承認が必要です。有用な外部支援の役割としては、顧客から得られた情報を整理し、共通要件と本当に異なる要件を区別し、予定された意思決定に向けて選択肢を準備することが考えられます。それでも経営陣は、その選択肢を確認し承認を取得するための時間を確保できる社内責任者を任命する必要があります。4か国だから自動的に1か国より難しいわけではありません。この場合は、明示されたカスタマイズ業務と限られた調整能力が必要性を生み出しています。提供プロセスが共通であったり、社内の利用可能な体制が異なったりすれば、国数が同じでも提案される役割は変わり得ます。
各提案は、整理した条件を1つ変更して検証できます。A社が社内責任者を失った場合、その限定的な業務には追加の調整支援や継続性の支援が必要になるかもしれません。B社が十分な時間を確保できる経験豊富な責任者を迎えた場合、確認済みの引継ぎ後に調整業務の一部は社内へ移る可能性があります。適切な外部支援の役割を変えるために、どちらの企業も年間売上高を変える必要はありません。同様に、現行の支援会社が合意されたチームと体制で改訂後の役割を遂行できるなら、引き続き適任である可能性もあります。こうした変化は、なぜ見直しが必要なのかを管理者が説明する助けになります。特定の責任や意思決定が変化し、提案される支援がその変化に対応しているということです。数字だけではその説明はできません。
市場の探索・検証段階で、外部に頼む仕事を決める
探索業務と検証業務では、同じ市場内で行われる場合でも異なる形の支援が必要になることがよくあります。探索は通常、問いを特定し、根拠を収集し、その後にどのような意思決定を行うべきかを明確にすることに重点を置きます。検証は、より大きな投資判断を正当化し得る仮定を試すことに、より直接的に焦点を当てます。このような状況で支援会社を見直す際は、まず業務の目的を定義することから始めます。組織がまだその機会に注目する価値があるかを見極めている段階であれば、広範な調整支援や体系的な調査が有用かもしれません。経営陣がすでに仮説を持っている場合は、特定の顧客、提供内容、またはパートナーに関する仮定を確認することに支援を集中させることもできます。この違いは重要です。支援会社との適合性は、一般的な海外展開の目標ではなく、支援対象となる意思決定によって決まるからです。
外部支援者の役割は、社内の意思決定プロセスと明確につながっている必要があります。検討すべき問いとしては、誰がその業務のスポンサーなのか、誰が結果を承認するのか、意思決定の場ではどのような根拠の確認が期待されるのかがあります。支援会社は調査、第三者評価、ファシリテーション、専門的助言などを提供する場合がありますが、それらの機能は特定可能な意思決定と結び付けるべきです。明確な意思決定経路のないまま大量の情報を生み出す探索業務は、明確性を高めることなく活動だけを増やす可能性があります。検証業務でも、必要な根拠について事前に合意していなければ同様の問題が生じることがあります。調査結果が社内でどのように活用されるかを定義することで、現行の支援会社の強みが依然として有効かどうかを評価しやすくなります。また、代替案を検討する際にも成果物を比較しやすくなります。
探索または検証の段階で支援を見直す際には、提案されている外部支援の役割と、その支援会社が実際に示してきた能力を比較できます。不確実性を整理し、関係者の意見を調整し、行動の順序を定義することに強みを持つ支援会社もいます。一方で、専門的な評価や実行支援型の業務により適している支援会社もいます。どちらの類型が本質的に優れているわけではありません。重要なのは、現在の業務にその能力が必要かどうかです。比較提案は、特に業務範囲がまだ不確実な場合に、利用可能な選択肢を明確にする助けになることがあります。その際は、手法、成果物、対象外事項、社内責任を中心に比較すべきです。価格だけでは適合性は判断できません。異なる提案が本質的に異なる業務を対象としている場合があるからです。こうした違いを理解することで、レビューの質が向上します。
実務的な成果としては、簡潔な今回依頼する業務概要書を作成することが挙げられます。経営陣は、事業の状況、具体的に変化した業務内容、社内責任者、権限の境界、提案される外部支援の役割、支援会社に期待する根拠を文書化できます。また、その概要書には、検証業務の完了、社内体制の大きな変化、新たな顧客要件の発生など、再度見直しを行う契機となる出来事を記載することもできます。契約更新は見直しの機会の1つかもしれませんが、それだけであるべきではありません。支援に関する意思決定を、観察可能な業務内容と根拠に結び付けることで、組織は海外支援会社を建設的に見直せます。その結果、継続、改善、または別の体制が選ばれる可能性がありますが、いずれの場合も次の取り組みに必要な要件に基づいて判断されます。
継続業務・複数国の調整に合わせて支援体制を見直す
海外での活動が継続的なものになると、検討すべき問いは機会が存在するかどうかから、どのように約束事項を調整し維持していくかへと変わります。顧客サポート、報告、品質管理、物流、財務、商業上のコミュニケーションはいずれも継続的な対応を必要とする可能性があります。これまで調査に重点を置いていた支援会社でも、その能力が新たな業務に適合していれば引き続き有効な存在であり得ますが、見直しでは継続または交代を前提にするのではなく、現在実施されている運営業務を検証する必要があります。経営陣は次の取り組みに伴う継続的な活動を整理し、どの責任に体系的な調整が必要かを特定できます。その結果として行われる議論は業務配分に関するものです。継続的な提供が他市場での探索や検証より本質的に高度であるという判断ではありません。
複数国間の調整は、実際の運営上の要求に基づいて評価する必要があります。複数の国が共通のプロセス、顧客タイプ、報告体制を共有している場合は、それぞれに個別の外部支援が必要ないこともあります。一方で、市場数が少なくても、承認手続き、提供方法、顧客の期待が異なるために大きな調整業務が発生することもあります。実務上の見直しの問いとしては、どの意思決定を同期させる必要があるか、どの情報を共有しなければならないか、また責任が部門や拠点をまたぐ際にどこで遅延が発生しているかが挙げられます。この分析により、経営陣は地理的な展開範囲と調整負荷を区別できます。そのうえで、支援会社の役割は、関与する国数の単純な多寡ではなく、コミュニケーション管理、根拠の集約、運営上のフォローアップといった観察可能なニーズに照らして評価できます。
継続的な活動が発展すると、社内の権限体制が特に重要になります。顧客対応チームは迅速な回答を必要とする一方で、本社や中央管理部門は監督や重要な約束事項への責任を保持する場合があります。意思決定権が不明確であれば、外部支援は行動できない関係者の間に挟まれて機能しなくなる可能性があります。そのため、見直しでは誰が決定し、誰が実行し、問題発生時にどのようにエスカレーションするのかを文書化することが有益です。支援会社は情報整理や進行維持に貢献できる場合がありますが、不足している社内権限の代わりにはなれません。意思決定の境界を明確にすることで、既存の支援会社が調整役を継続すべきか、専門的な業務に集中すべきか、あるいは継続運営の中で特定の問題が発生した際のみ支援すべきかも判断しやすくなります。
調整と並んで継続性にも注意を払うべきです。担当者の変更、優先順位の競合、記録の分散は、需要が安定していても進捗を妨げる可能性があります。実務上の見直し方法としては、プロジェクト履歴、前提条件、未解決事項、責任範囲が、別の担当者でも業務を継続できる程度に文書化されているかを確認することが挙げられます。特に複数部門が関与する場合、支援会社は体系的な記録の維持や引き継ぎ支援によって価値を提供できることがあります。そのため、適合性の根拠は活動量だけではなく、継続性に関する成果と結び付けて評価すべきです。実務上の結果として、責任範囲が定義され、社内の担当責任者が明確化され、外部支援が継続的な提供と複数国間の調整にどのように貢献するかが明確に説明された今回依頼する業務が形成されます。
考えた役割を、現在の支援会社と確かめる
望ましい支援の形が定義できたら、経営陣はそれを現在の支援会社の能力と照合できます。目的は既存の関係を擁護することでも、交代させる理由を探すことでもありません。むしろ、提案された業務が支援会社の実際の強み、提供モデル、対応能力と一致しているかを確認することです。同じような名称で活動する支援会社でも、調査、調整、実行支援、専門的な知見の提供などの組み合わせは異なる場合があります。そのため、実務的な対話は将来の業務内容から始めるのが有効です。経営陣は変化した業務内容、社内の責任、期待される成果物を説明し、そのうえで既存の支援会社がその特定の役割を効果的に果たせるかを検討できます。根拠は過去からの慣れ親しみだけではなく、将来のニーズに関連しているべきです。
責任範囲が明確になると比較もしやすくなります。実務上の検討項目としては、どの活動を社内に残すか、支援会社にどの情報が必要か、誰が意思決定を承認するか、進捗をどのように報告するかなどが挙げられます。支援会社は以前より限定的な業務を担うこともあれば、より広範な業務を担うこともあり、別の専門家と協働する役割を果たすこともあります。これらの結果のいずれも自動的に成功や失敗を意味するわけではありません。重要なのは必要な業務と利用可能な能力の整合性です。成果物、意思決定支援、調整要件に焦点を当てることで、経営陣は企業規模、売上高、市場数に関する思い込みによって支援会社を評価することを避けられます。議論は次の取り組みの実務的な要求と結び付いたままになります。
不確実性が残る場合は、比較提案を取得することで選択肢を明確にできることがあります。これは、企業が不慣れな領域へ進出する場合や、支援範囲を再定義している場合に特に有効です。比較提案は同じ目的、同じ時期に関する前提、同じ社内体制の説明、同じ期待成果に基づいて作成されるべきです。そうすることで、手法、除外事項、成果物の違いを意味のある形で検討できます。目的は支援会社に同一の方法を強いることではありません。むしろ、企業自身が実際に何を委託しようとしているのかをより深く理解することにあります。既存の支援会社が引き続き第一候補であったとしても、この比較によって修正が必要な前提条件が明らかになり、経営陣が業務内容をより正確に定義する助けとなります。
見直しでは継続性も考慮すべきです。提案される役割がプロジェクト履歴、蓄積された知識、確立された調整手順に依存する場合、経営陣はその知識をどのように維持し共有するのかを確認できます。担当者の変更、組織再編、新たな関係者の参加は、過去の経験の有用性に影響を与える可能性があります。そのため、適合性の根拠には、過去の判断を説明し、それを現在の目的と結び付け、必要に応じて円滑な引き継ぎを支援できる能力も含まれる場合があります。見直しの結果として、既存の支援会社が変更なしで引き続き適切であると結論付けることも合理的です。また、業務範囲の見直しを支持する結果になることもあります。重要なのは、その結論が忠誠心や変化に関する思い込みではなく、今回依頼する業務の要件から導かれることです。
次の取り組みに合わせて、根拠を確認する時点を決める
支援会社の見直しは、根拠と将来の意思決定に結び付いているときに最も有効です。契約更新の時期だけを待つのではなく、経営陣は次に実施する取り組みに合わせて見直しポイントを設定できます。その取り組みは、顧客機会の検証、継続的な提供の調整、承認プロセスの支援、あるいは明確に定義された運営変更の実施かもしれません。その業務の後に続く意思決定を特定することで、企業は支援を評価するためのより明確な基準を作ることができます。そのうえで見直しでは、必要な根拠が作成されたか、意思決定者がそれを活用できたか、責任が想定どおり果たされたかを確認します。この方法により、評価は実施された活動量ではなく、運営上重要な成果と結び付いたものになります。
根拠は業務の目的と結び付いているべきです。検証業務の段階では、主要な購買上または提供上の問いに回答できたかを確認することがあります。継続運営の段階では、調整の質、継続性、効率的な意思決定支援能力へと焦点が移ることがあります。実務上の見直しの問いとしては、その業務によって企業が何を決定できるようになったか、どの不確実性が残っているか、実行中にどの前提が変化したかが挙げられます。これらの問いは、事業ニーズの変化と、合意済みの業務への不満とを区別する助けになります。また、根本的な問題が社内権限、対応能力、あるいは商業条件の変化にある場合に、あらゆる課題を支援会社の問題と解釈してしまうリスクも軽減します。
見直しポイントは特定可能な出来事に結び付けることもできます。例えば、試行活動の完了、新たな運営体制の承認、新たな社内責任者の就任、あるいは顧客との約束事項の大きな変化などが考えられます。こうした出来事は、単なる時間の経過よりも直接的に必要な支援の種類を変えることが少なくありません。そのため、経営陣はその出来事が発生した際にどの根拠を確認するのかを事前に文書化できます。これにより、企業と支援会社の双方に透明性が生まれます。また、将来の評価担当者が記憶や非公式な印象に頼るのではなく、どの基準で支援が評価されたかを理解できるため、継続性の確保にも役立ちます。
完成した概要書の例は次のようになります。次の取り組みは顧客向け試験導入である。外部委託業務は、購買と提供に関する問いを整理し、社内レビュー会議向けの選択肢としてまとめることである。営業責任者はプロダクト部門および財務部門とともに根拠を確認する。提供に関する約束事項の例外は引き続き社内承認の対象とする。既存の支援会社は誰が業務を実施するのかを説明し、未解決事項がどのようにその責任者へ伝達されるかを示す。試験導入の完了、またはそれ以前に責任者の対応可能状況が変化した場合には、支援体制の見直しを再開する。これは説明のための概要書であり、必須の形式ではありません。これにより、五つの参考指標を双方が協議できる具体的な業務内容へと変換しつつ、支援を継続するか、調整するか、変更するかという判断を実際の要件に基づいたものにできます。
- 取り組みを定義する今回依頼する業務、意思決定の目的、責任範囲を記録する。
- 根拠を収集する成果物、観察結果、意思決定に関連する発見事項を収集する。
- 適合性を見直す根拠を、提案される外部および社内の役割と比較する。
- 支援計画を更新する今後の業務に向けて体制を確認し、調整し、または再検討する。
次の取り組みまたは見直しを促す出来事