

いきなり海外法人を作るべき?予算と目的で選ぶ5つの進出方法
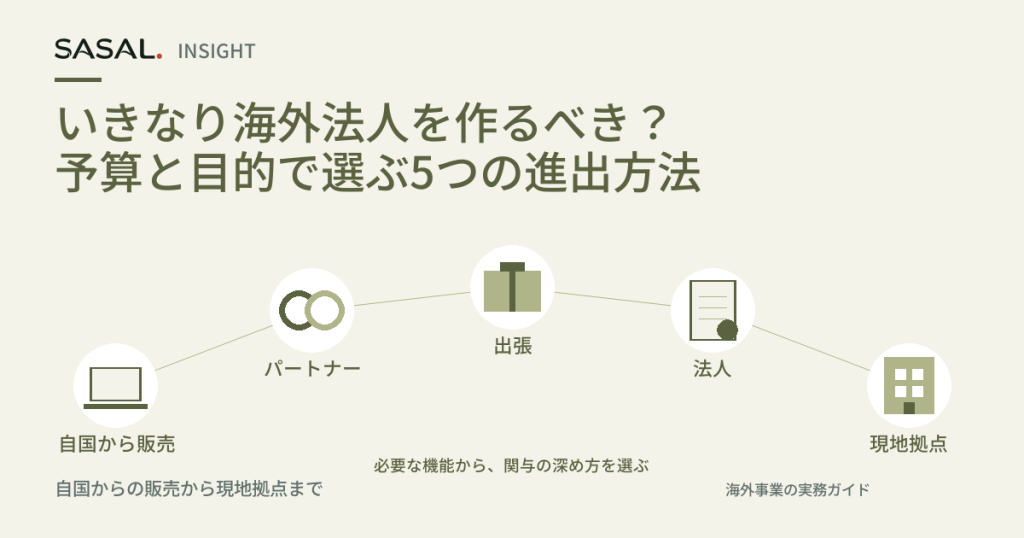
自国から販売する、現地パートナーと契約する、出張する、法人を設立する、現地スタッフを置いて拠点を運営する。海外事業には、こうした5つの進め方があります。これらは役割の異なる手段であり、必ずこの順番で進む必要はありません。複数を組み合わせることも、確認できた顧客要件から最初に法人を作ることも、条件に合う形で法人を持たずに続けることもできます。大切なのは、次の投資や体制によって何ができるようになり、どのような継続負担が生まれ、誰が運営するのかです。本記事では、それぞれを検討する根拠、維持するための資源、見直す条件を整理します。顧客のニーズと資金余力、運営できる体制に合う進め方を選びます。
進出方法は、決まった順番ではなく役割で選ぶ
海外展開に関する議論では、企業が共通の段階を順番に進んでいくという前提が置かれることがよくあります。しかし、その前提によって本来の意思決定が見えにくくなることがあります。本国からの直接販売、現地パートナー、出張対応、法人設立、常駐スタッフのいる拠点は、それぞれ異なる役割を果たします。ある方法は顧客獲得に役立ち、別の方法はサービス継続性を高め、さらに別の方法は特定の顧客層に対する契約要件を満たすかもしれません。そのため企業は、より進んだ段階に見える選択肢を選ぶのではなく、まず必要な機能を特定するべきです。比較すべきなのは、より高いレベルの拠点展開に到達したかどうかではありません。選択した体制が、特定のターゲット市場において顧客価値を創出し、提供し、支援する能力を向上させるかどうかです。
有効な計画手法として、4つの問いを分けて考える方法があります。誰が顧客に販売するのか。誰が約束した成果を提供するのか。誰が販売後の顧客支援を行うのか。誰が商取引上の取り決めに基づいて代金を回収するのか。これらへの答えの組み合わせによって、運営モデルは大きく変わります。現地パートナーが顧客紹介を担当し、供給企業が直接契約する場合もあります。契約のために法人を設立しつつ、実際の提供業務の大部分は本社が管理する場合もあります。契約締結が別の場所で行われても、現地オフィスがサービス継続性を支えることもあります。海外での拠点展開をこうした機能的な責任の観点から捉えることで、経営陣は実際に直面している運営上の課題を解決しない仕組みに投資することを避けられます。
このような根拠に基づく考え方は、法人格によって実現できることについての過大な期待も防ぎます。法人設立は、一部の顧客に対してはコミットメント、継続性、あるいは調達対応力の表明となる場合があります。しかし別の状況では、顧客が重視するのは提供実績、サポート対応速度、技術力、導入実績かもしれません。人員もおらず、明確なサービスプロセスもなく、責任の所在も定義されていない法人では、その投資のきっかけとなった顧客の懸念を解消できない可能性があります。一方で、特定の契約、調達、運営上の要件がすでに明確になっている場合には、早い段階で法人を設立することが合理的な場合もあります。重要な判断はあくまで機能です。そのコミットメントはどのような役割を果たし、誰が日々運営するのかという点です。
次にどの段階へ進むかを問うのではなく、どの不確実性がまだ解消されていないかを考えてください。顧客の関心はあるもののサポートへの期待が不明であれば、出張や現地サービス体制が答えを示してくれるかもしれません。需要に再現性があるように見えても調整が難しいのであれば、人員増強が有効になる場合があります。顧客が特定の契約形態を求めるのであれば、法人設立を検討する価値があります。それぞれのコミットメントを行う前に、見直し条件を定義しておくべきです。そうすることで、展開を根拠に結び付け続けることができ、見栄や勢い、あるいは過去の投資が拠点拡大の主な理由になることを防げます。
- 顧客との接点顧客獲得、提案活動、商談。
- 提供顧客に約束した製品やサービスの提供。
- サポート販売後支援、保守、問題解決。
- 契約・請求の管理契約、請求、代金回収、調整業務。
自国から海外の顧客に販売する
本国市場から売上を生み出すことは、別の市場の顧客が自社の提案に価値を感じるかどうかを学ぶ最もシンプルな方法であることがよくあります。最大のメリットは、単にコミットメントが小さいことではありません。組織を複雑化させる前に、顧客理解の活動と実際の提供活動を結び付けられることです。企業は、顧客がどのような質問をするのか、提案内容のどの部分が重要なのか、どこで運営上の摩擦が生じるのかを観察できます。こうした観察結果は、単なる関心表明ではなく、実際の履行、サポート、代金回収と結び付いているときにより有用になります。そのため、本国市場から得られる売上は、顧客がどのように価値を得ているか、そして企業が継続的に実行すべき業務が何かを明らかにする場合に価値ある根拠となります。
リモート販売は、完全な運営モデルと同じではありません。顧客契約には成功していても、サービス提供、応答時間、ローカライズ、継続的なサポートについて未解決の課題が残っている場合があります。経営陣は初期の取引を活用して、それらの要件を整理できます。例えば、あるソフトウェア企業はリモートでの導入支援は受け入れられる一方で、導入時には現地言語でのサポートが期待されていることを発見するかもしれません。ある機器メーカーは、現地での請求処理よりも設置支援の方が重要だと分かるかもしれません。こうした発見は、次にどの機能へ投資すべきかを判断する助けになります。目的は、リモート販売だけで十分であることを証明することではありません。顧客が実際に何を達成するために対価を支払っているのか、そしてその成果を支える能力は何かを理解することです。
商業活動が運営上の成果と結び付いているとき、根拠はより強固になります。企業は問い合わせ件数や受注数だけでなく、提供実績、サポート依頼、代金回収、再購入行動も確認するべきです。顧客が継続購入したり、社内で製品を推奨したり、利用範囲の拡大を求めたりする場合、その観察結果は販売だけに注目したレビューでは見逃される事業機会を示すことがあります。同様に、継続的なサービス上の問題は、異なる拠点形態が必要であることを示しているかもしれません。顧客成果と運営負荷を併せて確認することで、一時的な活動と本物の需要を区別し、将来のコミットメントについてより適切な判断を行えます。
本国市場から業務を管理している段階でも、社内の誰が海外の事業機会を担当するのかを明確にするべきです。販売、運営、財務、製品開発、顧客サポートの各部門が提供に関与する可能性があります。明確な責任者がいなければ、学びは断片化し、重要な根拠が失われるおそれがあります。専任マネージャーはリモートで業務を行うこともでき、必ずしも現地へ移る必要はありません。重要なのは、顧客の声、提供経験、将来の投資判断を結び付ける責任を持つことです。本国市場からの運営で安定的に顧客を支援し、有益な根拠を生み出せるのであれば、追加の現地拠点が本当に必要かどうかを判断するためのより強固な基盤が得られます。
役割を明確にして現地パートナーと契約する
現地パートナーは、本国市場からすぐには構築しにくい能力を提供してくれる場合がありますが、その価値は責任範囲の明確さに左右されます。パートナーという言葉は多様な形態を指します。見込み顧客を紹介して手数料を受け取る組織もあれば、製品を再販する組織もあります。技術サポート、物流、顧客サービスを提供する組織もあります。この言葉だけでは実態はほとんど分かりません。そのため経営陣は、パートナーが実際にどの業務を担うのかを明確に定義するべきです。目的は単に現地代理人を任命することではありません。顧客成果を改善し、観察可能な根拠に基づいて評価できる具体的な責任を割り当てることです。
実践的な方法の1つは、顧客との接点を整理し、現地の関与が本当に価値を生む箇所を特定することです。例えば、産業機器を販売する企業は、設置調整や日常的なサポートをパートナーに任せながら、技術設計については自社が直接責任を持つかもしれません。専門サービス企業であれば、顧客紹介や現地でのコミュニケーションをパートナーに任せつつ、プロジェクト提供は自社で管理することが考えられます。いずれの例でも、パートナー契約は明確な機能を果たすために存在しています。パートナーがどの運営上の課題を解決するのか説明できないのであれば、その契約は顧客体験や事業成果を改善せずに複雑さだけを増やす可能性があります。
明確なインセンティブ設計と情報共有も同様に重要です。パートナーが顧客教育、提案内容の説明、導入支援を担うのであれば、その業務内容を商業条件に反映させるべきです。またレビューでは、顧客需要とチャネル活動を区別できる情報も確認する必要があります。チャネルに流入した受注は、最終顧客による利用状況や再購入と同じ意味を持つとは限りません。販売活動、サポート上の課題、顧客からのフィードバックを双方が共有して把握できれば、両者の成果向上につながり、不完全な情報に基づく判断のリスクも減らせます。この関係の目的は、後から解釈できない活動量ではなく、持続的な事業参加にあります。
パートナーシップも、他の拠点形態と同様に根拠に基づいて評価するべきです。パートナー契約が継続的に顧客ニーズへ応えられているのであれば、長年にわたり有効な選択肢であり続ける可能性があります。反対に、サポート、契約、運営管理に関する課題が繰り返し発生するのであれば、別の拠点形態を検討する必要があるかもしれません。重要なのは、パートナー型モデルはすべての企業がいずれ卒業しなければならない一時的な段階ではないということです。あくまで1つの運営上の選択肢です。拡大、変更、置き換えを判断する際には、その機能、伴うコミットメント、実際の顧客体験や提供経験から得られた根拠に基づくべきです。
出張で、遠隔では分からないことを確かめる
出張は、海外での事業機会が本格化している兆候として語られることがよくありますが、その価値は出張によって答えを得られる疑問にあります。出張は、オンラインでの協議、デモンストレーション、サポートだけでは十分に解消できない特定の不確実性と結び付いているべきです。たとえば、顧客が実際の運用環境で製品をどのように利用しているかを理解すること、設置条件を確認すること、複数の意思決定者と同席で面談すること、複数の組織にまたがる責任範囲を明確にすることなどが挙げられます。出張をコミットメントの証明ではなく情報収集として捉えれば、その訪問が意思決定の質を向上させたかどうかを評価できます。目的は会議の数を増やすことではありません。目的は、将来の事業運営や商業上の判断に影響する不確実性を減らすことです。
有効な計画方法の一つは、訪問日程を作成する前に、その訪問が支援すべき意思決定を明確にすることです。仮に設備供給会社であれば、設置後に現地技術サポートが必要かどうかが論点になるかもしれません。仮にサービス企業であれば、顧客チームが定期的な対面ワークショップを必要とするのか、それともリモート提供で問題ないのかが論点になるかもしれません。その場合、訪問は観察、インタビュー、デモンストレーションを中心に設計し、それらの課題に直接答えられるようにします。この方法は、活動は多いものの実行可能な学びがほとんど得られない広範な出張計画を避けるのに役立ちます。また、顧客価値に影響する情報と、単に興味深いだけの情報を区別することも促します。
出張は、本社からでは気付きにくい連携上の課題を明らかにすることもあります。顧客の期待、サポート依頼、納品に関する依存関係、コミュニケーション上のボトルネックは、従業員が実際の運用状況を直接確認することで見えやすくなります。一方で、訪問回数が増えれば自動的に現地への投資拡大が正当化されると考えるべきではありません。頻繁な出張は需要拡大の兆候かもしれませんが、現地オフィスを設置しても残り続ける業務プロセス上の問題を示している可能性もあります。それぞれの出張によって何を判断できるようになったかを振り返ることで、意味のある根拠と単なる定常的な活動を区別し、将来の投資判断のためのより規律ある基盤を築けます。
すべての出張は記録を伴う振り返りで締めくくられるべきです。チームは、どの疑問に答えが出たのか、どの前提が変わったのか、何が依然として不確実なのかを記録できます。同じ未解決の課題が複数回の訪問で繰り返し現れる場合、それは現地サポート要員や権限委譲など、別の形の現地体制が必要であることを示しているかもしれません。反対に、追加のインフラなしでも顧客対応が十分に可能であることが継続的に確認される場合も、それは価値ある根拠です。したがって、出張は学習と連携のための手段として捉えるのが適切です。その成果は訪問回数ではなく、意思決定や顧客成果の改善によって評価されるべきです。
法人が担う役割と、維持する責任を確認する
現地法人の設立は海外展開の節目として扱われることが多いものの、法人化はあくまで運営手段の一つに過ぎません。法人を設立する前に、経営陣はその法人に期待する役割を明確にする必要があります。場合によっては、顧客が現地での契約主体や調達プロセスを求めるため、法人が有効になることがあります。また、現地採用、事務管理、業務調整を支えるために法人が役立つ場合もあります。重要なのは、法人化が他の方法よりも確立された体制に見えるかどうかではありません。本当に問うべきなのは、その法人が事業上すでに必要と判断された業務を実行できるようにするのか、そして会社がその体制を長期的に責任を持って運営できるのかという点です。
法人格と実際の事業運営体制は別であることを理解することが重要です。法人は、専任の現地スタッフ、顧客サポート能力、日常的な運営活動がなくても存在できます。顧客が供給企業を評価する際には、通常、法的な組織の有無だけでなく、納品の信頼性、サービス対応力、導入実績、責任体制といった実務面も重視します。そのため、法人設立だけで需要が自動的に生まれたり、実行面に起因する懸念が解消されたりするとは考えるべきではありません。顧客の要件が継続的なサポートや現地調整に関わるものであれば、法人化だけで対応できると考えるのではなく、実際に誰がその業務を担うのかを検討する必要があります。
公平な比較を行うには、早期の法人設立と段階的な進出の両方を検討する必要があります。たとえば、調達プロセス上、現地法人との契約を強く好む顧客を対象とする企業を考えてみます。その企業が十分な資金、経営上の注意力、そして活用のための運営計画を持っているのであれば、早期の法人設立はそうした事業機会を後押しできるかもしれません。一方で、別の企業はまだ顧客ニーズや提供方法に関する前提を検証している段階かもしれません。その場合、実務上の役割を十分理解する前に法人を設立すると、顧客成果を改善しないまま継続的な負担だけが増える可能性があります。どちらの方法にも絶対的な正解はありません。適切な選択は、根拠、目的、そして実行能力によって決まります。
法人設立の判断では、設立後も続く責任について考慮する必要があります。事務管理、報告業務、経営監督、専門家の支援、業務調整、そして場合によっては撤退手続きにも継続的な対応が必要です。状況が変化した場合でも、顧客への約束を果たし、既存契約を支援し、円滑な移行を進めるためのリソースが必要になる可能性があります。こうした義務を事前に確認することで、より現実的な計画が可能になり、法人設立が運営上の判断ではなく象徴的な達成として扱われるリスクを減らせます。したがって、有効な法人設立の検討資料では、具体的な事業機能を担当者、継続的な責任、そして市場の変化に応じて評価できる見直し条件と結び付ける必要があります。
- 必要な役割を特定する法人が支える契約、採用、調整、顧客対応の必要性を定義する。
- 裏付けとなる根拠を確認する顧客要件、提供計画、運営責任を確認する。
- 継続する負担を確認する経営陣が使う時間、事務管理、引き続き担う責任を検討する。
- 見直し条件を設定する成果や将来の変化をどのように評価するかを定める。
継続的な現地対応が必要になったら拠点を整える
現地にスタッフを配置した拠点は、法人設立とは異なる種類のコミットメントです。重要なのは書類上の手続きではなく、対象市場で継続的な業務を担う人員が存在することです。その業務には、顧客サポート、プロジェクト調整、技術サービス、アカウント管理、運営監督などが含まれる場合があります。採用やオフィス契約を行う前に、どの業務が継続的な現地対応によって本当にメリットを得られるのかを特定する必要があります。現地拠点は、単に存在感を示すためではなく、繰り返し発生し継続性が求められる業務と結び付いているべきです。継続的な役割が明確であるほど、必要な職種、報告体制、本社からの支援内容を判断しやすくなります。
よくある誤りは、現地スタッフを配置すれば自動的に連携の問題が解決すると考えることです。人員を増やせば対応速度が向上する可能性はありますが、それは意思決定権限、報告体制、エスカレーション手順が明確な場合に限られます。本社承認が必要な顧客要望は、権限が曖昧なままであれば依然として処理に時間がかかるかもしれません。そのため、どの判断を現地で行え、どの事項に本社の関与が必要なのかを明確にしておくことが重要です。こうした体制は地理的な前提ではなく、実際の事業ニーズに基づいて設計されるべきです。専任マネージャーが遠隔から顧客対応を調整することもできますし、責任範囲が明確に文書化され適切なコミュニケーション体制が整っていれば、現地担当者が大きな裁量を持たなくても効果的に業務を行うことができます。
仮想的な比較で考えてみましょう。ある企業は、顧客が定期的な現地サポートとプロジェクト間の継続対応を求めるため、小規模な現地チームを設置します。この体制は納品と顧客維持を直接支えています。一方、別の企業は主にコミットメントを示す目的で現地オフィスを設置しますが、顧客対応、技術判断、サポート業務の大半は依然として別の場所で行われています。前者には明確な運営上の目的があります。後者は、人員配置と顧客価値の関係が不明確なため、継続的な運営負担を正当化することが難しいかもしれません。違いは人数ではなく、現地業務と目指す事業成果との結び付きにあります。
現地拠点が発展するにつれて、経営陣は初期段階の進出形態と同様に、根拠に基づく方法で評価を行うべきです。顧客サポートの成果、納品品質、連携効率、そして長期的に約束を維持できる能力を追跡してください。責任範囲が依然として適切かどうか、また現地チームが役割を果たすために必要な権限とリソースを持っているかどうかも確認します。状況が変化した場合、会社は現地体制を拡大、再設計、または縮小することを選択するかもしれません。そうした可能性を事前に計画しておくことで、顧客サービスと責任体制を維持しやすくなります。現地拠点は、現地での担当と継続性によって明確な効果が得られる業務を中心に構築されたときに最も有効に機能します。
一律の売上基準ではなく、次の投資を裏付ける根拠を探す
多くの事業拡大計画では、現地での関与を次の段階へ進める根拠として何を確認すべきかが明確になっていません。新しい拠点、提携契約、または現地法人の設立を自動的に判断できる共通の売上基準を探そうとすることがあります。しかし、より有効なのは、追加しようとしている機能に合わせて根拠を設定することです。提案されているコミットメントが顧客サポートの強化を目的とするなら、現在の体制では十分に対応できない継続的なサポート需要があることを示す必要があります。顧客獲得の改善が目的であれば、特定のアクセス上の課題が明らかになっている必要があります。売上高だけでは、どの業務上の制約が成長を妨げているのか、またどの形態の現地展開がその課題を解決するのかを説明できない場合があります。
根拠は、顧客の活動と提供体験を結び付けたときにより強固になります。たとえば、見込み顧客が評価段階で現地調整を求めるために案件が繰り返し停滞していることが分かるかもしれません。また別の企業では、顧客は問題なく購入しているものの、継続的なサービス提供によって既存リソースへの負荷が高まっていることが分かる場合があります。これらの観察結果は、売上が同程度であっても異なる解決策を示しています。経営チームは、問い合わせ、受注、提供実績、サポート依頼、代金回収、リピート取引をまとめて確認できます。事業運営の全体サイクルを見渡すことで、次のコミットメントが実際の顧客向け課題を解決するためのものなのか、それとも海外展開を拡大したいという社内の意欲に反応しているだけなのかを判断しやすくなります。
実務的なワークシートは4つの質問を中心に作成できます。どの顧客要件が依然として満たしにくいのか。その課題に対応するにはどの追加機能が必要か。新たな展開によってどのような継続的な責任が発生するのか。その責任を誰が担い運営するのか。これらの回答は選択肢を公平に比較するのに役立ちます。パートナー、リモートで活動する専任担当者、訪問頻度の増加、法人設立、常駐拠点などは、それぞれ異なる課題を解決できます。目的は、ある選択肢が他より進んだ段階であることを証明することではありません。顧客、業務運営、市場での営業活動からすでに得られた根拠に対して、どのコミットメントが最も直接的に対応するのかを判断することです。
見直し条件は参入条件と同じくらい重要です。コミットメントを強化する前に、事業としてどの情報を得たいのか、また継続・調整・別の運営モデルへの変更を正当化する成果は何かを定義しておく必要があります。たとえば企業は、十分な顧客対応実績が蓄積された時点で、対応速度や業務負荷を評価するために現地サポート体制を見直すと決めるかもしれません。また別の企業は、訪問活動が依然として遠隔では解決できない疑問への対応に役立っているかを評価するかもしれません。コミットメントを見直し可能な根拠と結び付けることで、すでに労力を投入したという理由だけで意思決定が固定化されることを防げます。また、顧客ニーズが変化した場合に別の方法を試すためのリソースも確保しやすくなります。
- 実際に起きている課題進展を繰り返し妨げている顧客側または提供側の課題を特定する。
- 必要な機能その課題に対応するために必要な追加能力を定義する。
- 追加する現地体制その能力を提供できる現地展開の選択肢を選ぶ。
- 見直し結果選んだ体制が、当初の課題を解決したかを評価する。
最初から現地法人を設立する方がよい場合もある
法人設立は何年にもわたる段階的な拡大の後に行うべきものとして語られることがあります。しかし実際には、早い段階で現地法人を設立することが合理的な判断となる場合もあります。重要なのは、その法人が発展段階として上位に位置するかどうかではありません。顧客、パートナー、または事業運営上の要件によって必要とされる明確な機能を果たすかどうかです。顧客が現地組織との契約を希望する場合があります。調達手続きへの参加が現地の組織体制を通じた方が容易な場合もあります。また、特定の業務責任を担うための正式な拠点が必要になることもあります。こうした必要性が根拠によって裏付けられているのであれば、早期の法人設立を検討する価値があります。
法人設立は、完全な現地運営体制と同じではありません。顧客は通常、提供能力、サポート体制、そして約束に対する責任を果たせるかどうかを評価します。明確な責任者、サービス提供プロセス、運営リソースがない法人は、顧客の信頼向上にほとんど役立たない場合があります。一方で、明確な責任範囲と結び付いた法人は継続性を強化できます。そのため経営チームは、その法人が実際に何を行うのかを明確にする必要があります。顧客との契約を担うのか、サポートを調整するのか、人材を雇用するのか、現地サプライヤーを管理するのか、それとも別の役割を担うのか。重要なのは法的形態そのものではなく、その答えです。継続的な責任を引き受ける前に、その機能を明確にしておく必要があります。
負担能力は設立作業だけに関わるものではありません。企業は、経営陣の時間、事務管理、報告業務、調整業務、そして長期にわたり顧客への約束を維持するために必要なリソースも考慮すべきです。後に事業方針を変更する場合でも、既存の責任を果たし、顧客を支援し、円滑な移行を進める必要があるかもしれません。こうした点は、早期の法人設立が望ましくないことを意味するものではありません。単に、この判断を象徴的な節目ではなく、事業運営上のコミットメントとして評価すべきであることを意味します。採用、提携、施設整備に適用するのと同じ規律を、他市場での法人設立にも適用すべきです。
有効な確認方法は、提案されている法人が既存の方法では効率的に解決できない特定の課題を解決するかどうかを問うことです。答えがはいであり、かつ企業にその体制を責任を持って運営するためのリソースがあるなら、当初から法人設立が適切な場合があります。一方で、その理由が主に認知度、権威性、あるいは顧客は現地登記された企業を自動的に信頼するという前提であれば、その根拠は弱いかもしれません。顧客は最終的に、約束された成果が実現されるかどうかで判断します。法人は明確な機能と結び付いている場合にはその目的を支援できますが、価値創出、サービス維持、責任体制の構築そのものに代わるものではありません。
仮想事例:早期設立と段階的な進出を比較する
自国市場の外で専門的な産業監視サービスを提供する架空の企業を考えてみましょう。ある経営グループは、複数の見込み顧客が関心を示しているため、直ちに法人を設立することを提案しています。別のグループは、まず対象を絞った訪問活動を伴う越境提供から始め、需要が継続的なものと確認できた場合に後からコミットメントを強化する方針を支持しています。どちらの方法も合理的であり得ます。重要なのは、どちらの選択肢も顧客需要に関する根本的な不確実性を変えるわけではないという点です。企業は依然として、購買判断、提供要件、継続的なサービスへの期待に関する根拠を集める必要があります。そのため議論は、どちらがより野心的に見えるかではなく、どの体制が学習と実行を最も支援するかに焦点を当てるべきです。
早期設立の方法では、想定顧客が現地での契約体制を望んでおり、さらに経営陣が当初から人員、監督体制、運営リソースを割り当てる準備ができているため、現地法人を設立するかもしれません。この方法は継続性を高め、将来の活動のための明確な基盤を提供できる可能性があります。しかし同時に、継続的な責任も直ちに発生します。経営陣は、他地域での事業運営を維持しながら、事務管理、顧客対応、サービス提供の責任を組織として支えられることを確認しなければなりません。メリットは、明確な運営モデルを実現できることにあり、法人そのものの存在ではありません。成功は依然として顧客価値、提供品質、組織間の連携に左右されます。
段階的投資の方法では、企業はまず自国市場の事業体制から顧客に直接サービスを提供しつつ、訪問活動や慎重に選定したパートナーを活用して特定の現地ニーズに対応するかもしれません。この方法では、追加の責任を引き受ける前に情報を収集できる可能性があります。どの機能が最も大きな摩擦を生み、どの責任に本当に現地での管理が必要なのかを観察できます。その後、契約、サポート、または人員配置が現地体制によって改善されることを示す根拠が得られれば、経営陣はその判断を再検討できます。重要なのは、この方法が本質的により慎重でも、より賢明でもないということです。これは学習、コミットメント、運営責任の間で異なるバランスを取る選択肢にすぎません。
比較は、経営チームがあらかじめ見直し条件を定義している場合により有用になります。早期設立の方法では、法人が意図した機能を果たしているか、そしてリソース配分が顧客ニーズと一致し続けているかに焦点を当てて見直すことになります。段階的な方法では、繰り返し発生する運営上の課題が追加の現地展開を正当化するかどうかを検討することになります。どちらの場合でも、顧客サービスの継続性を中心に据えるべきです。モデル間の移行には、既存の責任の引き継ぎ、情報共有の責任、サポート体制を含める必要があります。目的は、好みの拡大方針を擁護することではありません。事業の根拠、能力、責任に最も適した体制を選ぶことです。
設立費だけでなく、維持費と下振れにも備える
負担可能性は、法人設立や提携契約の締結、現地オフィスの開設にかかる費用だけで決まるものではありません。拠点や体制を追加するたびに、お金、人員の時間、経営陣の注意を継続的に必要とする義務が生じます。そのため企業は、立ち上げに必要な作業だけでなく、売上活動にばらつきがある通常の月にその体制を運営するための業務も整理する必要があります。会計支援、報告業務、顧客対応、パートナー管理、研修、出張、調整、サービス提供に関する約束は、最初の発表後も継続します。これらの義務を想定される事業活動とあわせて見直すことで、経営陣は初期の設立判断だけでなく、長期的に維持しなければならない内容を把握できます。
有効な評価は、顧客への約束をたどることから始まります。顧客が導入支援、技術サポート、定期的なアカウントレビュー、または現地での迅速な対応を期待している場合、誰かがそれらを継続的に実行しなければなりません。重要なのは、現地拠点が立派に見えるかどうかではありません。約束を守るために必要な業務を資金面と運営面の両方で支えられるかどうかです。既存の従業員が一部の業務を担える場合もありますが、その余力は明確に確認する必要があります。海外向け活動に充てた時間は、同時に他の案件には使えません。社内工数と外部支出をあわせて見積もることで、より現実的な負担可能性を把握でき、既存社員が担当しているという理由だけで重要な業務を無料とみなしてしまうことを防げます。
経営陣は、関与を深める前に不利な状況についても検討すべきです。需要の立ち上がりが想定より遅かった場合、どのような義務が残るでしょうか。賃貸施設、外部委託サービス契約、雇用契約、独占契約などは、事業前提が変わった後も継続する可能性があります。この確認は投資をためらわせるためのものではありません。むしろ、状況が思わしくない場合でも、どの資源がその取り組みに拘束されたままになるのかを明確にするためのものです。成長局面では負担可能に見える体制でも、売上の伸びが鈍化すると維持が難しくなることがあります。拡大前に変更、引き継ぎ、終了に関する責任を理解しておくことで、将来の義務をより広い視点で捉えた意思決定ができます。
仮想的な比較を考えてみましょう。ある企業は、対象顧客の一部が現地での契約主体を求めており、運営できる人員もいるため、早い段階で現地法人を設立します。別の企業は、需要を見極めている段階では、越境での直接販売とパートナー支援から始めます。どちらの選択も本質的に優れているわけではありません。前者は明確な運営機能と引き換えに、より大きな継続的義務を引き受けます。後者は柔軟性を維持しながら根拠を集めます。公平な比較は、設立費用があるかないかではありません。継続的な義務、管理工数、提供責任、そして選択した体制を後に縮小・移管・終了する必要が生じた場合でも既存の約束を果たせるかどうかを含めた全体像です。
体制を変えても、顧客対応と責任を途切れさせない
海外展開における体制変更は戦略上の節目として注目されがちですが、顧客が実際に感じるのはサービスの継続性です。そのため、直接販売からパートナー方式への移行、パートナー支援から現地チームへの移行、あるいは別の運営体制への変更は、組織の都合ではなく顧客への約束を起点に進めるべきです。顧客は、誰が窓口となるのか、誰が問題を解決するのか、そして進行中の業務がどのように継続されるのかを知る必要があります。移行中にそれらが不明確になると、新しい体制が社内的には強化されていても信頼が低下する可能性があります。責任の所在を維持することで、拡大の判断が顧客体験を損なうのではなく改善につながります。
実務的な方法の一つは、責任移管の前にすべての定常業務を整理し、担当者を明確にすることです。営業活動、導入作業、保守義務、請求業務、技術サポート、エスカレーション手順には、引き継ぎ期間中も明確な担当者が必要です。また、変更前後で情報を比較できるよう、社内チームは報告基準についても合意しておくべきです。ある部署が出荷数を測定し、別の部署が最終顧客の利用状況を重視している場合、経営陣が実績を誤って解釈する可能性があります。一貫した記録があれば、新しい担当者は完了済みの内容、未解決事項、そして引き続き対応が必要な顧客の期待を理解しやすくなります。
拠点や体制を縮小または終了する場合にも、移行は同じように重要です。企業はオフィスを閉鎖したり、パートナーを変更したり、別の体制に業務を集約したりすることがあります。その場合、新規販売を停止することは手続きの一部にすぎません。既存契約、保守義務、売掛金、顧客への連絡、運営記録などは、事業上の判断の後も継続する可能性があります。こうした責任を事前に計画しておくことで混乱を減らし、約束した事項を秩序立って完了できます。目的は単なる組織効率ではありません。顧客がすでに依存している義務を確実に遂行し、信頼を維持することです。
専任の現地責任者は継続性の維持に役立ちますが、継続性のために必ずしも駐在や大規模な現地人員が必要なわけではありません。状況によっては、明確な権限を持つ遠隔地の責任者が、体系的なコミュニケーションを通じて移行を効果的に調整できます。重要なのは、状況の見える化と意思決定責任の明確化です。顧客はどこに支援を求めればよいかを理解し、従業員は承認経路を理解し、パートナーは自らの責任を理解している必要があります。移行を象徴的な節目ではなく運営プロジェクトとして扱うことで、企業はサービス品質を維持し、組織知識を保持しながら、重要な約束が責任者から切り離されるリスクを減らしつつ海外展開体制を調整できます。
次の進め方と、見直す条件を決める
海外での展開体制を強化する判断は、すでに投じた努力への報酬ではなく、根拠に基づく対応として捉えると容易になります。パートナーの追加、出張の増加、法人設立、人員を配置した拠点の構築を行う前に、経営陣は新たな取り組みによって解決したい具体的な課題を明確にする必要があります。提案する体制には、明確な役割、責任者、そして機能しているかどうかを確認できる観察可能な指標が必要です。この方法により、すべての企業が最終的に同じ形態を採用するという前提ではなく、顧客ニーズと運営上の実態に焦点を当てることができます。同じ意思決定手法を使っていても、企業によって異なる結論に至ることは十分にあり得ます。
実務的な見直しシートは、根拠と取り組み内容を結び付けるのに役立ちます。まず、顧客が必要としていること、現在の提供を妨げている課題、そして新しい体制によって追加される機能を記録します。次に、その変更によって生じる継続的な義務と、それを運営する責任者を明確にします。最後に、その体制を継続、修正、または置き換える判断を支える観察事項を定義します。こうした見直し条件は、共通の売上基準に依存する必要はありません。サービスの継続性、契約対応能力、顧客へのアクセス、運営上の応答性など、その体制が果たすことを意図した機能に関連しているべきです。
仮想的な例を見ると違いが分かります。ある企業は、対象顧客の調達要件がすでに明確であり、その義務を支える資源もあるため、早い段階で法人を設立するかもしれません。一方、別の顧客層を対象とする企業は、直接販売、目的を持った訪問活動、パートナー支援を通じて成功を続ける場合があります。どちらの方法も、根拠に基づいていれば妥当です。問題が生じるのは、意思決定の主な理由が見栄え、競合他社の模倣、あるいは過去の投資を正当化する圧力になっている場合です。次の取り組みは明確な運営上の必要性に応えるものであるべきであり、その後の根拠によっては別の体制の方が顧客にとって効果的だと分かった場合に見直せるようにしておくべきです。
見直しは導入後も継続すべきです。展開体制に関する判断は永続的な結論ではなく、状況の変化に応じて改善できる運営上の選択です。定期的な見直しにより、経営陣は実際の結果と当初の目的を比較し、代替案を検討し、必要に応じて秩序立った調整の準備ができます。機能、義務、責任者、見直し条件を事前に文書化しておくことで、企業は柔軟性を保ちながら規律ある拡大の枠組みを構築できます。その結果は、遠隔販売から現地拠点へと進む固定的な段階ではありません。根拠、顧客要件、そして責任を持って運営できる能力に基づいて選択される、多様な展開体制の選択肢です。
- ニーズを特定一貫して満たせていない顧客要件または提供上の要件を定義する。
- 機能を選択特定した要件に直接対応する展開体制の選択肢を選ぶ。
- 責任者を割り当てその体制を運営し、継続的な義務を管理する担当者を明確にする。
- 結果を見直す根拠を当初の目的と比較し、継続するか調整するかを判断する。