

上場・非上場で難易度は変わる?海外進出のタイミングで考えること
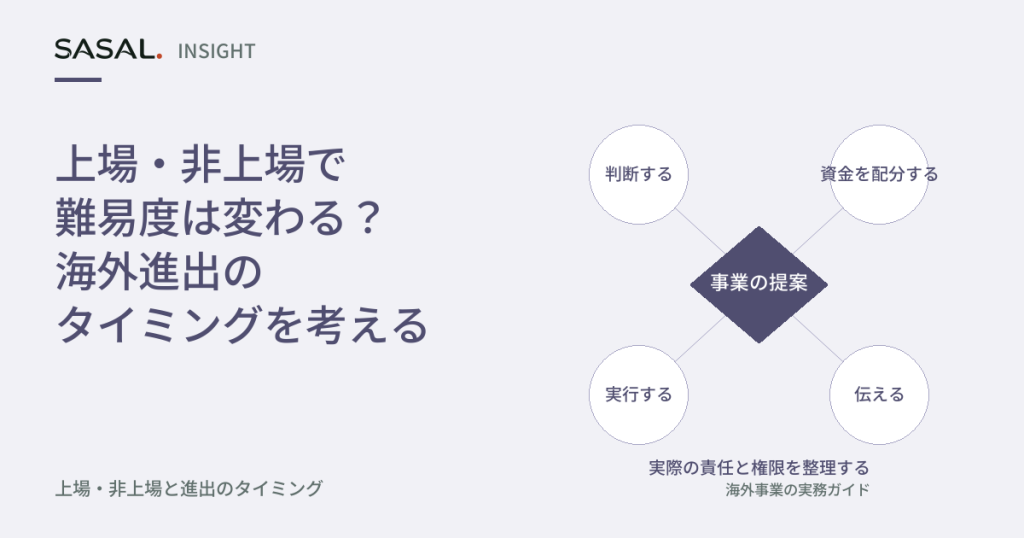
企業は、上場すると海外展開が容易になるのか、それとも難しくなるのかをよく問いかけます。より有用な問いは、意思決定プロセスのどこが変わるのかという点です。上場の有無は、誰に情報共有が必要か、根拠をどのように確認するか、社内調整をどのように進めるかに影響することがありますが、それ自体が顧客需要や運営能力、提供体制の準備を生み出すわけではありません。非上場企業でも取締役会、借入先、親会社から広範な監督を受けることがありますし、上場企業でも一定範囲の意思決定権限が明確に委譲されている場合があります。この記事では証券規制への対応ではなく、ガバナンスと調整に焦点を当てます。目的は、経営チームが市場の根拠、承認要件、実行準備状況を切り分け、企業形態に対する思い込みではなく実際の状況に基づいて海外展開のタイミングを判断できるようにすることです。
上場の有無と、顧客のニーズを分けて考える
海外での事業機会を評価する際は、所有形態にかかわらず顧客の課題を出発点とするべきです。買い手は仕入先を評価する際に上場の有無を考慮することがありますが、そのこと自体が提案内容へのニーズを生み出すわけではありません。企業が非上場であっても需要の不確実性は残ります。ガバナンスが影響するのは、意思決定の見直し方や社内での伝達方法であり、根本的な事業機会の有無ではありません。そのため、顧客に関する根拠と社内の準備状況に関する根拠は分けて扱うことが有効です。顧客インタビュー、問い合わせ、試験導入、購買に関する協議は一つの種類の問いに答えます。一方で、社内承認、予算配分、報告義務は別の問いに答えます。これらを別々の作業として扱うことで、社内活動を市場での検証結果と取り違えることを防げます。
よくある計画上の誤りは、上場の有無が海外展開の事業機会の質を予測すると考えることです。実際には、市場に関する根拠が同じであっても、ガバナンスの仕組みが異なるために、同じ海外提案を検討した二社が異なる結論に至ることがあります。ある組織では、資源を投入する前に複数の部門が前提条件を確認する必要があるかもしれません。別の組織では、少人数の経営陣による承認で初期調査を進められる場合があります。どちらの方法であっても、その事業機会が強いか弱いかを証明するものではありません。重要なのは、選択されたプロセスがリスク評価、責任分担の調整、説明責任の維持に役立ち、同時に次の意思決定を支えるだけの顧客理解を得られるかどうかです。
たとえば、国内市場の外から買い手の問い合わせを受けているソフトウェア提供企業を想定してみてください。問い合わせそのものは事実です。しかし、それがより広範な需要を示しているという解釈は、追加調査を必要とする仮説にすぎません。上場企業であっても非上場企業であっても、経営陣は問い合わせから何が分かり、何がまだ不明なのかを判断する必要があります。チームは、誰が連絡してきたのか、どのような課題を説明したのか、購買判断はどのように行われるのか、追加投資を正当化するにはどのような根拠が必要なのかを検討するかもしれません。ガバナンスが関係してくるのは、誰が調査を承認するのか、誰が予算を配分するのか、誰が進捗を社内に伝えるのかを決める段階です。これらの活動は意思決定プロセスを支えますが、市場から学ぶことの代わりにはなりません。
海外展開を上場・非上場の問題ではなく調整上の課題として捉えると、タイミングの判断はより明確になります。主要な意思決定者が別の優先事項に対応しているため、根拠がまだ不十分なため、あるいは提供体制が整っていないために、企業が行動を先送りすることがあります。こうした制約は上場企業にも非上場企業にも見られます。どちらの分類が本質的に速いか、あるいは信頼性が高いかを問うのではなく、実際の承認経路を整理し、関係者ごとに必要な情報を明らかにしてください。そうすることで議論はより実務的になります。チームは不確実性の解消、責任範囲の明確化、そして組織が提案を検討・承認・実行できる能力に見合った意思決定の時点の選定に集中できます。
判断・資金・実行・情報発信の担当を整理する
海外向けの取り組みには、当初の事業計画で想定される以上に多くの関係者が関わることがあります。ある人が支出を承認し、別のグループが業務を実行し、別の部門が関係者とのコミュニケーションを担い、現地担当者が顧客対応を管理するかもしれません。こうした責任が暗黙のままだと混乱が生じます。実務的な第一歩は、誰が意思決定するのか、誰が資源を提供するのか、誰が運営上の責任を負うのか、誰が情報発信を管理するのかを明確にすることです。この作業は上場企業でも非上場企業でも有効です。なぜなら、形式上の所有区分だけでは実際に意思決定がどのように進むのかを説明できないことが多いためです。作成された整理図からは、承認のボトルネック、責任者不在の領域、権限委譲が不十分な部分などが見えてくることがあります。
同じ確認作業の中で、市場に関する根拠と承認権限も区別すべきです。顧客情報を収集するチームは、予算を確定する権限を持たなくても行動を提案できる場合があります。逆に、意思決定者は専門家による分析に依存しながら予算を承認することがあります。こうした違いを明確にすることで、提案は適切な情報を添えて適切な検討の場に持ち込まれやすくなります。また、未解決の課題について誰か別の人が対応していると思い込むリスクも減らせます。本社と現地拠点をまたぐ議論では、参加者が異なる部門、指揮系統、地域に属しながら同じ取り組みに関わることがあるため、責任の文書化はさらに重要になります。
有効な計画手法の一つは、すべての準備活動を同じ重要度で扱うのではなく、それぞれの支出を次の意思決定と結び付けることです。調査、採用、外部専門家への依頼、試行的な活動は、経営陣が答えを必要としている具体的な問いに結び付けるべきです。支出の目的が不明確だと、参加者ごとに異なる目的を評価することになり、承認の議論が長引くことがよくあります。これに対し、どのような根拠を得たいのか、その根拠がどの意思決定に役立つのか、誰が確認責任を持つのかを説明する提案は評価しやすくなります。この方法は、組織がどの程度の速さで動くべきかという恣意的な前提や期限を設けることなく、規律ある学習を支えます。
大規模な組織では、海外向けの取り組みに外部専門家が関与することがありますが、意思決定の責任は組織内部に残ります。アドバイザーは、市場に関する根拠、比較情報、あるいは調整支援を提供し、異なる部門が一貫した形で提案を評価できるよう支援します。その価値は、どの意思決定の場で利用されるのかが事前に明確になっている場合に高まります。たとえば、投資委員会、地域統括の経営会議、子会社の審査プロセスでは、それぞれ求められる根拠の形式が異なる場合があります。誰がその情報を使い、何のために使うのかを理解することで、外部からの情報提供が社内の意思決定を強化し、不確実性を増やすことを防げます。
- 市場の根拠事実を収集し、事業機会に関連する顧客仮説を検証する。
- 意思決定の確認予算承認や追加調査の承認権限を持つ人を確認する。
- 運営面の準備状況実行に必要な人員、プロセス、遂行責任を確認する。
- コミュニケーション計画誰に進捗共有が必要か、どのように情報を共有するかを特定する。
上場・非上場だけでなく、実際の株主構成と体制を見る
上場企業と非上場企業についての議論では、それぞれの分類の中に存在する多様なガバナンス体制が見落とされがちです。より有用な枠組みは、実際の所有構造と意思決定構造を確認することです。検討に役立つ例として、上場企業、創業者所有の非上場企業、投資家支援を受ける非上場企業、大企業グループ内の非上場子会社の4つがあります。これらは唯一の形態ではなく、それだけで行動を予測できるものでもありません。重要なのは、同じ大まかな分類に属する組織同士であっても、権限、資金、報告義務が大きく異なる場合があることを思い出させてくれる点です。固定観念に頼るよりも、具体的な体制を理解する方が適切な判断材料になります。
上場企業では、複数の関係者に対して一貫した情報提供と説明責任が求められるため、正式な審査プロセスが設けられていることがあります。一方で、定常的な拡大活動について毎回上位層へエスカレーションしなくて済むように、一定範囲の意思決定を経営チームへ委譲している企業もあります。実務上の問いは、その企業が上場しているかどうかではなく、どの意思決定がどの条件のもとで委譲されているかです。そのため海外向けの取り組みを検討するチームは、一律のプロセスを想定するのではなく、適用される承認経路、情報共有の責任、審査上の期待事項を確認すべきです。不明な点がある場合は、担当部門や専門アドバイザーが、評価対象の提案にどの要件が関係するのかを判断する助けになります。
創業者所有の非上場企業は柔軟だと表現されることがよくありますが、その柔軟性は実際のガバナンス体制によって決まります。創業者が意思決定を集中管理し、支出を詳細に監督し、新たな取り組みを承認する前に広範な根拠を求める場合もあります。投資家支援を受ける非上場企業では、資金調達条件、取締役会の監督、成長目標などに関連して追加の報告要件が存在することがあります。どちらの場合も、海外展開は経営陣の注意を必要とする他の優先事項と競合します。利用可能な意思決定能力に合った提案は円滑に進む可能性がありますが、大規模な調整を必要とする提案は、より適切な審査の機会を待つ必要があるかもしれません。決定要因は、非上場企業であることによる想定上の優位性ではなく、組織の実態です。
非上場子会社も有用な例です。現地の経営チームが運営面では独立しているように見えても、特定の契約や支出については親会社の承認が必要な場合があります。権限は支出額、契約の種類、採用判断、戦略的重要性などによって異なることがあります。その結果、海外向けの提案は現地運営側とグループ本部側の双方からの支持を必要とするかもしれません。こうした関係性を早い段階で整理しておくことで、不完全な申請や責任の曖昧さによる遅延を避けやすくなります。4つのガバナンス体制すべてに共通する教訓は一貫しています。誰が意思決定し、誰が資金を出し、誰が運営し、誰が伝達するのかを明確にすることです。これらの責任が見える化されれば、海外展開のタイミングは所有形態のラベルではなく、根拠、組織の余力、意思決定の準備状況に基づいて評価できます。
市場の根拠と、社内の承認を分ける
海外向けの提案は、市場の根拠と承認状況を分けて管理すると評価しやすくなります。経営陣が資源投入を決定する強い権限を持っていても、顧客需要に関する根拠は限られている場合があります。逆の状況もあります。顧客インタビュー、問い合わせ、試験導入から有用な兆候が得られていても、社内承認が完了していないことがあります。これらを一緒に扱うと混乱が生じやすくなります。本当の未解決課題は市場の不確実性であるにもかかわらず、参加者がガバナンスについて議論し始めるためです。実務的な方法としては、2種類の記録を維持することです。1つは対象市場で何が観察されたか、どの情報源を使ったか、どの仮説が未検証かを記録します。もう1つは、誰が提案を確認する必要があるか、どの判断が保留中か、資源投入前にどの条件を満たす必要があるかを記録します。
この区別が重要なのは、事実と解釈が意思決定の中で異なる役割を果たすからです。見込み顧客との一連の面談は観察可能な出来事です。しかし、その面談が広範な需要を示しているという結論は、さらなる検証が必要な解釈です。ガバナンスの仕組みがこの違いを変えることはありません。上場企業、創業者所有企業、投資家支援企業、あるいは大企業グループの一部であるかにかかわらず、意思決定者はどのような根拠が存在し、どのような前提が未確定なのかを明確に把握する必要があります。情報源、時期、範囲、手法を記録しておくことで、提案が部門間や審査会議の間を移動しても、その判断の経緯を維持できます。また、後から確認する人も、過去の議論を最初から繰り返さなくても、どのように結論に至ったのかを理解できます。
仮想的な例でこの違いを説明します。ある製造業者が新しい対象市場への参入を検討しているとします。複数の顧客からデモや技術的な打ち合わせの要望があります。営業チームは、これによってより大きな投資が正当化されると考えています。承認する前に、経営陣は2つの別々の質問を行えます。1つ目は、購買意向、納入要件、導入の障壁について実際に何を学んだのかという点です。2つ目は、人員や予算を割り当てる前にどのような承認が必要かという点です。根拠がまだ不十分であれば、大規模な投資を見送る場合でも、小規模な検証活動は承認できるかもしれません。市場の不確実性そのものは変わっていません。変わるのは、求められている判断の規模と、それを裏付けるために必要な根拠です。
根拠と承認を分けることは、活動開始後のレビューの質も向上させます。チームは調査、訪問、試験導入が、本来答えるべきだった問いに実際に答えられたかを評価できます。重要な不確実性が依然として解消されていない場合、次の判断は提案範囲を絞ること、追加情報を収集すること、またはさらなる投資を一時停止することかもしれません。これは、完了したすべての活動を拡大継続の証明とみなすよりも、規律ある進め方です。目的は進捗を遅らせることではありません。各段階で次の判断に役立つ情報を生み出しつつ、承認に関する議論は需要に関する前提ではなく、資源配分、説明責任、準備状況に集中できるようにすることです。
判断する人に必要な情報をまとめる
多くの海外事業の取り組みが苦戦するのは、提案がプロジェクトチームのやりたいことを基準に設計されており、意思決定の場が評価に必要とする内容を基準にしていないためです。投資委員会、経営会議、取締役会の委員会、親会社の審査プロセスでは、それぞれ求められる情報が異なる場合があります。提言を準備する前に、誰がその提案を利用し、どのような判断を行う予定なのかを明確にしてください。調査を承認する場もあれば、運営資源の配分やより大きな投資を承認する場もあります。意図された判断内容に合った提案は評価しやすくなります。参加者が自らの権限内の論点に集中できるためです。また、現時点では限定的な探索的判断しか正当化できないにもかかわらず、広範な承認を求めてしまうリスクも減らせます。
有用な提案は、求める支出と、それによって可能になる次の判断を結び付けています。調査、顧客インタビュー、技術レビュー、採用計画、試験導入活動は、単独の作業として提示すべきではありません。代わりに、それぞれの活動がどの不確実性に対応し、その結果が将来の選択にどう影響するのかを説明します。より大きな投資と同じ問いに対して小規模な調査で答えられるなら、不確実性が高い段階では意思決定者はより限定的な選択肢を好むかもしれません。これは意欲の欠如を意味するものではありません。根拠を積み上げるための体系的な方法を反映したものです。支出を学習と結び付けることで、チームは観察からレビュー、修正、拡大へと至る道筋をより明確に示せます。そして、すべての提案が直ちに拡大を必要とするとは前提にしません。
議論を整理するうえで有効なのは、3つのゲートに分ける方法です。1つ目は市場の根拠に関するもので、顧客の事業機会が十分に理解されているかを問います。2つ目は権限委譲に関するもので、次の投資を誰が承認できるかを問います。3つ目は実行準備に関するもので、承認された場合に組織が成功裏に実行できるかを問います。これらを別々の問いとして扱うことで、運営上の議論が市場の不確実性を見えにくくしたり、承認に関する議論が需要の根拠と誤解されたりするのを防げます。同じ提案でも、あるゲートは通過し、別のゲートでは通過できないことがあります。その場合は、取り組み全体を断念するのではなく、範囲の見直しが適切であることがよくあります。
外部の専門家が調査や比較分析に参加する場合、その成果物は利用する意思決定の場と結び付けるべきです。地域管理者向けのレビューに使う市場調査と、グループ全体の投資判断向けに作成する調査では内容が異なる場合があります。目的は判断そのものを外部委託することではなく、意思決定者の責任に適した情報を提供することです。事前に対象読者を明確にしておくことで、関連性が高まり、不要な詳細も減らせます。また、社内チームがなぜ特定の根拠を収集したのか、それがどの判断を支えるのかを説明しやすくなります。海外事業の取り組みが複雑になるほど、このような根拠、提案設計、意思決定の場の整合性はますます重要になります。
- 市場の根拠何が観察され、何が未確定で、次にどの仮説を検証するのか。
- 意思決定権限予算、範囲変更、追加調査を承認できる人を特定する。
- 実行準備提案を進める場合に必要な人員、プロセス、責任体制を確認する。
社内の判断と、社外へ伝える情報を揃える
海外事業の取り組みを承認することは、調整の一部にすぎません。企業は、進捗を誰が伝えるのか、さまざまな関係者からの質問に誰が対応するのか、情報をどのように部門間で共有するのかについても明確にする必要があります。複数の部門が根拠の収集、予算提供、運営支援に関わる場合、情報発信の責任はさらに複雑になることがあります。提案が社内で承認されても、本社、現地拠点、財務部門、その他の関係者の間で情報共有を調整する必要がある場合があります。これらの責任を早い段階で定義しておくことで、矛盾したメッセージが発生する可能性を減らし、判断がその根拠と結び付いた状態を維持しやすくなります。優れた調整は、正式な権限だけでなく、情報の流れにも大きく依存します。
実務的な方法としては、4つの責任を分けて整理することです。誰が決定するのか、誰が資金を出すのか、誰が運営するのか、誰が情報発信するのかを明確にします。同じ人やチームが複数の役割を担う場合もありますが、その違いを見える化することで抜け漏れを防げます。例えば、現地チームが顧客対応を担当する一方で、本社が大きな投資に関する権限を保持することがあります。財務部門は予算配分を監視していても、日々の実行を指揮しない場合があります。情報発信の責任者は、情報が異なる時間帯や組織の境界を越えてやり取りされる場合に特に重要です。これにより、参加者は何が決定されたのかだけでなく、状況の変化に応じて更新情報、依頼事項、懸念事項を組織内でどのように伝達すべきかも理解できます。
投資家の支援を受ける非上場企業が、海外での試験導入を準備しながら、同時に資金調達のプロセスを評価している状況を考えてみてください。どちらの活動も、自動的にもう一方の適切なタイミングを決定するものではありません。しかし、どちらも経営陣の注意、審査能力、情報発信の労力を必要とします。経営陣は、市場からの学習は継続しつつ、大きな投資はより明確な判断の機会を待つと決めるかもしれません。あるいは、組織に過度な負荷をかけないように試験導入の範囲を縮小し、根拠収集を継続するかもしれません。有効な問いは、資金調達と事業拡大のどちらを常に先にすべきかではありません。意思決定の質、業務への集中、関係者間の明確な情報共有を維持しながら、事業として両方の取り組みを支えられるかどうかです。
レビューの時点も事前に共有しておくべきです。チームは、いつ進捗が評価されるのか、どの根拠が確認されるのか、そしてどのような結果であれば前進、範囲縮小、保留、計画修正を支持できるのかを知ることでメリットを得られます。これにより、新しい情報が得られるにつれて判断が変化する可能性があるという共通認識が生まれます。また、企業が何を学び、それによって何を判断できるようになったのかに議論を集中させることで、活動そのものと成果を区別しやすくなります。情報発信の責任と意思決定の責任を整合させることで、組織は継続性を高め、誤解を減らし、根拠、実行能力、ガバナンス上の準備状況に基づいて事業拡大のタイミングを判断するための、より信頼性の高い基盤を築けます。
仮想事例:同じ海外事業案を異なる承認体制で比べる
新しい対象市場における専門的な事業サービスの需要を調査するという仮想の提案を考えてみましょう。提案されている活動、顧客に関する不確実性、期待される学びは、どちらの例でも同じです。最初のガバナンス体制では、企業は上場しており、経営陣はリソースを投入する前に、確立された審査プロセスを通じて提案を提示しなければなりません。2つ目の体制では、創業者が所有する非上場企業で、少人数の取締役会が提案を審査します。重要なのは、顧客に関する問い自体は変わっていないという点です。見込み顧客を特定し、インタビューし、理解する必要があります。購買時の優先事項、提供要件、そして後により大きな投資判断を正当化するために必要な根拠についても、同じ不明点が残っています。
上場企業の例では、なぜリソースを配分するのかを理解する関係者が多いため、提案には前提条件、責任範囲、コミュニケーション計画について、より明確な説明が求められる場合があります。チームは、何が観察されたのか、何がまだ不確実なのか、そして次にどのような問いが将来の投資判断に影響する可能性があるのかを示した文書を準備することがあります。これによって需要の存在が証明されるわけではありません。これは単に、意思決定者が学びに資金を投じる価値があるかどうかを評価するための枠組みを作るものです。探索的な活動に関する権限がすでに委任されている場合、経営陣は合意された範囲内で進めるかもしれません。そうでなければ、同じ市場学習活動を開始する前に追加の審査が必要になることがあります。
創業者所有の企業の例では、承認に関する議論に参加する人数は少ないかもしれませんが、それでも提案は規律ある検討によって恩恵を受けます。創業者は、その調査が将来の判断をどのように支えるのか、どの程度の運営上の労力が必要なのか、現在の取り組み状況の中で得られた結果に対応する余力があるのかを確認するかもしれません。市場の不確実性は、上場企業のケースとまったく同じです。違いは、判断がどのように検討され、文書化されるかにあります。関係者が少ない場ではコミュニケーションが簡素化されることもありますが、その一方で、複数の優先事項に対応している限られた人数に責任が集中する場合もあります。ガバナンスが影響するのは調整の負荷であり、顧客の実態そのものではありません。
実務上の教訓は、事業機会を一定に保ったままガバナンス体制を比較することです。チームが承認の複雑さと市場の魅力を混同すると、タイミングに関する判断を誤るおそれがあります。承認プロセスが難しいからといって顧客の関心が低いとは限らず、承認経路が簡単だからといって需要が裏付けられるわけでもありません。そのため有効な提案は、根拠、権限、実行を分けて整理します。何を学んだのかを説明し、次の判断を明確にし、取り組みが進む場合に誰が実行責任を持つのかを示します。この比較により、異なるガバナンス体制を持つ組織でも同じ事業機会を一貫して評価できます。焦点は、社内の意思決定プロセスを尊重し、明確に理解しながら、顧客について学ぶことに置かれます。
市場の検証・承認・実行準備を別々に予定する
海外展開の取り組みは、異なる活動を1つのスケジュールに押し込めることで遅れることがよくあります。顧客理解のための学習、社内承認、運営準備はそれぞれ異なる問いに答えるものであり、進む速度も異なる場合があります。事業学習は、顧客を理解し、前提を検証し、どのような根拠が判断を変え得るかを明らかにすることに重点を置きます。承認活動は、リソース配分の責任を持つ人や会議体から許可を得ることに重点を置きます。実行準備は、事業機会が前進した場合に必要となる実務作業に重点を置きます。これらを1つのスケジュールにまとめると、ある領域での進展が他の領域での準備完了を意味するとは限らないため、混乱が生じる可能性があります。別々の予定管理を行うことで、経営陣は何が進み、何にまだ対応が必要なのかを把握しやすくなります。
有効な方法の1つは、次の作業を決める前に次の判断を定義することです。調査活動は、投資判断に影響を与え得る問いと結び付けるべきです。承認の節目では、誰が結果を確認するのか、どの権限のもとで確認するのかを明確にする必要があります。実行準備の節目では、顧客が前進した場合にどの部門の準備が必要なのかを明らかにする必要があります。たとえば、提案が審査を待っている間も顧客インタビューを続けたり、最終的な拡大承認が下りる前に運営計画を始めたりすることがあります。別々の予定管理の価値は可視性にあります。遅延の原因が市場に関する未解決の問いなのか、ガバナンスプロセス内のスケジュール上の制約なのか、それとも実務的な実行準備なのかを把握でき、すべての遅延を同じ問題として扱わずに済みます。
仮に、企業が見込み顧客から前向きな関心を確認したものの、より大きなリソース投入の承認はまだ得られていない場合があります。別の状況では、承認は得られるものの、顧客に関する重要な問いが未解決のままかもしれません。さらに別の状況では、前向きな根拠と承認がそろっていても、運営チームが支援体制を整えるための時間を必要とする場合があります。それぞれ異なる対応が必要です。これらを別々の予定管理で確認することで、経営陣は学習を継続するのか、提案の範囲を絞るのか、活動を保留するのか、実行に進むのかを判断しやすくなります。この方法はコミュニケーションの改善にも役立ちます。関係者は、すべての節目が市場参入に向けた同等の進捗を意味すると考えるのではなく、適切な文脈の中で事実を議論できるようになります。
組織は、確認のタイミングを任意の日付ではなく判断に結び付けることでメリットを得られます。単に時間が経過したから活動を求めるのではなく、特定の根拠、承認、準備条件が満たされた時点で提案を再検討できます。これにより、投入した労力と判断の質とのつながりがより明確になります。また、状況が変化した際の透明性の高い議論も支援します。新しい情報によって、追加の学習、修正された実行計画、あるいは異なる水準の取り組みが妥当になることがあります。事業学習、承認作業、運営準備をそれぞれ独立した流れとして見える化することで、企業は準備状況をより正確に把握し、勢いだけではなく根拠と対応能力に基づいてタイミングを選べるようになります。
- 事業学習根拠を収集し、前提を検証し、残る顧客の問いを特定する。
- 承認活動適切な権限と予算配分のプロセスを通じて結果を確認する。
- 実行準備運営責任者を割り当て、実行責任の準備を進める。
資金調達やIPO準備と、海外進出の仕事量を合わせて考える
企業は、海外展開を評価する一方で、資金調達、所有構造の変更、または新規株式公開(IPO)の準備を進めていることがあります。このような状況では、経営陣の注意力が共有資源となるため、追加の調整課題が生じます。重要なのは、拡大と資金調達のどちらかが自動的に優先されるわけではないという点です。どちらにも根拠、計画、コミュニケーションが必要です。そのため経営チームは、一方が常に他方より先に行われるべきだと考えるのではなく、競合する業務負荷として捉えることが有効です。魅力的に見える海外提案であっても、重要な意思決定者が別の大規模な取り組みに対応している場合には調整が必要になるかもしれません。逆に、資金調達プロセスが進行していても、信頼できる根拠が得られた顧客の事業機会を評価する必要性がなくなるわけではありません。
実務的な方法としては、依存関係を整理し、同じ人員、委員会、または部門が必要となる箇所を特定することです。財務チーム、経営幹部、法務の専門家、事業運営の責任者は、複数の取り組みに同時に関わることがあります。こうした重なりを理解することで、提案をそのまま進めるべきか、より小規模な学習活動に絞るべきか、あるいはより適した判断の機会まで待つべきかを判断しやすくなります。重要なのは、より大きな取り組みを遅らせることが、必ずしもすべての学習を止めることを意味しないという点です。顧客との対話、根拠収集、仮説の精緻化は、利用可能な対応能力の範囲内で将来の判断に役立つのであれば継続できます。目的は活動停止ではなく調整です。
同じ考え方は、新たな資金調達を目指す非上場企業にも、大規模な企業プロジェクトを進める上場企業にも当てはまります。ガバナンス体制は異なっても、注意を向けられる量には限りがあります。そのため有効な提案は、事業機会だけでなく、それを適切に評価するために必要な組織的な労力についても説明します。チームは、根拠の質、必要なリソース、審査能力を考慮する共通の枠組みを用いて、進める、範囲を絞る、待つ、見送るという選択肢を比較できます。この比較によって、拡大を独立した取り組みとして扱いたくなる傾向を抑えられます。その代わりに、拡大は同じ組織資源を巡って競合する複数の重要な優先事項の中の1つとして位置付けられます。
タイミングが依然として不確実な場合には、提案の範囲を絞ることで、組織が支えられない約束を増やさずに前進を維持できます。より小規模な調査、対象を絞った顧客インタビュー、限定的な検証活動であっても、重要な問いに答えながら調整負荷を抑えることができます。その後、資金調達、IPO準備、または別の大規模プロジェクトが適切な節目に到達した段階で、経営陣は蓄積された根拠を見直し、より広範な拡大活動が妥当かどうかを判断できます。この方法は戦略的な柔軟性を維持します。ガバナンスや企業の優先事項がスケジュールに影響することを認識しつつ、顧客理解のための学習を継続的に可視化し、組織の対応能力が整った際に、より十分な情報に基づく判断を行えるようにします。
現地に権限を渡し、見直す条件を決める
海外施策が調査段階から実行段階へ移ると、現地チームは本社や親組織のすべての判断を待たずに顧客へ対応するための権限を必要とすることが少なくありません。重要なのは権限の有無ではなく、どの判断を現地で行い、どのような条件で実施できるかです。上場しているかどうかだけでは、その答えにはなりません。上場企業でも業務上の重要な判断を幅広く委任する場合がありますし、非上場企業でも広範な中央レビューを求める場合があります。実務的な方法としては、契約変更、顧客への約束、人材採用の申請、支出承認などの繰り返し発生する判断を洗い出し、それぞれの権限所在を明確にすることです。これにより、どの案件をエスカレーションすべきか、どの案件を顧客に近い場所で解決できるかを関係者が理解できるため、監督機能を維持しながら遅延を減らせます。
権限委任は、見直し条件を事前に合意しておくことでより効果的になります。現地チームにあらゆる行動について承認を求めさせるのではなく、経済性、対応能力、リスク、戦略的重要性などに基づく境界条件を経営陣が定めることができます。たとえば、新しい対象市場へ参入する架空の企業であれば、現地管理者に対して定められた範囲内の限定的な顧客対応活動を承認する権限を与えつつ、より大きな約束を行う前にはレビューを必須とすることが考えられます。市場の不確実性そのものは、ガバナンス構造に関係なく存在します。違いは、意思決定権限が文書化されていることです。これにより、状況が合意済みの条件に当てはまる場合には現地チームが迅速に行動できる一方で、より重要な約束についてはリソース配分前に幅広いレビューを受けられます。
明確な報告は、委任された権限と同じくらい重要です。現地チームが営業活動の増加を報告しても、その意味を理解するためには意思決定者が共通の定義を持っている必要があります。顧客は問い合わせをしているのか、提案依頼をしているのか、試験導入を行っているのか、それとも発注しているのか。報告を一貫した形で行うことで、本社、取締役会、親会社などは、すでに整理された論点を何度も蒸し返すことなく進捗を確認できます。また、担当変更時の継続性も支えます。海外施策が一人の担当者の解釈に依存している場合、人員交代によって判断の質が低下する可能性があります。共通の定義と記録があれば、将来のレビュー担当者も何が観察され、何が未確定なのかを理解できるため、権限を継続的に活用できます。
ガバナンスに関する議論では、誰が判断を承認できるかに注目しすぎて、その結果を誰が評価するのかが見落とされることがあります。そのため、実用的な権限には見直しの仕組みも含まれます。現地チームは、実証実験の実施、有望顧客との接触、導入方法の調整などを認められる場合がありますが、どのような結果が再評価のきっかけになるのかも理解しておく必要があります。根拠が弱まれば施策を縮小または一時停止できます。根拠が強まれば、より大きな投資を検討できます。この方法は、上場企業と非上場企業の双方にとって、完全な中央統制と無制限の自律性という二者択一を避ける助けになります。権限は、組織区分に関する前提ではなく、合意済みの見直しポイントによって支えられた学習と実行のための手段となります。
- 意思決定の境界現地チームがエスカレーションなしで行える業務上の判断を定義する。
- 共通の報告結果を一貫して解釈できるよう共通の定義を使用する。
- 見直し条件再評価や上位承認が必要となる状況を特定する。
- 監督の場取締役会、経営陣、親会社などが大きな約束や変更をレビューする。
専門家を活用しながら、社内で判断と実行の責任を持つ
社内チームが追加の調査、比較、調整、市場理解を必要とする場合、外部の専門家は海外施策の前進を支援できます。その貢献が最も大きくなるのは、企業側がどの判断を支援したいのかをすでに把握している場合です。たとえば、経営陣が投資レビューのための根拠、本社と現地の異なる見解の整理、対象市場における運営方法の評価などを必要としていることがあります。こうした情報は議論の質を高めます。しかし、それによって施策の判断、資金拠出、運営、情報発信に関する組織の責任がなくなるわけではありません。ガバナンス構造によって外部からの意見のレビュー方法は変わるかもしれませんが、最終的な選択の責任は企業と指定された意思決定者に残ります。
よくある誤りは、外部の助言を社内の認識合わせの代わりとして扱うことです。アドバイザーは顧客の疑問点を特定したり、異なる状況で用いられている方法を比較したり、根拠を整理したりできますが、その情報が優先順位にどのような影響を与えるかは社内の関係者が判断する必要があります。たとえば、海外展開を検討しながら資金調達手続きも進めている投資家支援型の非上場企業を考えてみてください。外部評価によってトレードオフは明確になるかもしれませんが、その施策が現在の対応能力に見合うかどうかは経営陣と取締役会が判断しなければなりません。同じ原則は、上場企業、創業者所有企業、子会社にも当てはまります。外部の専門知識は議論に情報を提供できますが、組織内の意思決定者しか解決できない優先順位に関する意見の相違を解消することはできません。
外部支援は、依頼内容が明確に定義されている場合に最も有効です。漠然とした市場調査の依頼では、判断に結び付けにくい情報が集まることがあります。一方で、特定の承認会議と特定の論点を中心に依頼を構成すると、実行につながりやすい成果が得られる傾向があります。企業は、前提条件を検証するための顧客インタビュー、子会社の権限ルール見直しを支援する比較調査、提案された投資段階に必要な根拠の収集などを依頼できます。価値は、業務を意思決定に結び付けることから生まれます。これにより、調査だけが蓄積して行動が変わらないリスクを減らし、関係者が成果の活用方法を理解しやすくなります。
組織はまた、外部の調査結果と社内の解釈の違いを文書化することでもメリットを得られます。インタビュー、公開情報、比較分析から得られた根拠は、その範囲、実施時期、残る不確実性とともに記録すべきです。そうすることで意思決定者は、実際に何が判明したのか、どの前提をさらに検証する必要があるのかを評価できます。このような規律は、ガバナンスに複数のレビュー段階がある場合に特に重要です。なぜなら、情報は意思決定に至るまでに複数の担当者を経由する可能性があるためです。提言に至った理由を残しておくことで、後から参加する関係者も結論の背景を理解できます。責任範囲が変わっても、組織は個人の記憶や非公式な要約に頼らず活用可能な記録を保持できます。
根拠・社内の余力・承認の準備から開始時期を決める
海外施策の実施時期は、ガバナンス上の立場が答えを与えるかのように語られることがあります。しかし実際には、時期は3つの別々の問いをまとめて評価することで明確になります。第一に、顧客需要に関してどのような根拠があり、どのような不確実性が残っているのか。第二に、組織には学んだ内容を実行に移すための運営上の対応能力があるのか。第三に、必要な意思決定者は次の約束をレビューし承認する準備ができているのか。上場企業と非上場企業が同じ市場不確実性に直面していても、現在の業務負荷が異なるために異なるスケジュール判断に至ることがあります。これらの要素を分けて考えることで、経営陣はガバナンス上の区分をあらゆる遅延や加速の説明として解釈することを避けられます。
根拠は、それぞれの情報源が実際に何を示せるのかに基づいて検討する必要があります。顧客からの問い合わせ、インタビュー、試験導入、公開情報は、それぞれ異なる種類の知見をもたらします。問い合わせは関心を示しているかもしれません。購買に関する協議は評価基準を明らかにするかもしれません。しかし、どちらも自動的に広範な需要を証明するものではありません。情報源、方法、残る論点を記録することで、チームはどの不確実性が最も重要かを特定できます。そのため、架空の海外提案が主要な購買上の疑問に答えられたことで前進する場合もあれば、未解決の1つの問題が投資判断を大きく左右するために一時停止する場合もあります。時期の判断は、楽観論や緊急性、あるいは特定のガバナンスモデルは速く動くべきだという前提ではなく、学習の進捗と結び付くようになります。
対応能力にも同じだけの注意を払うべきです。組織は有望な根拠を持っていても、重要な人材が別案件に従事している、提供体制の準備が必要である、あるいは別の戦略プロジェクトが経営陣の注意を集めているといった理由で待機を選ぶことがあります。IPO準備、資金調達活動、大規模な製品投入、組織再編などは、いずれも同じ経営資源を奪い合います。だからといって、海外展開を必ずそれらの前後に実施すべきという意味ではありません。適切な順序は実際の対応能力と優先順位によって決まります。場合によっては、提案をより小規模な検証に絞ることで前進を維持できます。別の場合には、より明確な意思決定の機会を待つことで、より良い実行とより信頼性の高い事業機会のレビューにつながることもあります。
最後の要素は意思決定の準備状況です。承認を求める前に、チームは提案の目的、集めた根拠、必要な労力、検討した選択肢、今後の見直し条件を要約できます。実施、縮小、延期、見送りといった選択肢を比較することで、単純な賛否判断よりも幅広い議論が可能になります。また、過去の労力を正当化するのではなく、将来の約束を評価する助けにもなります。組織が上場企業、創業者所有企業、投資家支援型企業、子会社のいずれであっても、市場学習、運営上の対応能力、ガバナンス上の準備状況が一致しているときに、海外展開のタイミングは最も適切になります。前進すべき時期を判断する際には、所有形態の区分よりも、これらの要素の方が信頼できる指針となります。