

SASAL INSIGHT / DEEP DIVE
海外取引の代金回収:支払条件と確認事項の整理
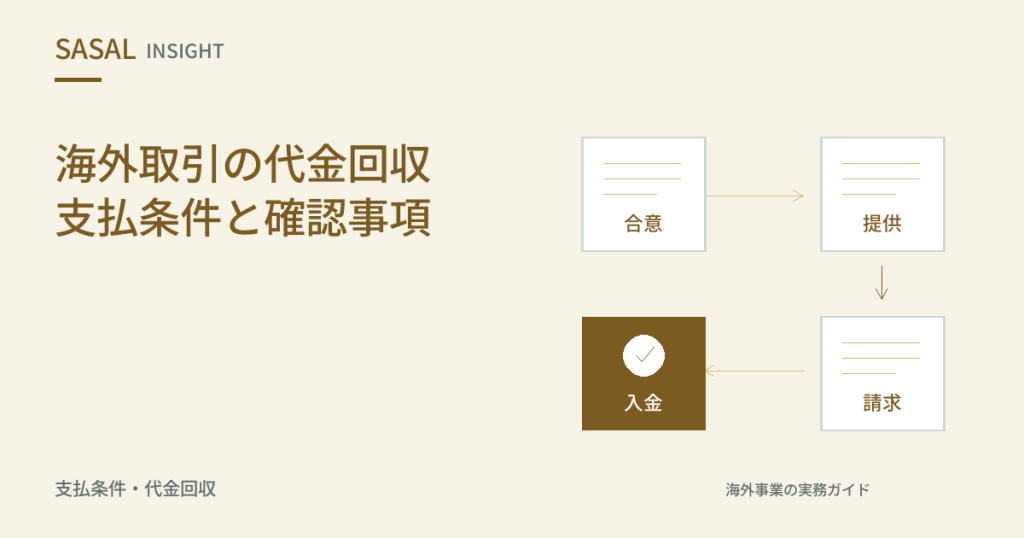
海外取引で代金回収の不確実性を下げるには、支払条件だけを見るのではなく、誰が支払うのか、いつ請求できるのか、何をもって受領完了とするのか、未回収残高をどこまで許容するのかを一つの流れとして確認することが重要です。受注後に書類や責任分担を詰めるのではなく、商談段階で双方の運用を合わせておくと、納品後の認識違いを減らしやすくなります。
最初に確認すべき相手と支払責任の整理
海外からの初回受注では、担当者とのやり取りが順調でも、まず代金支払義務を負う主体を特定します。確認対象は連絡窓口だけではなく、契約する法人、請求書を受け取る法人、実際に送金する法人です。企業の実在性に加え、取引額との関係で把握しておきたい財務情報や過去の支払い状況も整理し、誰がどの立場で関与するのかを一覧化すると後工程の確認漏れを減らせます。
法人名が複数登場する場合は、名称の違い自体を問題視するのではなく、その関係と支払責任を説明できる状態を目指します。比較の観点としては、契約先と請求先が同一の案件と、グループ内の別法人が請求や送金に関与する案件を並べ、どちらが支払義務を負うのかを確認します。受注判断の前に関係図を作成しておくと、担当者変更時にも情報を引き継ぎやすくなります。
担当者の熱意と決裁権限は別の論点です。商談担当者が条件に同意していても、発注金額や支払条件の承認者が別にいることがあります。そのため、誰が条件を確定できるのか、どの項目が社内承認を必要とするのかを確認します。特に取引額が大きくなる場合は、条件変更を判断する人と日常連絡の担当者を区別して記録すると、認識違いを抑えやすくなります。実務の確認では、注文を受ける相手と、請求内容を確認する相手、実際に送金を手配する相手を分けて把握します。窓口が一人でも、社内では別の担当者が関わる場合があります。取引先へ同じ説明を何度も求めないよう、確認した法人名、担当者、必要書類を社内で共有します。不明な関係があるときは、営業上の期待だけで埋めず、支払いの流れを確認してから約束を確定します。
【仮想例】海外企業からサービス発注の打診を受け、契約はA社、請求書の受領はB社、送金はC社が担当すると説明されたとします。この場合、受注前に三者の関係と支払義務を整理し、誰が代金負担者なのかを確認します。あわせて担当者の決裁権限や過去の支払い状況に関する情報も集めれば、納品後に支払責任の確認作業が発生する可能性を下げられます。
検収から請求までの流れを先に合わせる
代金回収では、納品完了と請求可能時点が一致するとは限りません。受注前に、納品、受領確認、検収、請求、支払の順序を双方で整理し、どの段階が完了したら次へ進むのかを確認します。比較時は納品直後に請求できる案件と、検収後に請求する案件を並べ、入金見込み時期への影響を把握すると判断しやすくなります。また支払期限がどの時点から数えられるのかも合わせて確認し、流れ全体を共有しておくことが重要です。
特にサービス提供では、成果物提出日と検収完了日が別になることがあります。そのため、何を提出すれば受領とみなすのか、確認担当者は誰か、差し戻し時はどのように再提出するのかを具体化します。【仮想例】報告書提出後に担当部門の確認が必要な案件では、確認者と手順を先に定めることで完了時点を巡る認識違いを減らせます。加えて、修正依頼が発生した場合の連絡経路も整理しておくと運用しやすくなります。
請求書の発行条件も商談段階で確認します。請求書に必要な記載事項、添付資料、提出先、提出方法が不明確だと、発行後に追加対応が発生し、支払期限の起算が遅れる可能性があります。比較の観点としては、請求書のみで足りる運用と、受領確認資料などを添付する運用を整理し、自社が準備すべき情報を一覧化しておくことが有効です。関係者間で同じ資料を参照できる状態にしておくと確認漏れも減らせます。検収や請求に必要な情報は、営業担当者だけの記憶に頼らず、作業を終える担当者にも渡します。誰の確認を受け、何を提出すると次の手続きへ進むかを知っていれば、納品時に必要な記録を残せます。顧客側の担当が替わった場合にも、合意した条件と現在の窓口を確認します。提供する仕事が完了したことと、請求の手続きが完了したことを別々に管理すると、残る作業が見えます。
海外取引では言語や社内承認手続きの違いがあるため、口頭説明だけに依存しないことが重要です。合意した流れを見積もり、契約、運用手順に反映し、請求できる時点、支払期限、通貨、送金費用の扱いを同じ内容で確認します。【仮想例】担当者が交代しても、提出資料と処理順序が記録されていれば、回収までの流れを引き継ぎやすくなります。これにより納品後の追加確認を減らしやすくなります。
支払時期と未回収残高をどう判断するか
支払時期を比べる際は、入金の早さだけでなく、価格、数量、納期、保守対応などと合わせて評価します。交渉前に、守る条件、調整できる条件、社内承認が必要な条件を整理しておくと比較しやすくなります。同じ売上見込みでも、納期短縮や追加対応を伴う案では実際の負担が変わるため、支払条件だけを切り離さず取引全体の組み合わせとして検討します。
未回収残高の判断では、代金受領前にどの程度の人員、外注費、継続対応を投入するかを確認します。案件単位では問題が小さく見えても、他案件への配分や回収までの資金負担を合算すると見え方が変わります。そのため、受注前に未回収残高の考え方を共有し、どの条件なら現場判断で進められ、どの条件なら社内承認が必要かを区分しておくと運用しやすくなります。
【仮想例】総額100万円相当の案件を想定し、一括後払い案と段階的な支払案を並べて比較します。ここで確認したいのは方式の優劣ではなく、各時点で未回収となる金額の最大値です。納品準備、成果物提出、保守開始などの節目ごとに残高を整理すると、どの段階で資金負担が最も大きくなるかを把握しやすくなります。支払時期を比べる際は、入金日だけでなく、その前に自社がどこまで仕事を進めるかを合わせて考えます。例えば作業の途中で一定の支払いを受ける案でも、請求できる条件が曖昧なら予定どおりに請求できるとは限りません。双方が確認できる進捗や成果物と結び付けて整理し、顧客の承認手順に合うかを話し合います。条件の名称より、実際の請求と支払いの順序を共有することが重要です。未回収の額を確認する際は、すでに請求した金額だけでなく、提供済みでまだ請求できていない仕事があるかも整理します。検収待ちの案件が重なると、今後の入金予定だけでは負担を捉えにくくなるためです。どの条件が満たされれば請求できるかを確認し、次の担当と期限を決めます。新たな注文を受ける前に、既存の案件と合わせて自社が担う負担を見直すことが役立ちます。
結果を読む際は、売上総額だけでなく、回収までの期間中にどれだけ資源を先行投入するかに注目します。利益が見込める案件でも、未回収残高や継続負担が自社方針を超えるなら条件調整、保留、見送りを含めて検討します。受注可否と資金負担を別問題として扱わず、実行可能性と採算を同じ枠組みで評価することが重要です。
通貨や送金費用を含めて回収額を考える
代金回収を検討する際は、請求額だけでなく最終的な回収額の見込みを確認します。売上を受け取る通貨と、自社が費用を支払う通貨が異なる場合、見積もり作成時と入金時で金額の評価が変わることがあります。そのため受注前に、契約通貨、見積もりの有効期限、価格改定条件の有無を整理し、どの要素が回収額の変動につながるのかを一覧化して比較します。
商談段階では、どの通貨で請求するのかに加え、送金費用をどのように扱う想定かを確認します。重要なのは特定の方法を前提にすることではなく、条件ごとの差を把握することです。例えば契約通貨が異なる案を並べ、社内計画上の管理のしやすさ、価格見直し条件の必要性、運用時に確認すべき事項を比較すると判断材料を整理しやすくなります。
【仮想例】見積もり提出から入金まで数か月を要するサービス案件を想定します。請求額そのものは変わらなくても、受取見込み額の社内評価は期間中の状況によって変化し得ます。この場合は、有効期限を設ける案、契約通貨を明確にする案、価格改定条件を定める案などを並べ、それぞれの前提条件や運用上の確認事項を比較して検討します。通貨の条件は、販売側の説明と請求を担当する部門の認識をそろえます。送金費用をどちらが負担するか、見積もりの前提がいつまで有効か、条件が変わった際に誰が相談するかを確認します。為替への対応方法を選ぶ際は、金融機関などに適用条件や費用を確かめます。特定の方法を使えば損失を避けられると考えず、自社の取引と支払いの予定に合うかを検討します。
結果を読む際は、どの案が常に有利かを決めるのではなく、変動が生じた場合に影響を受ける範囲を確認します。回収額の見通しが変わる条件は、営業判断だけでなく資金計画にも関係します。また、金融機関の為替予約のような対応策も比較対象になり得ますが、条件や費用があるため、利用可否を含めて前提を整理したうえで評価することが重要です。
条件変更や未払い時の対応を事前に決める
条件変更や未払い時の対応は、受注後に考えるのではなく商談中から整理します。納品範囲の追加、検収予定日の変更、担当者交代などが起きた場合に、誰が判断し、誰が承認し、どの記録を更新するのかを決めておくと運用が安定します。見積もり、契約、現場手順で同じ内容を参照できる状態にしておけば、認識のずれによる回収遅延を把握しやすくなります。
重要なのは、提供する内容と受け取る条件を対応関係で確認することです。追加作業の依頼があった場合は、その作業範囲、納期への影響、請求できる時点への影響をまとめて確認します。【仮想例】当初予定にない分析資料の追加提出を求められた場合、提出物だけでなく検収手順や請求予定日への影響も記録し、当初合意との差分を追跡できるようにします。
また、相手の提案を受け入れるか否かの二択で考えないことも有効です。条件が合わない場合に備え、範囲を縮小する案、段階的に進める案、小規模な検証を行う案、今回は見送る案などを比較します。交渉と並行して実行可能性や必要な時間を確認しておけば、回収上の懸念だけを理由に不利な条件へ変更する判断を避けやすくなります。予定と異なる状況が生じたときは、相手の説明と自社が確認できた記録を並べます。書類不足なのか、内容について確認が必要なのか、支払予定が変わったのかで次の対応が異なります。連絡の担当を一本化し、相手へ確認する事項と社内で判断する事項を分けます。契約上の権利や対応方法の判断が必要な場合は、取引の記録を揃えて、対象の契約や地域に詳しい専門家へ相談します。
未払いが発生した場合の連絡手順も事前に定めます。これは国ごとの法制度や銀行実務の助言ではなく、商談と契約運用のための社内整理です。例えば、支払予定日後に誰へ確認し、どの請求書や検収記録を照合し、どの条件の見直しを検討するかを時系列でまとめます。担当者変更時にも引き継げる形で残すことで、判断の属人化を抑えやすくなります。
相談前に準備したい確認シート
相談前の確認シートには、契約する法人、請求先、支払予定者に加え、署名権限や責任分担の確認状況も記載します。検収方法、請求条件、支払期限、通貨、送金関連事項を並べ、確定済みと未確定を区別すると、社内承認者や外部専門家が論点を把握しやすくなります。担当者変更時の引継ぎにも役立つため、口頭情報だけでなく記録として残す前提で整理します。
確認シートは項目一覧だけでなく、受注から入金までの時系列も含めると有効です。誰が成果物を受領し、どの書類を提出し、どの時点で請求できるのかを順に記載します。検収完了後に請求する運用と、納品後に請求する運用を比較し、支払期限の起算点がどこかも明示すると、回収までの流れを説明しやすくなります。
【仮想例】A社と契約し、B社へ請求書を送り、C社が送金する案件を想定します。確認シートでは三者の関係、支払義務の説明内容、検収担当者、承認者を一表にまとめます。さらに必要書類や提出先を併記すると、法人名の違いそのものではなく、追加確認が必要な論点を絞り込みやすくなります。取引後の振り返りでは、入金できたかだけでなく、どの確認に時間がかかったかも残します。次の案件では見積もりの時点で確認できることや、引き継ぎで改善できることが見つかるためです。顧客との条件を変更する場合は、担当者の間だけで済ませず、見積もりや契約、請求の手順へ反映します。過去の対応を記録として生かすことで、新しい担当者も回収までの流れを理解しやすくなります。
相談前の最終確認では、受注判断に必要な情報が揃っているかを点検します。不足事項を列挙し、相手へ確認する質問を限定すると協議が進めやすくなります。条件の良し悪しを先に決めるのではなく、支払責任、運用手順、回収までの流れを説明できる状態かを確認し、そのうえで法務や銀行実務などの個別助言が必要かを切り分けます。